La France peut-elle devenir leader européen de la e-facturation ?
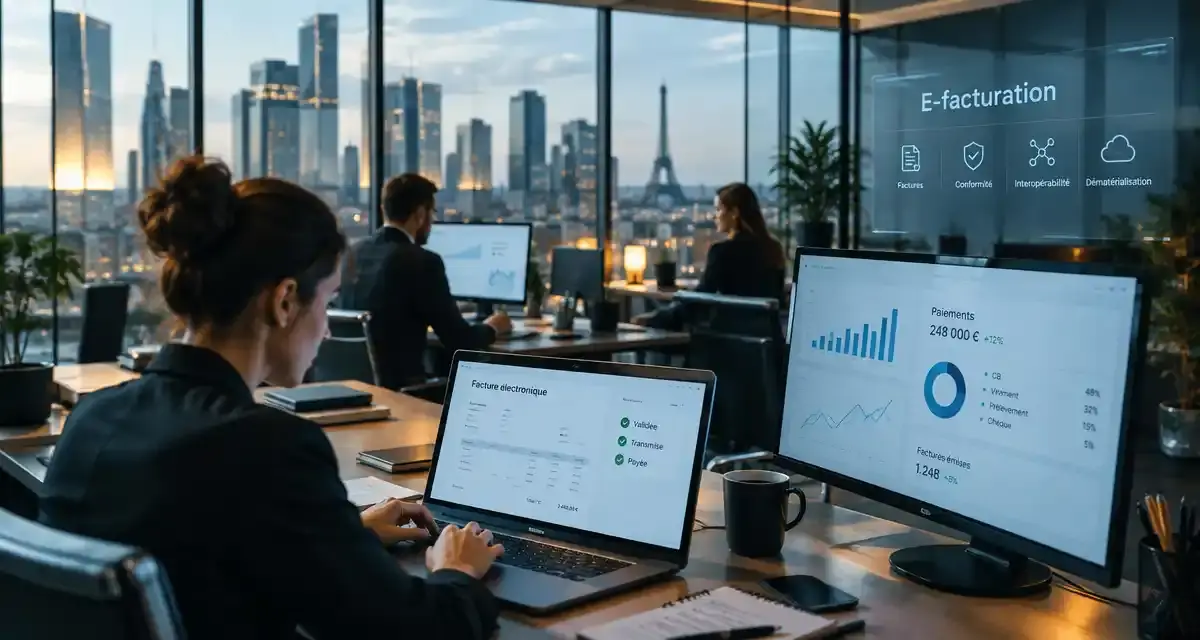
La e-facturation n’est pas un simple changement de format. Pour les entreprises françaises, elle touche à la TVA, à la trésorerie, aux outils comptables et à la relation client-fournisseur. Pour l’État, elle promet un meilleur pilotage économique. Pour l’écosystème fintech, elle ouvre un marché où la France peut prendre de l’avance, à condition de transformer l’obligation réglementaire en infrastructure vraiment utile.
Le règlement donne l’impulsion, l’avantage viendra de l’exécution
La facturation électronique devient un sujet européen parce qu’elle répond à deux objectifs très concrets : fiabiliser les déclarations fiscales et moderniser les échanges B2B. La France n’est pas seule à avancer, mais elle dispose d’un atout : un tissu dense d’éditeurs comptables, de banques, de fintech, d’experts-comptables et d’entreprises déjà habituées aux démarches administratives dématérialisées.
Cette combinaison peut faire la différence si elle évite une approche purement administrative. Une réforme réussie doit tenir compte des usages réels : la facture émise depuis un logiciel de gestion, le suivi par le service comptable, la validation côté acheteur, puis l’intégration dans les outils de paiement et de reporting. Plus ces étapes seront cohérentes, plus les entreprises percevront la réforme comme un gain opérationnel.
L’enjeu dépasse l’émission et la réception de factures dans un format normé. Il faut créer un circuit où les informations circulent sans ressaisie, avec des statuts traçables, des contrôles automatiques et une meilleure visibilité sur les paiements. Le pays qui réussira cette couche opérationnelle ne sera pas seulement conforme : il pourra devenir un point de référence pour les usages européens.
Fraude, trésorerie, délais : ce que la e-facturation change vraiment
La lutte contre la fraude à la TVA est souvent présentée comme le principal moteur de la réforme. C’est vrai, mais trop réducteur. Une facture structurée permet aussi de repérer plus vite une erreur de numéro fiscal, une incohérence de montant ou une facture en double. Dans cette logique, la France peut faire de une réforme ambitieuse un levier de productivité, et pas seulement un outil de contrôle.
Pour les entreprises, l’effet concret se joue dans les cas ordinaires : une facture qui ne correspond pas à une commande, un montant contesté, une adresse de facturation obsolète, un avoir mal rattaché, ou un paiement attendu sans visibilité claire. La e-facturation ne supprime pas tous les désaccords commerciaux, mais elle peut réduire les zones d’incertitude en imposant des données plus lisibles et des échanges mieux horodatés.
Le verrou caché : les statuts de facture
Le point souvent sous-estimé n’est pas l’envoi de la facture, mais le verrou qui bloque tout le cycle : savoir exactement où elle se trouve. Déposée, reçue, contestée, validée, mise en paiement, payée partiellement : ces statuts de facture deviennent une grammaire commune entre acheteurs, fournisseurs, logiciels et banques. Quand ce chaînage est fiable, une PME peut anticiper sa trésorerie, relancer au bon moment et éviter les litiges flous du type « facture jamais reçue ». La valeur de la e-facturation naît là, dans la disparition des angles morts.
| Enjeu | Effet attendu |
|---|---|
| TVA | Contrôles plus précoces et données plus cohérentes |
| B2B | Moins de ressaisie et moins d’erreurs administratives |
| Trésorerie | Meilleure visibilité sur les encaissements à venir |
Une opportunité industrielle pour les fintech et éditeurs français
La e-facturation crée un marché de services autour de la donnée financière d’entreprise. Les plateformes ne devront pas seulement transmettre un document : elles devront sécuriser l’identité des parties, enrichir les flux, connecter la facture au paiement, rapprocher les écritures comptables et proposer des tableaux de bord exploitables par les dirigeants.
Pour les banques, la facture devient un signal utile pour financer le besoin en fonds de roulement. Pour les fintech, elle ouvre la voie à des services de paiement, d’affacturage et de scoring plus précis. Pour les experts-comptables, elle déplace la valeur vers le conseil, l’analyse et le pilotage. Pour les PME, elle peut réduire le temps passé sur les tâches répétitives, à condition que les outils restent simples.
Concrètement, les meilleurs services seront ceux qui relient la facture à une décision immédiate : faut-il relancer un client, prévoir un encaissement, rapprocher un règlement, corriger une anomalie ou préparer un financement court terme ? Cette proximité entre donnée de facturation et action financière est le terrain naturel des fintech, mais elle suppose des connexions solides avec les logiciels déjà utilisés par les entreprises.
La France peut se distinguer si ces acteurs travaillent ensemble plutôt que chacun dans son couloir. L’interopérabilité sera décisive : une entreprise ne doit pas être prisonnière d’un outil pour échanger avec ses clients, ses fournisseurs ou son cabinet comptable.
Les conditions pour devancer le reste de l’Europe
Pour devenir leader européen de la e-facturation, la France doit réussir trois arbitrages. Le premier concerne la simplicité : si le parcours paraît conçu uniquement pour les grandes entreprises, les TPE le vivront comme une charge. Le deuxième concerne la confiance : protection des données, disponibilité des plateformes et clarté des responsabilités doivent être irréprochables. Le troisième concerne l’usage : les dirigeants adopteront vraiment le système s’ils y gagnent du temps, de la visibilité et des paiements plus fluides.
La simplicité devra se voir dans les détails : vocabulaire compréhensible, assistance claire, intégration avec les outils existants, suivi des rejets et des corrections, lecture rapide des statuts. La confiance dépendra aussi de la capacité à expliquer qui fait quoi entre l’entreprise, son éditeur, sa plateforme, son expert-comptable et ses partenaires financiers. Sans cette lisibilité, la réforme risque d’être perçue comme une couche supplémentaire plutôt que comme un socle commun.
L’avance française ne se mesurera pas au nombre de plateformes agréées, mais à la qualité du quotidien créé pour les entreprises. Si la réforme réduit les frictions administratives tout en donnant naissance à des services financiers exportables, la France ne suivra pas seulement le mouvement européen : elle pourra en définir les standards pratiques.
Articles qui pourraient vous intéresser :
 Commissions perçues cotisation bnp : comprendre, comparer, optimiser
 Jours glissants : définition simple, calcul et exemples concrets
 Vendre un bien en démembrement : comment répartir le prix entre usufruitier et nu-propriétaire ?
 Saisie de l’épargne en temps de guerre : risques réels, cadre légal et stratégies de protection