Investissement immobilier professionnel : 5 leviers pour maximiser votre rentabilité et sécuriser vos revenus
L’investissement immobilier professionnel représente une alternative stratégique au résidentiel pour les investisseurs en quête de revenus stables et de rendements attractifs. Contrairement à un appartement classique, le secteur tertiaire — bureaux, commerces ou entrepôts — repose sur des dynamiques économiques où la valeur de l’actif dépend directement de sa capacité à générer de la valeur ajoutée pour une entreprise.
Pourquoi privilégier l’immobilier professionnel pour son patrimoine ?
L’attrait majeur de l’immobilier d’entreprise réside dans la nature des contrats de location. Les baux commerciaux, souvent structurés sur une durée ferme de 3, 6 ou 9 ans, offrent une visibilité accrue sur les flux de trésorerie. Cette stabilité contractuelle protège l’investisseur contre les aléas fréquents du marché locatif classique.
Calculateur de rendement locatif
Le rendement locatif affiche généralement des taux supérieurs, oscillant entre 5 % et 9 % selon la typologie et la localisation du bien. Cette performance est soutenue par une gestion où le locataire, une société, prend en charge une part importante des coûts opérationnels, comme la taxe foncière ou les charges de copropriété. Il faut toutefois intégrer que ces rendements compensent un risque intrinsèque : celui de la vacance locative, qui peut être plus longue à résorber que dans le secteur résidentiel.
Typologie des actifs : quel bien choisir pour quel objectif ?
Chaque catégorie d'actif répond à des besoins spécifiques et présente des profils de risque variés :
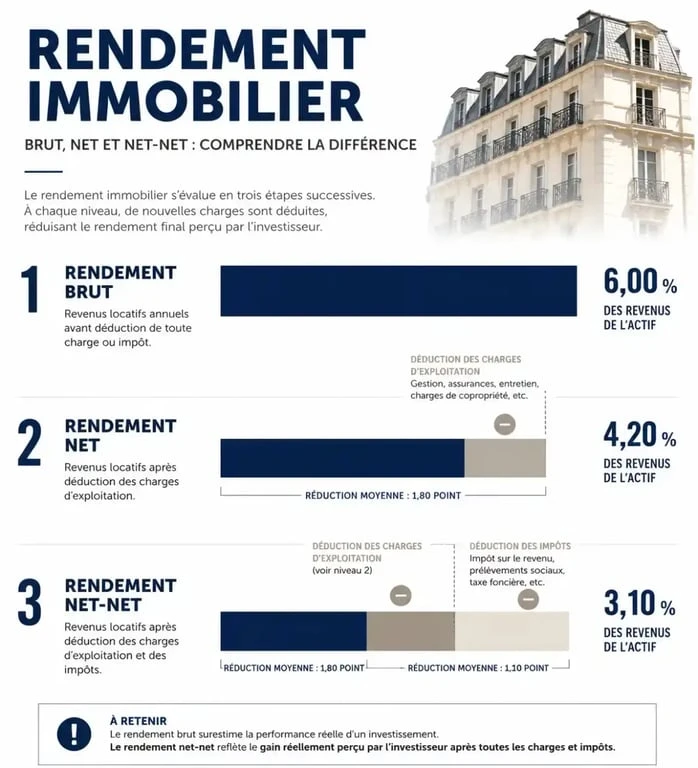
Les bureaux, situés dans les centres urbains ou les pôles d'activités, offrent une grande stabilité mais dépendent de la santé économique des entreprises locataires. Les commerces, dont la rentabilité est liée à la qualité de l'emplacement et à la zone de chalandise, constituent une valeur refuge. Enfin, les entrepôts et locaux d'activités, portés par l'essor du e-commerce, nécessitent moins d'entretien et bénéficient de baux souvent plus longs, bien qu'ils soient sensibles à la logistique régionale.
L'impact déterminant de la localisation
La localisation reste le critère numéro un. Un actif situé dans un quartier central des affaires bénéficie d'une liquidité supérieure à la revente. À l'inverse, un local en périphérie doit offrir un rendement plus important pour compenser une moindre accessibilité ou une demande plus fluctuante.
Comment évaluer la rentabilité réelle d'un investissement ?
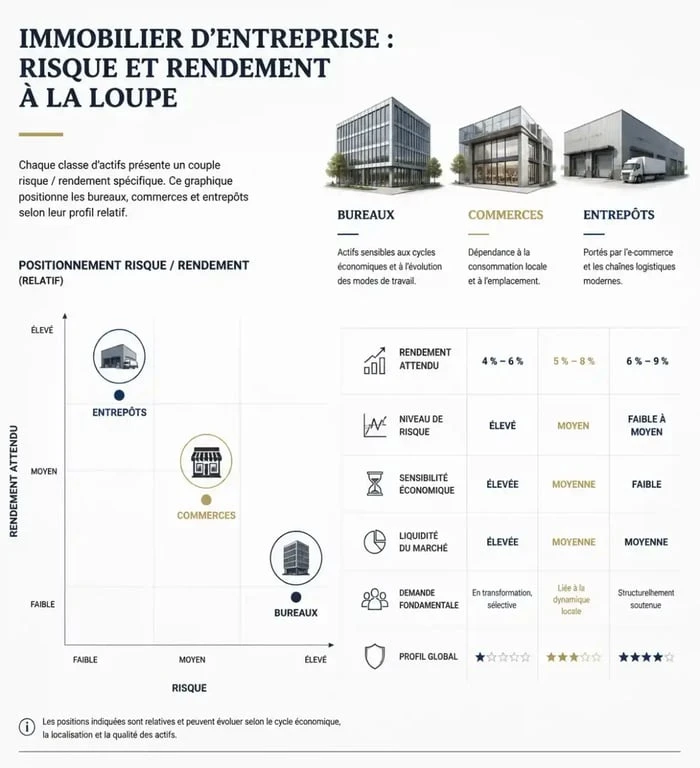
Se fier au taux de rendement brut est une erreur fréquente. La rentabilité réelle se mesure au travers d'indicateurs précis que l'investisseur doit maîtriser :
| Indicateur | Définition | Impact sur l'investissement |
|---|---|---|
| Rendement brut | (Loyer annuel / Prix d'acquisition) x 100 | Indicateur de base, insuffisant pour décider. |
| Rendement net | (Loyer net de charges / Prix d'acquisition) x 100 | Prend en compte les charges non récupérables. |
| Rendement net-net | Rendement net après impôts | La mesure réelle de la performance finale. |
Le coût total d'acquisition, incluant les frais de notaire, les travaux preneurs et les périodes de franchise de loyer, modifie radicalement le calcul du TRI (Taux de Rendement Interne). Une erreur classique consiste à surestimer le loyer de marché sans tenir compte des possibles périodes de vacance entre deux baux.
Les subtilités de la gestion locative et du risque
Investir dans l'immobilier professionnel exige une analyse rigoureuse du locataire. Étudier le bilan financier de l'entreprise, son ancienneté et sa solidité sectorielle est indispensable avant toute signature. La santé financière de votre locataire conditionne la pérennité de vos revenus. Une défaillance entraîne une perte de loyer et fragilise la perception du bien sur le marché, rendant sa future remise en location plus complexe. Anticiper cette dynamique permet d'ajuster ses garanties, comme le dépôt de garantie ou la caution bancaire, pour mieux calibrer son risque financier.
Optimisation fiscale et structure de détention
La fiscalité influence directement la performance nette. Selon que vous investissez en nom propre, via une SCI ou en direct, le traitement des revenus fonciers ou des BIC (Bénéfices Industriels et Commerciaux) diffère. L'amortissement du bien, lorsqu'il est possible, permet de réduire la base imposable et transforme une opération de rendement moyen en une stratégie de création de patrimoine efficace.
Stratégies pour sécuriser son investissement sur le long terme
Pour pérenniser votre investissement, diversifiez vos actifs. Ne concentrez pas votre capital sur un seul type de bien ou une seule zone géographique. La gestion déléguée à un administrateur de biens spécialisé en immobilier d'entreprise peut également s'avérer rentable, car celui-ci maîtrise les complexités juridiques des baux commerciaux et assure une veille sur l'entretien technique du bâtiment.
La revente est une étape aussi importante que l'achat. Un bien aux performances énergétiques conformes et doté d'un bail bien structuré sera toujours plus liquide. L'accompagnement par des experts en transaction professionnelle reste le meilleur moyen d'éviter les erreurs de sélection qui pèsent sur votre rentabilité pendant plusieurs années.
- Investissement immobilier professionnel : 5 leviers pour maximiser votre rentabilité et sécuriser vos revenus - 19 septembre 2026
- À Vannes, le mauvais périmètre marketing digital fait vite grimper le budget - 18 septembre 2026
- Gestion de patrimoine expatrié : le mauvais réflexe fiscal qui peut coûter deux fois - 17 septembre 2026
Articles qui pourraient vous intéresser :
 Découvert crédit agricole 30 jours : comment ça marche et quoi faire en cas de blocage
 Assurance vie bnp paribas avis : ce qu’il faut vraiment savoir avant de souscrire
 23 000 € brut en net : calcul du salaire réel et seuil critique du LMNP
 BoursoBank assurance vie : 300 € pour ouvrir, 0 % d’arbitrage et 600 supports à trier