Investissement immobilier : comment arbitrer rendement, fiscalité et sécurité du cash-flow ?
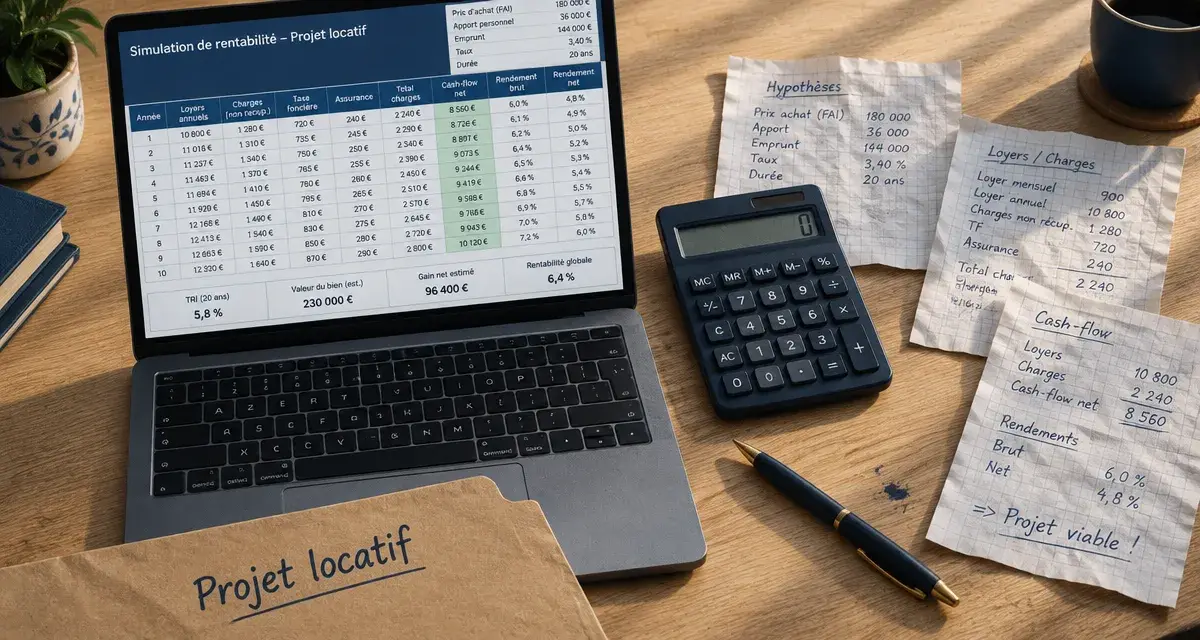
Un investissement immobilier ne consiste pas seulement à acheter un logement pour percevoir un loyer. Il faut relier un objectif patrimonial, un marché local, un financement supportable et une fiscalité adaptée. Cette méthode permet de comparer les options sans confondre rendement affiché, revenus réellement disponibles et sécurité à long terme.
Partir de votre objectif avant de choisir un bien
L’immobilier peut servir à constituer un patrimoine, préparer des revenus complémentaires pour la retraite, diversifier une épargne ou profiter de l’effet de levier du crédit. Ces objectifs ne conduisent pas au même achat. Un investisseur qui recherche un revenu mensuel immédiat ne ciblera pas forcément le même secteur qu’une personne prête à privilégier la valorisation du bien sur une longue durée.
Avant les visites, définissez un cadre simple : montant mobilisable, effort d’épargne mensuel acceptable, durée de détention envisagée, temps disponible pour la gestion et niveau de risque toléré. Un projet locatif reste plus solide lorsqu’il demeure supportable en cas de réparation imprévue ou de période sans locataire.
Rendement, patrimoine ou simplicité : trois priorités à arbitrer
Un logement ancien à rénover peut afficher un prix d’acquisition et un rendement brut attractifs, mais il exige une analyse précise des travaux et de la copropriété. Le neuf offre généralement plus de visibilité sur l’état du bâtiment, avec un prix d’entrée souvent plus élevé. La location meublée peut répondre à une recherche de revenus et d’optimisation fiscale, tandis que la location nue convient à une approche plus simple et stable. La pierre-papier, via les SCPI, permet d’accéder à l’immobilier sans gérer directement un logement, mais vous donne moins de contrôle sur l’actif.
| Stratégie | Adaptée si vous recherchez | Point de vigilance |
|---|---|---|
| Location nue | Une gestion relativement simple et des locataires stables | Fiscalité des revenus fonciers |
| Location meublée | Des loyers potentiellement plus élevés et une souplesse d’usage | Mobilier, rotation et comptabilité |
| Ancien avec travaux | Un potentiel de revalorisation et de déficit foncier selon le cas | Coût réel et calendrier du chantier |
| SCPI | Une exposition immobilière avec gestion déléguée | Frais, liquidité et absence de maîtrise directe |
Choisir un emplacement qui se loue avant de chercher un « bon prix »
Le prix au mètre carré ne suffit pas à désigner une bonne affaire. La qualité d’un investissement locatif dépend d’abord de l’existence d’une demande durable : bassins d’emploi, campus, transports, commerces, services de santé et dynamisme du quartier. Une zone attractive achetée trop cher peut décevoir en rendement. À l’inverse, une zone bon marché sans locataires peut coûter davantage en vacance locative.
Observer le marché à l’échelle de la rue
Comparez les loyers réellement pratiqués pour des logements équivalents, plutôt que de retenir les annonces les plus optimistes. Regardez aussi le nombre de biens similaires disponibles, le profil des locataires, la facilité de stationnement, le bruit, les temps de trajet et les projets urbains. Investir loin de chez soi est possible si vous organisez les visites, disposez de relais fiables et connaissez les règles locales du marché.
Auditer le bien, la copropriété et la performance énergétique
Les diagnostics, notamment le DPE, doivent être examinés avant toute offre. Un logement énergivore peut nécessiter des travaux importants et subir des contraintes croissantes pour la location. Demandez les procès-verbaux d’assemblée générale, le montant des charges, les travaux votés ou envisagés et l’état des impayés dans la copropriété. Un appartement bien situé peut devenir une opération fragile si la toiture, la façade ou le chauffage collectif exigent des dépenses lourdes.
Calculer la rentabilité avec les dépenses que l’annonce ne montre pas
Le rendement brut donne un premier repère : les loyers annuels divisés par le coût d’acquisition, puis multipliés par 100. Pour un bien acheté 180 000 € et loué 750 € par mois, les loyers annuels atteignent 9 000 €. Le rendement brut est donc de 5 %. Ce calcul est utile, mais il ne tient compte ni des frais ni de la fiscalité.
Du rendement net au cash-flow
Le rendement net intègre au minimum les frais de notaire, la taxe foncière, les charges non récupérables, l’assurance propriétaire non occupant, l’entretien, la vacance, les frais de gestion et les travaux. Provisionner environ 0,5 % de la valeur du bien par an pour les travaux évite de faire disparaître ces dépenses du tableur. Dans certains montages, un rendement brut de 5 % peut conduire à une rentabilité nette de 3,5 à 4 % après charges, selon le financement et la situation fiscale.
Le cash-flow mesure ensuite ce qui reste chaque mois après les loyers encaissés, les charges et la mensualité du crédit. Il ne remplace pas le taux de rentabilité interne, ou TRI, qui évalue la performance globale sur la durée en tenant compte de l’apport, des flux, de la revente et d’une éventuelle plus-value. Ces indicateurs répondent à des questions différentes : le rendement sert à comparer, le cash-flow à piloter le budget et le TRI à arbitrer sur le long terme.
Un bien locatif fonctionne avec une trésorerie qui varie au fil des dépenses. Une vacance, une chaudière, un appel de fonds ou une remise en état peuvent réduire rapidement la marge, tandis que les loyers la reconstituent progressivement. Prévoir une réserve séparée du compte courant évite de confondre une opération rentable sur le papier avec une opération réellement supportable. Cette sécurité est particulièrement utile les premiers mois, avant que les encaissements et les charges ne trouvent leur rythme.
Financer sans mettre en danger votre budget
Le crédit crée un effet de levier : il permet d’acquérir un actif plus important que l’épargne disponible. La banque examine toutefois la cohérence du dossier, les revenus, les crédits en cours, l’épargne restante et le reste à vivre. Un apport d’environ 10 % peut couvrir une partie des frais et rassurer, sans être une obligation absolue. Un investissement locatif sans apport reste envisageable lorsque les revenus, l’épargne de précaution et la qualité du projet compensent cette absence.
Comparer le coût global plutôt que la seule mensualité
Une durée d’emprunt de 15 à 25 ans modifie à la fois la mensualité, le coût du crédit et le cash-flow. Allonger la durée peut alléger l’effort mensuel, mais augmente généralement les intérêts payés. Comparez plusieurs scénarios en intégrant l’assurance, la garantie, les frais de dossier et les éventuels travaux. Un dossier clair présente le prix du bien, les loyers réalistes, toutes les charges, votre apport éventuel et une estimation prudente de la vacance.
Faire coïncider fiscalité, gestion et niveau de risque
La fiscalité peut transformer la rentabilité nette. En location nue, les loyers relèvent des revenus fonciers. Le micro-foncier applique un abattement forfaitaire de 30 % lorsque le régime est accessible. Le régime réel permet de déduire certaines charges et certains travaux. Les prélèvements sociaux de 17,2 % s’ajoutent à l’impôt sur le revenu selon votre situation.
En location meublée non professionnelle, le micro-BIC prévoit un abattement forfaitaire de 50 % lorsque ce régime s’applique. Au réel, l’amortissement comptable peut réduire fortement le résultat imposable, parfois jusqu’à 0 € d’assiette taxable, sans supprimer les obligations déclaratives. La SCI peut répondre à une logique de détention à plusieurs ou de transmission. Elle doit toutefois être choisie pour son utilité juridique et fiscale, et non comme une solution automatique.
Gérer seul ou déléguer : un calcul de temps autant que d’argent
La gestion directe permet de conserver davantage de rendement, mais impose de sélectionner le locataire, rédiger le bail, suivre les paiements, organiser les réparations et respecter les obligations du bailleur. Une agence facture fréquemment entre 6 et 12 % HT des loyers pour un mandat de gestion. Une GLI peut réduire le risque d’impayés, avec des conditions d’éligibilité à vérifier. Déléguer est pertinent si vous investissez loin, manquez de temps ou privilégiez la tranquillité. Gérer vous-même peut convenir si vous maîtrisez les démarches et souhaitez préserver votre marge.
La meilleure décision n’est pas forcément le bien qui affiche le rendement le plus élevé. C’est celui dont l’emplacement, le financement, la fiscalité et la gestion restent cohérents avec votre situation. Testez votre projet avec des hypothèses prudentes : loyer légèrement inférieur, un mois de vacance, travaux et hausse de charges. Si l’équilibre tient encore, votre investissement immobilier repose sur des bases plus solides.
- Investissement immobilier : comment arbitrer rendement, fiscalité et sécurité du cash-flow ? - 14 octobre 2026
- Plafond de l’assurance vie : aucun versement maximal, mais trois seuils fiscaux à connaître - 13 octobre 2026
- Optimiser la trésorerie B2B commence par un prévisionnel glissant de 13 semaines - 13 octobre 2026
Articles qui pourraient vous intéresser :
 Bonk : comprendre le memecoin qui bouscule l’écosystème solana
 Ish wld swp pea eu : comprendre et optimiser ce nouveau mécanisme européen
 Fiscalité des SCPI : comment réduire vos impôts entre régime réel, micro-foncier et stratégies d’optimisation ?
 App Linxea : pilotez votre épargne 100 % en ligne avec 0 % de frais d’arbitrage