Investissement locatif à Rouen : le rendement dépend du quartier, du bien et du DPE
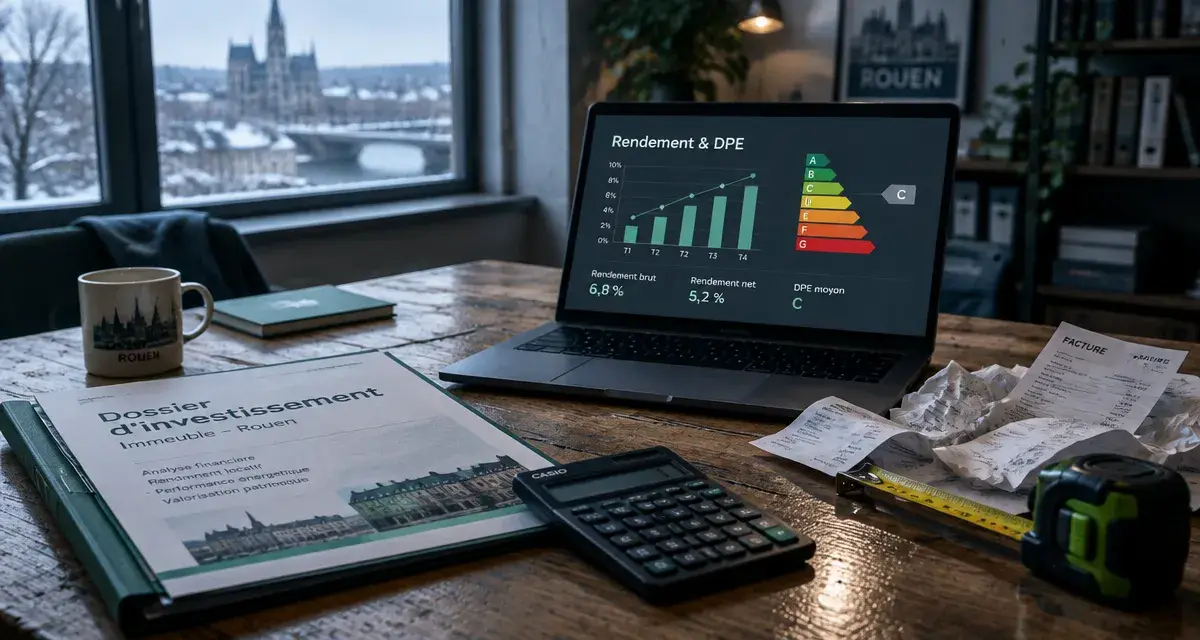
Un investissement locatif à Rouen peut combiner un prix d’entrée encore accessible, une demande locative diversifiée et une logique patrimoniale cohérente. La ville compte 70,0 % de locataires, un parc composé à 85,7 % d’appartements et une population jeune, avec un âge médian de 32 ans. Le bon achat ne se juge toutefois pas au seul rendement affiché : l’emplacement, le type de location, les charges, les travaux et la performance énergétique déterminent la rentabilité réellement conservée.
Ce que les chiffres disent de la rentabilité à Rouen
Les données de marché donnent un premier cadre, mais elles ne remplacent pas l’analyse d’un bien précis. Le prix moyen d’un appartement à Rouen est indiqué à 2 666 €/m², contre 2 849 €/m² pour une maison. Pour les appartements, le loyer moyen atteint 12,8 €/m², dans une fourchette de 9,2 à 22,6 €/m². Le rendement brut moyen annoncé est de 5,8 %, tandis que d’autres estimations situent le rendement brut visé entre 5 et 7 %.
| Indicateur | Appartement à Rouen | Maison à Rouen |
|---|---|---|
| Prix moyen | 2 666 €/m² | 2 849 €/m² |
| Loyer moyen | 12,8 €/m² | 12,3 €/m² |
| Rendement brut moyen | 5,8 % | 5,2 % |
Ne pas confondre rendement brut, net et cash-flow
Le rendement brut se calcule en divisant le loyer annuel hors charges par le coût total d’acquisition, puis en multipliant le résultat par 100. Le coût total inclut le prix du bien, les frais de notaire, les éventuels frais d’agence et les travaux. Le rendement net retire ensuite les charges non récupérables, la taxe foncière, l’assurance propriétaire non occupant, les frais de gestion, la vacance et l’entretien. Le cash-flow correspond enfin à ce qui reste, ou à la somme à ajouter, après la mensualité de crédit et la fiscalité.
Un studio de 25 m² loué 320 €/mois génère 3 840 € de loyers annuels avant charges. Ce montant ne suffit pas pour conclure. Un faible prix d’achat peut améliorer le rendement, mais une copropriété coûteuse, une rénovation sous-estimée ou une vacance répétée peuvent effacer l’avantage initial.
Choisir un secteur selon le locataire visé
Rouen ne forme pas un marché homogène. La Rive Droite attire par son centre historique, sa proximité avec la gare Rouen-Rive-Droite, ses commerces et ses pôles universitaires. La Rive Gauche, notamment autour de Saint-Sever et du Jardin des Plantes, offre une autre configuration. Les services, le renouvellement urbain et l’accès aux transports peuvent y créer des opportunités, à examiner rue par rue.
Gare, universités et transports : les repères les plus utiles
Un logement proche de la gare, du TEOR, du métro-bus ou d’un itinéraire Lovélo répond à une demande concrète. Les étudiants, les jeunes actifs, les salariés mobiles et les télétravailleurs recherchent d’abord un trajet simple avant de comparer quelques mètres carrés supplémentaires. Avec 45 000 étudiants, la demande pour les petites surfaces, le meublé fonctionnel et la colocation mérite une attention particulière.
Il faut observer l’immeuble à travers les trajets quotidiens de ses futurs occupants. Un appartement situé entre un arrêt de transport, un campus, un supermarché et un bassin d’emploi est plus simple à visiter et à relouer. Il peut aussi être plus liquide à la revente. Cette lecture des déplacements réels est souvent plus utile qu’une frontière administrative entre deux quartiers.
Rouen ou les communes voisines ?
Les communes périphériques peuvent afficher des rendements envisagés plus élevés : 6,77 % au Grand-Quevilly, 7,39 % au Petit-Quevilly, 7,36 % à Canteleu ou 8,02 % à Oissel. Ces écarts doivent être comparés à la profondeur de la demande, à la facilité de revente et à la qualité de la desserte. Rouen convient davantage à l’investisseur qui privilégie une demande diversifiée. Une commune moins chère peut répondre à une stratégie de rendement, à condition de valider précisément le loyer et le profil des locataires.
Studio, T2 ou colocation : la stratégie doit suivre le budget
Les studios et les T1 correspondent bien à la demande étudiante et à celle des jeunes actifs, mais ils impliquent souvent davantage de rotation. Les studios représentent 17,0 % du parc, tandis que les studios et les deux-pièces réunis comptent pour 42,1 % des logements. Un meublé bien conçu, proche des transports, peut limiter la vacance, à condition d’anticiper la remise en location et le renouvellement du mobilier.
Le T2 ou T3 pour rechercher une location plus stable
Un T2 peut attirer des actifs seuls ou en couple. Un T3 peut cibler une petite famille, deux colocataires ou un couple en télétravail. Ces formats suivent une logique patrimoniale plus équilibrée, avec une rotation potentiellement moindre qu’un studio. La colocation peut augmenter le loyer global d’une grande surface, mais elle demande une distribution cohérente, des chambres suffisamment indépendantes et une gestion plus attentive des départs individuels.
Location nue, meublée ou courte durée
La location nue offre généralement une exploitation plus simple. La location meublée peut justifier un loyer supérieur et s’inscrire dans le statut LMNP, sous réserve de choisir le régime fiscal adapté. La location courte durée peut augmenter le chiffre d’affaires lors de périodes animées, notamment autour de l’Armada. Elle augmente aussi les frais, le temps de gestion et l’exposition aux règles locales. Elle ne doit pas être l’unique hypothèse qui rend un projet rentable.
Ancien, neuf et DPE : arbitrer avant de signer
Le neuf apporte la conformité à la RE2020, un meilleur confort thermique et les garanties constructeurs. Son prix au mètre carré est toutefois souvent plus élevé, ce qui peut réduire le rendement immédiat. L’ancien rénové peut offrir du cachet, une marge de négociation et un potentiel de valorisation. Ces avantages ne se vérifient que si les travaux, la copropriété et la performance finale font l’objet d’un audit sérieux.
Le DPE pèse directement sur la capacité à louer un bien. Les logements classés G ne peuvent plus être loués selon l’échéance de 2025 indiquée. Les logements F sont concernés à partir de 2028 et les E à partir de 2034. À Rouen, 10,4 % des logements sont classés F ou G, soit environ 6 287 logements. Une mauvaise étiquette peut justifier une décote, mais elle crée aussi un risque de calendrier, de coût et d’indisponibilité locative.
Valider l’opération avec une méthode simple
Avant de faire une offre, construisez un scénario prudent. Retenez un loyer cohérent avec les biens comparables, intégrez tous les coûts certains et prévoyez une marge pour les imprévus. Une opération solide doit rester acceptable avec quelques semaines de vacance, une hausse des charges ou un léger retard de travaux.
- Calculez le coût global : achat, frais de notaire, agence, travaux, ameublement et financement.
- Vérifiez le DPE, les procès-verbaux d’assemblée générale, le montant des charges et les travaux votés ou à venir.
- Définissez le locataire cible avant de choisir l’agencement et le régime de location.
- Estimez le rendement net, puis le cash-flow après crédit et fiscalité.
- Testez la revente : le bien restera-t-il attractif pour un propriétaire occupant ou pour un autre investisseur ?
Le LMNP au réel peut permettre l’amortissement comptable du bien et du mobilier, selon les règles applicables. Le déficit foncier concerne les revenus fonciers et les travaux éligibles en location nue. Ces dispositifs ne doivent pas guider seuls l’achat. La fiscalité peut optimiser une opération saine, mais elle ne compense ni un mauvais emplacement ni un logement difficile à louer.
- Investissement locatif à Rouen : le rendement dépend du quartier, du bien et du DPE - 18 octobre 2026
- Surprime d’assurance emprunteur : ce qu’elle couvre et comment réduire son coût - 17 octobre 2026
- Assurance vie à La Banque Postale : garder la main sur les retraits, les arbitrages et la transmission - 16 octobre 2026
Articles qui pourraient vous intéresser :
 Où placer de l’argent qui rapporte mensuellement en 2026
 Commissions perçues cotisation bnp : comprendre, comparer, optimiser
 Vendre un bien en démembrement : comment répartir le prix entre usufruitier et nu-propriétaire ?
 Saisie de l’épargne en temps de guerre : risques réels, cadre légal et stratégies de protection