Simulateur d’investissement immobilier : le rendement brut ne suffit pas à mesurer votre effort d’épargne
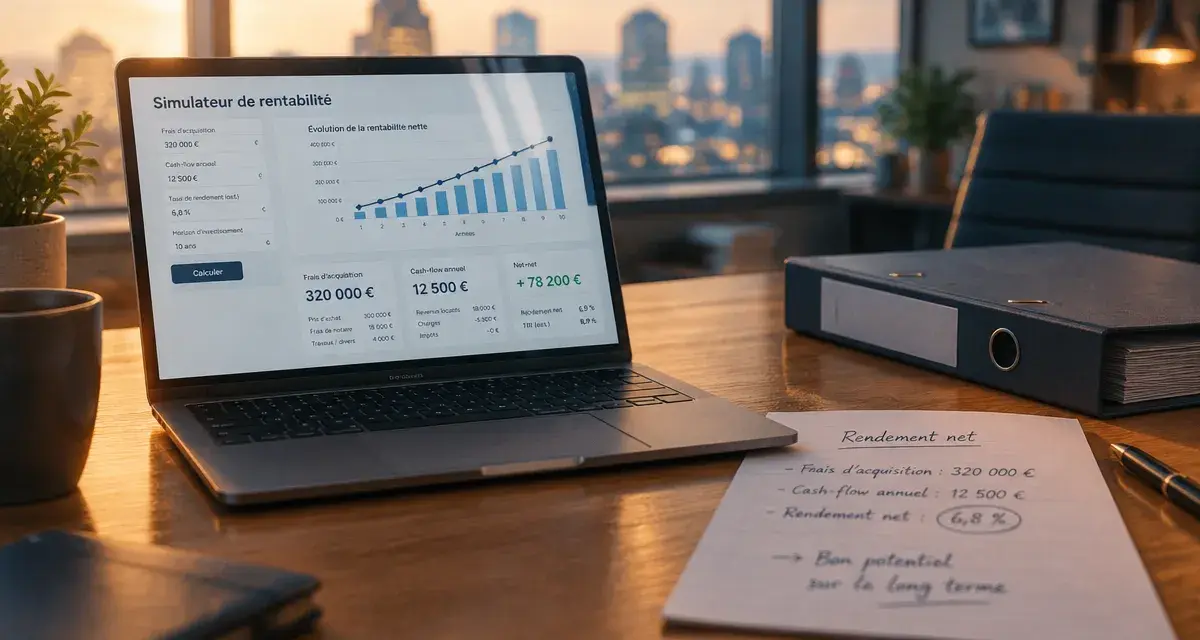
Un simulateur d’investissement immobilier répond à une question plus utile que « quel rendement affiche ce bien ? » : combien vous rapporte-t-il réellement, une fois le financement, les charges et les impôts pris en compte ? Avant de faire une offre, il transforme un loyer estimé en décision chiffrée, à condition de ne pas s’arrêter au rendement brut.
Partir des bons chiffres pour obtenir une simulation crédible
La qualité du résultat dépend d’abord des hypothèses saisies. Le prix annoncé ne suffit pas : le coût total d’acquisition comprend aussi les frais d’acquisition, les éventuels frais de dossier, de garantie et de courtage, ainsi que le budget travaux. Dans l’ancien, les frais d’acquisition représentent souvent 7 à 8 % du prix ; dans le neuf, ils se situent plutôt entre 2 et 3 %. Les oublier améliore artificiellement le rendement.
Le loyer doit correspondre au marché local, aux caractéristiques du logement et, le cas échéant, à l’encadrement des loyers. Mieux vaut retenir un montant que le bien peut réellement générer qu’un loyer optimiste observé dans une annonce voisine. La date de mise en location et la durée prévisible entre deux occupants comptent aussi dans le calcul.
Les informations à renseigner avant de comparer
- Le prix d’achat, les frais d’acquisition, le mobilier et les travaux de remise en état ;
- Le loyer mensuel hors charges, les charges récupérables et la fréquence de révision envisagée ;
- La taxe foncière, les charges de copropriété non récupérables, l’assurance propriétaire non occupant et les frais de gestion ;
- Le crédit : apport, montant emprunté, durée, taux, assurance et mensualité ;
- Une provision pour vacance locative, impayés et entretien courant ;
- Votre situation fiscale et le mode de détention envisagé.
Un bon outil ne remplace pas l’enquête de terrain. Il organise des données vérifiées et rend visibles les conséquences de chaque hypothèse. Simulez au minimum un scénario central, un scénario prudent avec davantage de vacance ou de travaux, et un scénario dégradé intégrant une hausse des charges ou une baisse du loyer.
Lire le brut, le net et le net-net sans confondre les indicateurs
Le rendement brut offre une première lecture rapide : les loyers annuels sont divisés par le prix d’achat, puis multipliés par 100. Un logement acheté 150 000 € et loué 500 € par mois produit 6 000 € de loyers annuels, soit un rendement brut de 4 %. Ce calcul permet de comparer des annonces, mais il ne mesure ni la rentabilité réelle ni la trésorerie mensuelle.
| Indicateur | Calcul simplifié | Ce qu’il permet de voir |
|---|---|---|
| Rendement brut | Loyers annuels / prix d’achat | L’attractivité apparente du bien |
| Rendement net | Loyers moins charges / coût total du projet | Le poids réel des dépenses non récupérables |
| Rentabilité net-net | Revenus nets après fiscalité / coût total | Le gain après impôts sur les loyers |
| Cash flow | Encaissements moins toutes les sorties mensuelles | L’effort d’épargne ou l’excédent de trésorerie |
Le rendement net déduit notamment la taxe foncière, les charges de copropriété supportées par le propriétaire, les assurances, la gestion et l’entretien. La rentabilité net-net ajoute la fiscalité immobilière. Elle se rapproche davantage du résultat réellement conservé, même si elle dépend de votre foyer fiscal et de la méthode de calcul retenue.
Ne laissez aucune charge disparaître du calcul
Les dépenses oubliées font souvent passer une opération correcte à un effort d’épargne durable. Les travaux ne se limitent pas à la rénovation visible avant la mise en location : une copropriété peut programmer un ravalement, une réfection de toiture ou des travaux sur les équipements communs. Consultez les derniers procès-verbaux d’assemblée générale, le montant du fonds travaux et l’état des appels de charges avant de fixer votre budget.
La vacance locative est une variable, pas un accident
Prévoir un logement occupé douze mois sur douze revient à supposer que chaque départ sera immédiatement suivi d’une relocation, sans remise en état ni délai administratif. Une simulation prudente prévoit une réserve adaptée au secteur, au type de locataire ciblé et à la rotation probable. Une assurance contre les impayés peut réduire un risque, mais elle reste une dépense à intégrer.
Dans un projet locatif, les dépenses fonctionnent comme une rangée de dominos : quelques semaines de vacance réduisent les loyers et rendent la mensualité plus lourde à couvrir ; un rafraîchissement imprévu peut ensuite retarder la relocation ; enfin, une charge exceptionnelle de copropriété peut consommer la trésorerie prévue pour l’impôt. Cette lecture en chaîne est plus utile qu’une simple liste de frais. Elle incite à conserver une réserve de liquidité distincte du budget d’achat.
Le cash flow révèle la pression sur votre budget
Le cash flow immobilier correspond à ce qui reste chaque mois après la perception des loyers et le paiement de toutes les sorties : mensualité de crédit, assurance emprunteur, charges, taxe foncière mensualisée, gestion, entretien et fiscalité estimée. Un cash flow négatif n’interdit pas un investissement : il signifie que vous devez financer un effort d’épargne. Celui-ci doit rester compatible avec votre reste à vivre, votre épargne de précaution et votre capacité à absorber un imprévu.
Comparer la location nue, le meublé et la SCI selon votre projet
Le régime le plus favorable n’existe pas dans l’absolu. Il dépend des loyers, des dépenses réellement déductibles, de votre niveau d’imposition, de la durée de détention et de votre stratégie patrimoniale. Un simulateur doit comparer des résultats après impôt, pas seulement le montant d’impôt de la première année.
Location nue : micro-foncier ou régime réel
En location nue, les loyers relèvent des revenus fonciers. Le micro-foncier est accessible lorsque les revenus fonciers bruts ne dépassent pas 15 000 € et applique un abattement forfaitaire de 30 %. Il peut convenir lorsque les charges sont limitées. Le régime réel mérite d’être étudié si les intérêts d’emprunt, les travaux et les autres charges déductibles dépassent l’intérêt de cet abattement. Il peut aussi faire apparaître un déficit foncier dans certaines situations.
Location meublée et SCI : attention à la logique de détention
La location meublée génère des bénéfices industriels et commerciaux. Entre micro-BIC et régime réel, le choix dépend notamment du niveau des charges et de l’intérêt des amortissements au réel ; il doit être simulé sur plusieurs années. Une SCI à l’IR ou à l’IS répond souvent à une question plus large : acheter à plusieurs, organiser la transmission ou réinvestir les revenus. Son traitement fiscal, ses obligations et la manière de récupérer les liquidités diffèrent. Elle ne doit donc pas être choisie sur la base d’un seul taux de rendement.
Décider avec trois scénarios plutôt qu’avec un résultat unique
La meilleure utilisation d’un simulateur consiste à confronter plusieurs hypothèses. Commencez par vérifier que le bien correspond à votre capacité d’emprunt et que son loyer est réaliste. Comparez ensuite le même logement en location nue et meublée lorsque cette option est juridiquement et commercialement pertinente, puis testez les régimes correspondants. Enfin, observez les effets d’un achat moins cher, de travaux plus importants ou d’une durée de crédit différente.
- Calculez le coût total engagé, pas seulement le prix de vente.
- Contrôlez le rendement net avant fiscalité pour juger l’exploitation du bien.
- Analysez la rentabilité net-net selon votre situation fiscale.
- Vérifiez le cash flow mensuel dans un scénario prudent.
- Conservez une marge pour les aléas et ne fondez pas votre décision sur le seul rendement brut.
Un projet rentable sur le papier devient plus solide lorsque ses hypothèses restent supportables après une période de vacance, une charge imprévue ou une fiscalité moins favorable. Le simulateur devient alors un outil d’arbitrage : il ne promet pas un résultat, mais vous aide à choisir un investissement dont le risque, la trésorerie et l’objectif patrimonial restent cohérents.
- Simulateur d’investissement immobilier : le rendement brut ne suffit pas à mesurer votre effort d’épargne - 15 octobre 2026
- Investissement immobilier : comment arbitrer rendement, fiscalité et sécurité du cash-flow ? - 14 octobre 2026
- Plafond de l’assurance vie : aucun versement maximal, mais trois seuils fiscaux à connaître - 13 octobre 2026
Articles qui pourraient vous intéresser :
 Prévision action stellantis : quelles perspectives pour les investisseurs en 2025 ?
 Exemple de calcul de la fiscalité des actions gratuites : guide clair et concret
 Immobilier fractionné : investissez dans la pierre dès 100 € sans gestion locative
 Devenir rentier immobilier : 2 500 € de cash-flow net par mois via l’effet de levier et l’optimisation fiscale