Optimiser la trésorerie B2B commence par un prévisionnel glissant de 13 semaines
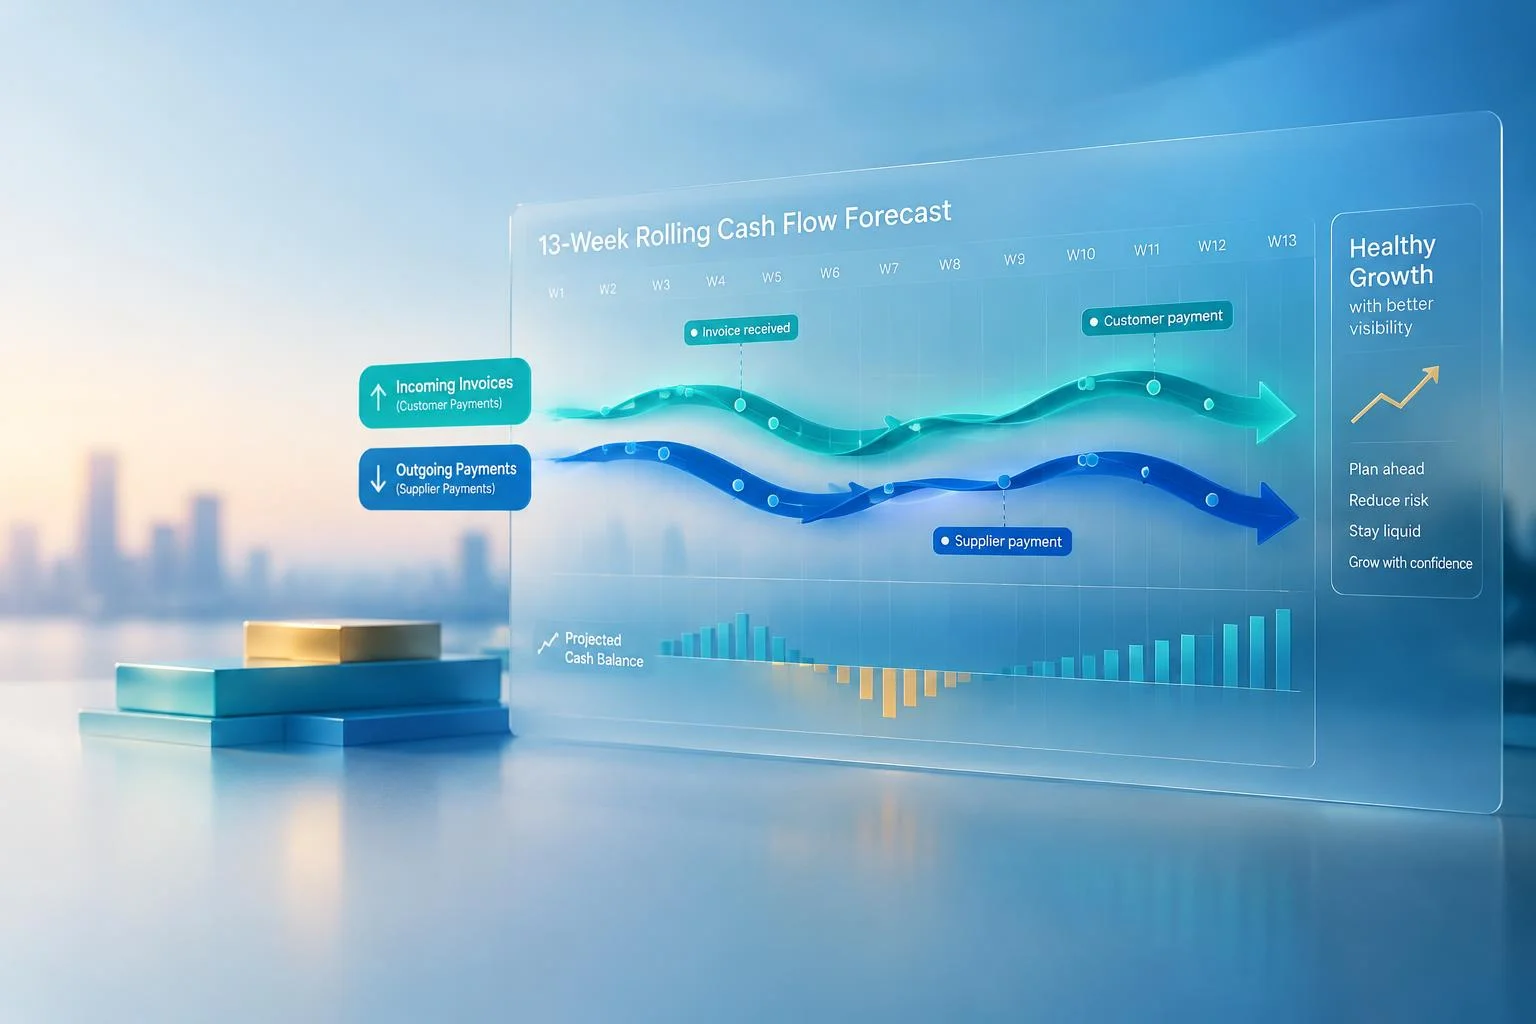
Une entreprise B2B en croissance peut avoir des clients et rester à court de liquidités au mauvais moment. Entre une facture encaissée à 45 jours et un fournisseur payé à 30 jours, le décalage pèse sur le cash. Optimiser la gestion de trésorerie consiste donc à anticiper les flux, à réduire le besoin en fonds de roulement et à agir avant qu’une tension ne bloque les décisions de croissance.
Sortir du suivi passif pour piloter le cash activement
La différence entre une entreprise qui subit sa trésorerie et une entreprise qui la pilote tient à un réflexe simple : regarder devant plutôt que derrière. Le suivi passif consiste à constater le solde bancaire du jour. Le pilotage actif projette ce solde sur les semaines à venir pour repérer un creux avant qu’il ne provoque un retard de paiement.
Le prévisionnel glissant, base du pilotage
Le prévisionnel glissant à 13 semaines remplace avantageusement un budget figé établi une fois par an. Il est actualisé chaque semaine avec les encaissements réels, les nouvelles dépenses et les engagements connus. Cette fréquence permet de repérer un creux de liquidité 10 à 12 semaines avant qu’il ne survienne. L’entreprise dispose alors du temps nécessaire pour ajuster ses dépenses, accélérer ses encaissements ou préparer un financement.
La position consolidée pour supprimer les angles morts
Dès qu’une entreprise dispose de plusieurs comptes bancaires ou de plusieurs filiales, le risque vient aussi du manque de visibilité. Un solde disponible sur un compte secondaire peut rester ignoré alors qu’un découvert se déclenche ailleurs. La position consolidée de trésorerie regroupe les comptes et les filiales dans une même vue. Elle fournit une situation fiable à un instant donné, indispensable avant tout arbitrage.
Pourquoi le cash devient un critère de croissance, pas seulement de survie
Une entreprise B2B en croissance consomme souvent du cash avant d’en générer. Elle finance des stocks, recrute des équipes et supporte parfois des délais clients plus longs, tandis que le chiffre d’affaires supplémentaire n’est pas encore encaissé. Sans visibilité sur la liquidité disponible, la croissance peut donc devenir un risque financier.
La relation est directe : une liquidité maîtrisée donne davantage de marge pour investir, négocier un financement et rassurer les partenaires bancaires. À l’inverse, un recours répété au découvert peut fragiliser la relation avec les banques au moment où l’entreprise a besoin de leur soutien. La trésorerie devient ainsi un indicateur de pilotage à suivre au même titre que la rentabilité.
Une trésorerie anticipée joue le rôle d’un filet de sécurité. Elle ne génère pas la croissance, mais elle permet de prendre des décisions plus ambitieuses avec moins de risque : recruter avant un pic d’activité, constituer un stock stratégique ou accepter un contrat important avec des délais de paiement longs. Ces décisions restent compatibles avec les échéances courantes, à condition que leur impact sur les flux soit intégré au prévisionnel.
Les leviers concrets pour libérer du cash sans freiner l’activité
Le besoin en fonds de roulement est le premier terrain d’action. Il concentre une grande partie du cash immobilisé entre le paiement des charges et l’encaissement des ventes. L’objectif est de réduire ce décalage sans détériorer la relation commerciale ni ralentir l’activité.
Accélérer les encaissements clients
Réduire de quelques jours le délai de paiement client, ou DSO, peut libérer davantage de trésorerie qu’une négociation fournisseur agressive. Des relances automatisées, envoyées à l’approche de l’échéance plutôt qu’après le retard, améliorent le suivi sans rendre la relation plus conflictuelle. Lorsque la tension est plus forte, l’affacturage, la cession Dailly ou l’escompte peuvent transformer une créance en cash immédiat. Leur coût doit être comparé à celui d’un découvert prolongé.
Agir sur les délais fournisseurs et les stocks
Négocier des délais de paiement fournisseurs plus longs, tout en préservant la relation, augmente le DPO et réduit la pression immédiate sur les sorties de cash. Le stock excédentaire immobilise lui aussi des liquidités. En rapprochant les niveaux de stock de la demande réelle, l’entreprise réduit le cycle de conversion du cash, ou CCC. Cet indicateur mesure le temps écoulé entre le paiement d’un achat et l’encaissement de la vente correspondante.
Lorsqu’un excédent apparaît ponctuellement, il peut être arbitré entre sécurité, rendement et disponibilité. Des placements à très court terme peuvent être envisagés, tout en conservant la liquidité nécessaire aux échéances prévues.
Automatiser et centraliser pour gagner en fiabilité
Le rapprochement bancaire manuel, les relances saisies une à une et le reporting reconstruit en fin de mois ralentissent les décisions. Ils augmentent aussi le risque d’erreur. L’automatisation des rapprochements et du reporting consolidé libère du temps pour analyser les tendances et corriger les écarts entre prévisions et réalisations.
Une connexion bancaire via EBICS, Swift, API ou open banking permet d’agréger les flux de plusieurs comptes et banques. Cette centralisation devient particulièrement utile lorsqu’une entreprise gère plusieurs filiales. Le cash pooling va plus loin en regroupant physiquement ou notionnellement les soldes de différentes entités. L’excédent d’une filiale peut alors contribuer au financement du besoin d’une autre, sans recourir immédiatement à un financement externe. Pour approfondir les mécanismes de pilotage financier, il est possible de découvrir la suite consacrée aux leviers de performance d’une direction financière en croissance.
Les indicateurs et signaux qui doivent déclencher une action
Un pilotage efficace repose sur un nombre limité de KPI, suivis régulièrement. Des indicateurs simples, mis à jour chaque semaine, sont plus utiles qu’un tableau exhaustif consulté une fois par trimestre.
Les quatre indicateurs à suivre en priorité
Le DSO mesure le délai moyen de paiement des clients. Le DPO mesure le délai moyen accordé par les fournisseurs. Le CCC combine ces données avec la rotation des stocks pour mesurer la durée d’immobilisation du cash dans le cycle d’exploitation. À ces trois indicateurs du BFR s’ajoute la position de trésorerie consolidée, à comparer chaque semaine au prévisionnel pour repérer rapidement les écarts.
Les signaux d’alerte à ne pas laisser s’installer
Un recours de plus en plus fréquent au découvert, un allongement progressif des délais de paiement clients ou un écart croissant entre le prévisionnel glissant et les flux réels annoncent souvent une tension plus sérieuse. Il faut alors envisager en amont une ligne de crédit, l’affacturage ou l’escompte. Une décision prise à froid laisse davantage de choix et évite de négocier un financement court terme dans l’urgence.
Articles qui pourraient vous intéresser :
 Crypto-legacy.app : avis, fonctionnement et précautions avant de vous lancer
 Abattement assurance vie avant 70 ans : tout comprendre pour optimiser votre transmission
 Aptos : tout comprendre sur la blockchain next-gen et son token apt
 SCPI Accimmo Pierre : faut-il investir malgré la baisse du prix de part et la décollecte ?