Cabinet de conseil en gestion de patrimoine à Montpellier : vérifier les statuts, comparer les frais, préparer le rendez-vous
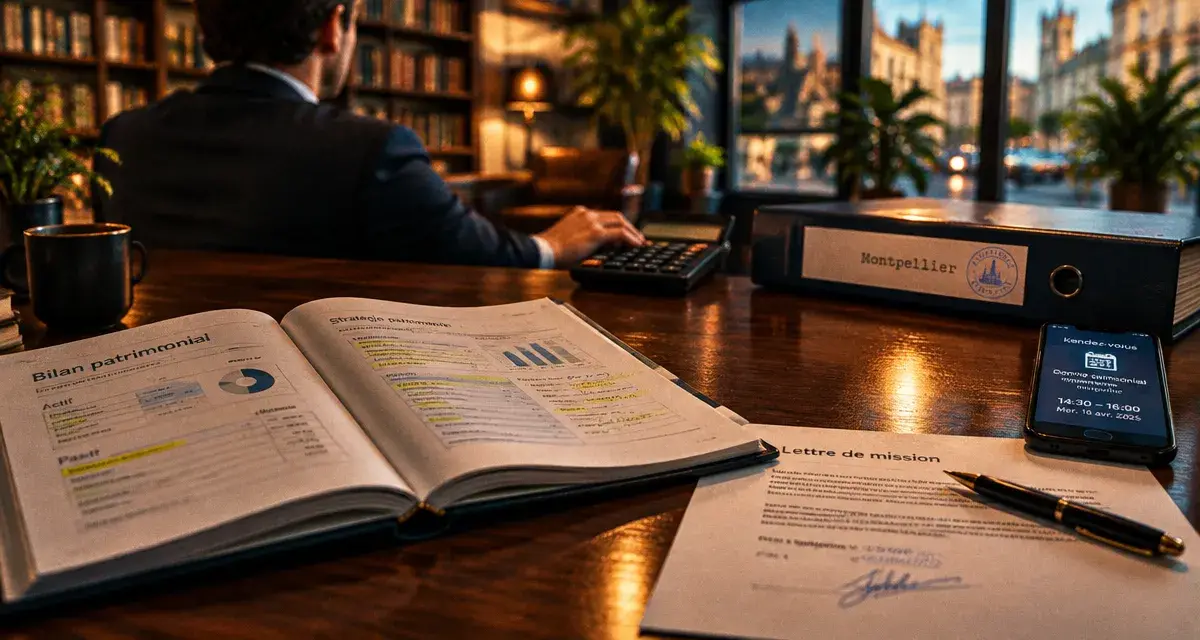
Pour choisir un cabinet de conseil en gestion de patrimoine à Montpellier, comparez d’abord son expérience sur votre problématique, ses habilitations et sa rémunération. La proximité compte, mais elle ne remplace ni une recommandation écrite ni des frais clairement expliqués. Avant de prendre rendez-vous, précisez votre priorité : investir, préparer votre retraite, organiser une transmission ou articuler patrimoine personnel et professionnel.
Partir de votre besoin pour sélectionner les bons interlocuteurs
Un cabinet pertinent pour un jeune actif qui commence à épargner ne sera pas nécessairement le plus adapté à une cession d’entreprise ou à un retour d’expatriation. Cherchez une expérience correspondant à votre situation plutôt qu’une liste impressionnante de placements. Demandez quels dossiers comparables le conseiller accompagne, sans attendre qu’il divulgue des informations confidentielles.
Les entrepreneurs et professions libérales doivent notamment coordonner trésorerie, protection familiale et actifs professionnels. À l’approche de la retraite, les questions portent davantage sur les revenus futurs, la disponibilité de l’épargne et la transmission. Pour une famille recomposée, une personne protégée ou un expatrié, vérifiez aussi la capacité du cabinet à travailler avec un notaire, un avocat ou un expert-comptable.
Définissez une « ancre » avant tout échange : la somme qui doit rester disponible pour maintenir votre équilibre de vie. Elle peut couvrir vos dépenses courantes, un projet prochain ou une baisse temporaire de revenus. Ce repère évite qu’un avantage fiscal séduisant vous conduise à immobiliser une épargne dont vous pourriez avoir besoin. Une stratégie patrimoniale se juge aussi à ce qu’elle vous permet de ne pas sacrifier.
Enfin, distinguez conseil ponctuel et accompagnement durable. Une analyse successorale ciblée n’exige pas forcément le même contrat qu’un suivi annuel de placements. Demandez si le cabinet impose un seuil d’actifs ou un montant minimal de mission.
Vérifier les habilitations et comprendre l’indépendance annoncée
L’appellation « conseiller en gestion de patrimoine » ne suffit pas à identifier les activités qu’un professionnel peut exercer. Les statuts nécessaires dépendent des prestations proposées : conseil financier, distribution d’assurance, intermédiation ou transaction immobilière. Vérifiez l’identité juridique du cabinet, ses inscriptions et le périmètre exact de son intervention.
Des qualifications à lire sans les confondre
Le statut de conseiller en investissements financiers (CIF) encadre une activité réglementée. Son inscription doit être vérifiée au registre de l’ORIAS, ainsi que son appartenance à une association professionnelle agréée par l’AMF. Pour l’assurance, contrôlez également la catégorie d’immatriculation correspondant à l’activité exercée. Une intervention en transaction immobilière suppose les habilitations appropriées.
La certification AMF atteste des connaissances professionnelles selon le dispositif concerné : elle n’est ni un agrément général du cabinet ni une garantie de performance. La compétence juridique appropriée (CJA) ne transforme pas non plus un conseiller en avocat ou en notaire. Demandez qui réalise les consultations juridiques et les actes nécessaires à votre dossier.
Indépendant ne signifie pas simplement « hors réseau bancaire »
Un cabinet peut être autonome dans son organisation tout en percevant des commissions de partenaires. Pour le conseil en investissement, la qualification de conseil indépendant répond à des exigences spécifiques, notamment sur l’étendue de l’analyse et la rémunération. Faites préciser par écrit la nature du service proposé, les fournisseurs accessibles et les éventuels liens commerciaux.
Un cabinet rattaché à un groupe n’est pas automatiquement moins pertinent. Comparez plutôt la diversité réelle des solutions, la justification des choix et la manière dont les conflits d’intérêts sont traités.
Comparer les missions, les solutions et leur coût total
Le bilan patrimonial doit précéder la sélection des produits. Il rassemble actifs, dettes, revenus, charges, situation familiale, fiscalité et objectifs. La recommandation explique ensuite les arbitrages : quelle somme investir, pendant combien de temps, avec quels risques et quelle disponibilité ? Réduire l’impôt ne doit pas devenir l’unique objectif.
L’assurance-vie, les SCPI et le plan d’épargne retraite (PER) répondent à des usages différents. Une assurance-vie nécessite d’examiner ses supports et ses frais ; les unités de compte présentent un risque de perte en capital. Les SCPI exposent notamment aux risques immobiliers et à une liquidité limitée. Le PER vise la retraite, avec des possibilités de sortie anticipée encadrées.
En immobilier, une location meublée sous le régime LMNP, un logement locatif intermédiaire ou une détention via une SCI ne sont pas interchangeables. Leurs contraintes juridiques, fiscales et de gestion doivent être étudiées selon votre situation et les règles applicables. Pour transmettre, donation et démembrement méritent une coordination avec le notaire.
| Point à comparer | Élément à demander |
|---|---|
| Étendue de la mission | Bilan, recommandations écrites, mise en œuvre et exclusions |
| Honoraires | Montant, mode de calcul et prestations incluses |
| Commissions | Origine, montant ou méthode de calcul, caractère récurrent |
| Frais des placements | Coûts d’entrée, de gestion, d’arbitrage et de sortie éventuels |
| Suivi | Fréquence, interlocuteur et coût des révisions |
Comparez le coût global, pas seulement le prix du premier entretien. Un rendez-vous gratuit ne signifie pas que le conseil ou les placements le seront. Exigez une explication compréhensible avant toute signature.
À Montpellier, évaluer la proximité sans surpayer l’argument local
Un cabinet situé à Montpellier ou à Castelnau-le-Lez peut faciliter les rencontres et la coordination avec vos autres conseils. Vérifiez toutefois l’adresse effective de réception, l’accessibilité et la zone d’intervention. Une implantation dans l’Hérault ne signifie pas nécessairement que des déplacements sont proposés partout en Occitanie.
Pour un investissement locatif, quatre secteurs souvent évoqués sont l’Écusson, Port-Marianne, Richter et Antigone. Leur seule notoriété ne permet pas de conclure à la qualité d’un achat. L’analyse doit descendre à l’échelle du bien : prix d’acquisition, loyers réalistes, charges de copropriété, travaux, performance énergétique, vacance et conditions de revente.
Demandez au conseiller de distinguer sa connaissance du marché et son éventuel rôle commercial dans la vente. Un programme proposé par un partenaire doit être comparé à d’autres options, y compris l’absence d’investissement si votre situation ne s’y prête pas.
Si vous vivez ailleurs, précisez les modalités de suivi à distance : visioconférence, transmission sécurisée des documents, signature et disponibilité du référent. La continuité de la relation importe davantage que la seule proximité du bureau.
Préparer un premier rendez-vous qui débouche sur une décision claire
Lors de la prise de contact, indiquez votre situation, votre objectif principal et votre échéance. Demandez la durée prévue de l’entretien, son éventuel coût et les documents nécessaires. Vous pourrez ainsi vérifier rapidement si le cabinet possède l’expertise recherchée.
- Préparez une synthèse de vos revenus, charges, emprunts et placements.
- Rassemblez vos avis d’imposition, relevés utiles et informations immobilières.
- Précisez votre situation familiale, vos projets et vos besoins de liquidités.
- Listez vos questions sur les risques, les frais et le suivi.
Transmettez les pièces sensibles par un canal sécurisé, après avoir identifié votre interlocuteur. Au terme de l’échange, vous devez comprendre ce qui sera analysé, ce qui sera livré et à quel prix. La lettre de mission doit formaliser ce périmètre avant l’engagement correspondant.
Pour départager deux cabinets, soumettez-leur les mêmes objectifs et comparez leurs réponses écrites. Privilégiez celui qui explique ses limites, documente ses recommandations et accepte de vous laisser réfléchir. Une prise de rendez-vous engage une discussion, pas une souscription.
- Cabinet de conseil en gestion de patrimoine à Montpellier : vérifier les statuts, comparer les frais, préparer le rendez-vous - 6 novembre 2026
- Immobilier à Lyon : tendance à la stabilisation, écarts de prix et marges de négociation - 5 novembre 2026
- Nouvelle école finance : ne confondez pas trading, diplôme et cursus finance-IA - 4 novembre 2026
Articles qui pourraient vous intéresser :
 Haffner energy bourse avis : analyse complète pour investisseurs prudents
 Instant cash flow : comment générer des liquidités immédiates sans se mettre en danger
 SCPI Novaxia NEO : 0 % de frais d’entrée et performance durable pour votre épargne
 Salaire d’un banquier débutant : fourchettes, primes et leviers de progression