Démembrement de clause bénéficiaire : protéger son conjoint et optimiser sa transmission
Le démembrement de la clause bénéficiaire d’un contrat d’assurance vie est une stratégie patrimoniale qui permet de concilier deux objectifs : protéger son conjoint tout en préparant la transmission de son patrimoine aux générations futures. En scindant les droits sur le capital entre un quasi-usufruitier et des nus-propriétaires, cette technique offre une souplesse fiscale et successorale, à condition de maîtriser ses rouages juridiques.
Comprendre le mécanisme du démembrement en assurance vie
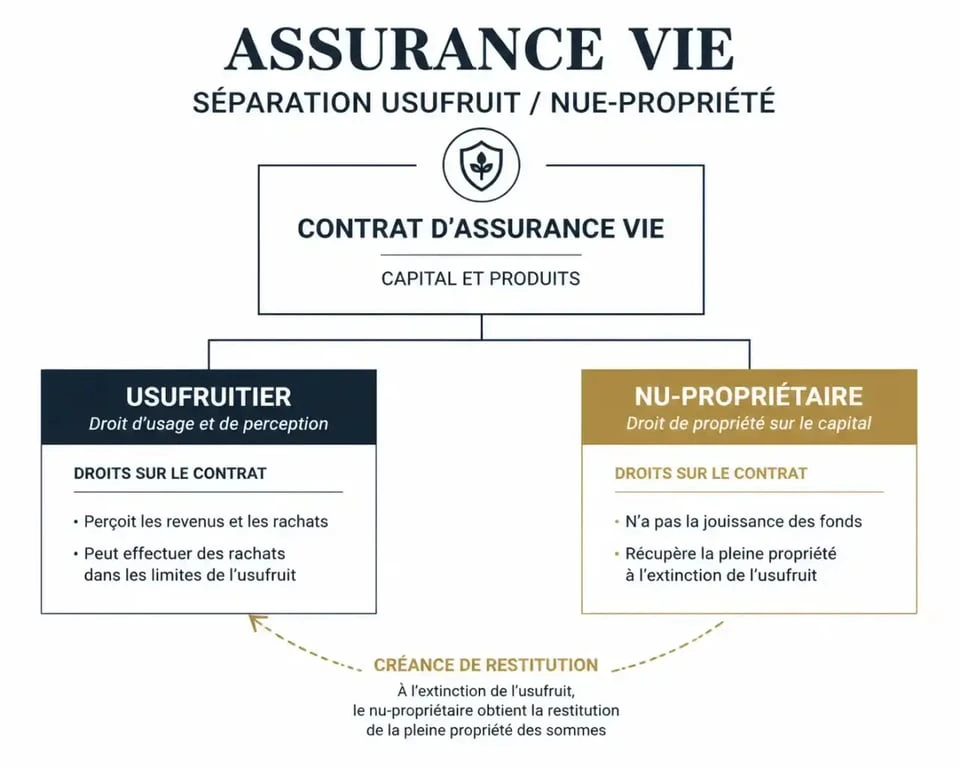
Le démembrement de propriété sépare les droits attachés à un bien. Dans le cadre d’une assurance vie, il s’applique aux capitaux versés au décès de l’assuré. La clause bénéficiaire est rédigée pour partager le capital entre deux catégories de bénéficiaires : l’usufruitier, généralement le conjoint survivant, et le nu-propriétaire, souvent les enfants.
Testez vos connaissances sur le démembrement de l’assurance vie
Contrairement au démembrement d’un bien immobilier, celui de l’assurance vie porte sur une somme d’argent. Il impose la qualification juridique de quasi-usufruit. L’usufruitier reçoit le droit de consommer le capital, à charge pour lui de restituer une somme équivalente au moment de son propre décès. Ce mécanisme assure la protection du conjoint, lui permettant de maintenir son train de vie tout en actant la transmission future vers les enfants.
La distinction entre quasi-usufruit et pleine propriété
La subtilité réside dans la créance de restitution. Lorsque le capital est versé à l’usufruitier, celui-ci en devient propriétaire : il peut l’utiliser, le placer ou le dépenser. Cependant, une dette de restitution est créée envers les nus-propriétaires. Cette dette, inscrite au passif de la succession de l’usufruitier, permet aux enfants de récupérer leur part sans subir une double taxation. Il est nécessaire de formaliser cette créance par une convention de quasi-usufruit dès le versement des fonds pour éviter toute requalification par l’administration fiscale.
Les avantages fiscaux : une optimisation de la succession
L’intérêt majeur du démembrement est l’optimisation des droits de succession. La fiscalité de l’assurance vie, régie par les articles 757 B et 990 I du Code général des impôts, peut être lourde si le capital est transmis en pleine propriété. Le démembrement réduit l’assiette taxable pour les bénéficiaires.
Lors du décès, le barème fiscal appliqué aux nus-propriétaires est calculé en fonction de l’âge de l’usufruitier au moment de la transmission. Plus l’usufruitier est jeune, plus la part de la nue-propriété est importante. La combinaison de l’abattement spécifique de 152 500 euros par bénéficiaire et de la réduction de l’assiette taxable grâce au démembrement permet souvent de limiter drastiquement l’impôt dû.
L’impact sur la créance de restitution
Au décès de l’usufruitier, la créance de restitution détenue par les nus-propriétaires diminue l’actif successoral taxable de ce dernier. Le capital transmis aux enfants n’est pas taxé une seconde fois, puisqu’il est considéré comme le remboursement d’une dette. Pour garantir cette efficacité, la rédaction de la convention de quasi-usufruit doit être précise et rigoureuse.
Les points de vigilance et risques juridiques
Cette stratégie comporte des risques. La principale difficulté réside dans la gestion de la relation entre l’usufruitier et les nus-propriétaires. Si les rapports familiaux sont tendus, le quasi-usufruit peut devenir une source de conflit, notamment si l’usufruitier dilapide le capital et se retrouve dans l’incapacité de rembourser la créance au moment de son décès.
Il faut également veiller à ce que la clause bénéficiaire soit rédigée avec précision. Une formulation vague peut entraîner une requalification fiscale ou une contestation. L’utilisation de termes comme « au profit de mon conjoint en usufruit et de mes enfants en nue-propriété » est une base, mais elle doit être complétée par des dispositions spécifiques sur la convention de quasi-usufruit.
L’importance de la convention de quasi-usufruit
La convention de quasi-usufruit matérialise la dette de l’usufruitier envers les nus-propriétaires. Elle doit être établie par acte sous seing privé ou par acte authentique notarié. Sans ce document, le fisc peut considérer que le capital a été transmis en pleine propriété, annulant ainsi l’avantage fiscal. Il est possible de prévoir des garanties, comme une inscription de sûreté sur un bien immobilier, pour protéger les nus-propriétaires contre le risque d’insolvabilité du quasi-usufruitier.
La précision dans la rédaction : une étape décisive
La réussite de cette stratégie repose sur la qualité de la rédaction de la clause. Chaque mot doit être pesé pour éviter les erreurs. Si la clause ne prévoit pas explicitement les modalités de la créance de restitution ou si elle omet de désigner les bénéficiaires de second rang en cas de renonciation, l’ensemble du montage peut se défaire. Une rédaction bien pensée, qui anticipe les aléas de la vie, garantit que la transmission se déroule sans accroc juridique, assurant la pérennité de votre volonté successorale.
Tableau récapitulatif des bénéfices et contraintes
| Critère | Avantages | Contraintes |
|---|---|---|
| Fiscalité | Réduction de l’assiette taxable | Respect des abattements |
| Protection | Maintien du niveau de vie du conjoint | Risque d’insolvabilité de l’usufruitier |
| Transmission | Anticipation de la succession | Formalisme juridique strict |
Conclusion : est-ce une solution pour vous ?
Le démembrement de la clause bénéficiaire est un outil de gestion patrimoniale pour les familles souhaitant optimiser leur transmission. Il s’agit d’une stratégie sur-mesure qui nécessite un accompagnement par un professionnel, tel qu’un notaire ou un conseiller en gestion de patrimoine. Avant de modifier votre contrat, analysez la composition de votre patrimoine global et la nature de vos relations familiales. Une fois mis en place, ce dispositif offre une sérénité durable, permettant de protéger vos proches tout en maîtrisant la charge fiscale pesant sur vos héritiers.
- Démembrement de clause bénéficiaire : protéger son conjoint et optimiser sa transmission - 21 septembre 2026
- Formation DSA marketing digital : la licence MRR brouille-t-elle la frontière avec le système pyramidal ? - 20 septembre 2026
- Investissement immobilier professionnel : 5 leviers pour maximiser votre rentabilité et sécuriser vos revenus - 19 septembre 2026
Articles qui pourraient vous intéresser :
 Billets de banque français : identifier les raretés et obtenir le remboursement d’une coupure abîmée
 Prévoyance Relyens : 7 € de participation employeur et 3 garanties pour sécuriser vos agents
 Homunity crowdfunding : 1 000 €, 12 à 24 mois et les risques à regarder avant d’investir
 Cabinet transparent ou simple vendeur de placements : ce qu’il faut vérifier à Cannes