L’accompagnement en gestion de patrimoine : honoraires, indépendance et suivi à vérifier
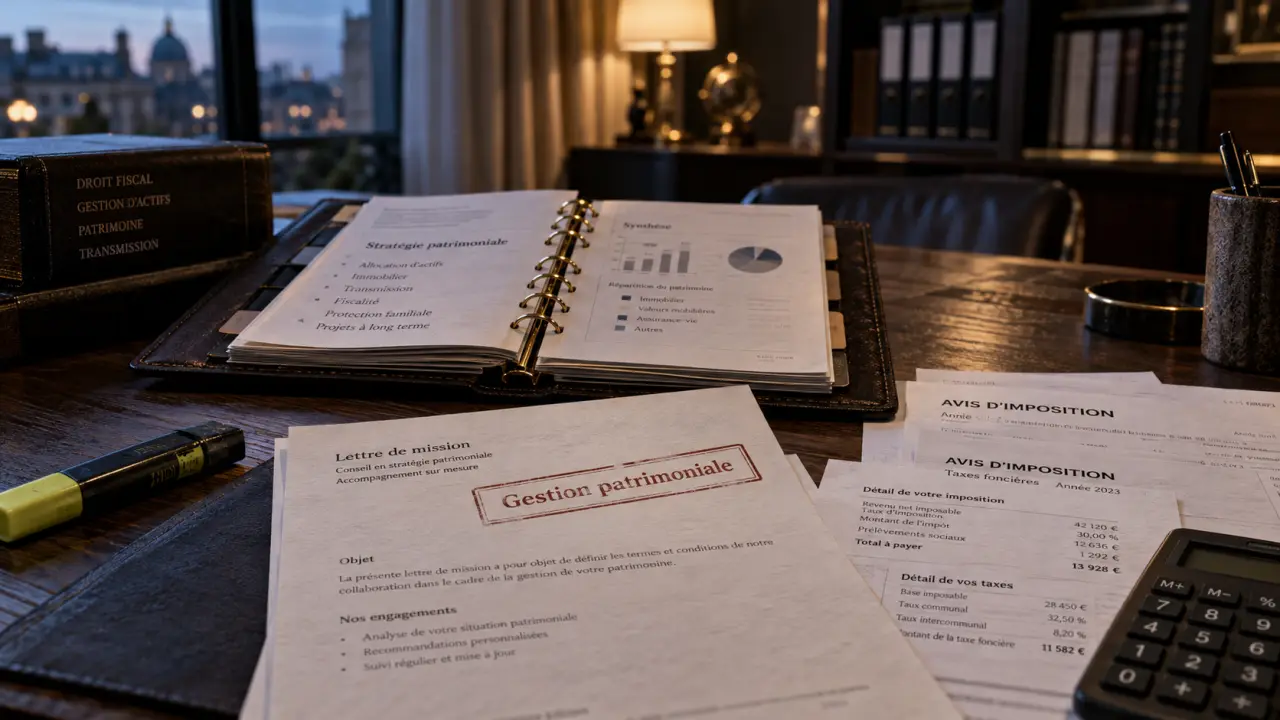
Un accompagnement en gestion de patrimoine devient utile lorsque vos décisions d’épargne, d’immobilier, de fiscalité ou de transmission commencent à se croiser. L’objectif n’est pas de choisir « le meilleur placement », mais de construire une stratégie cohérente avec vos projets, votre niveau de risque et votre horizon de vie. Avant de retenir un professionnel, examinez sa méthode, sa rémunération et sa capacité à vous suivre dans la durée.
Un accompagnement patrimonial dépasse la simple gestion de l’épargne
Placer une somme sur un livret, une assurance-vie ou un PER répond à un besoin précis. La gestion de patrimoine accompagnée adopte une vision plus large : elle prend en compte les actifs existants, les revenus, l’endettement, la fiscalité, la protection familiale et les projets à venir. Elle peut concerner un patrimoine financier, un bien locatif, une résidence principale, des parts d’entreprise ou une épargne encore modeste appelée à progresser.
Le conseiller en gestion de patrimoine, souvent appelé CGP, commence généralement par un bilan patrimonial. Ce bilan ne sert pas uniquement à orienter rapidement vers un produit. Il examine la situation familiale et professionnelle, le régime matrimonial, les contrats détenus, les revenus, l’imposition, les crédits, les bénéficiaires des assurances et les objectifs à court comme à long terme.
Une stratégie liée aux choix de vie
Préparer la retraite, financer les études d’un enfant, réduire une pression fiscale, protéger un conjoint ou anticiper une cession d’entreprise ne conduit pas aux mêmes arbitrages. L’accompagnement repose donc sur une ingénierie patrimoniale : le professionnel met en relation la disponibilité de votre épargne, votre capacité à supporter les variations des marchés, vos échéances et la fiscalité applicable. La performance d’un placement ne peut pas être évaluée indépendamment de ces paramètres.
À qui s’adresse ce service et pour quels projets ?
L’accompagnement patrimonial n’est pas réservé aux très hauts patrimoines. Il peut être particulièrement utile après un événement qui modifie durablement une situation : mariage, naissance, héritage, achat immobilier, augmentation de revenus, passage à l’indépendance, vente d’un bien ou approche de la retraite. Certaines structures fixent toutefois des seuils d’accès. La MAIF, par exemple, réserve son service de conseil patrimonial aux personnes disposant d’un patrimoine financier supérieur à 60 000 €.
Un dirigeant, un professionnel libéral ou un associé a souvent intérêt à faire examiner ensemble ses sphères personnelle et professionnelle. Sa rémunération, sa protection sociale, la détention de son entreprise et l’organisation d’une future transmission demandent une vision coordonnée. Pour une famille, le besoin peut plutôt porter sur la clause bénéficiaire d’une assurance-vie, la donation, le démembrement de propriété ou la constitution de revenus complémentaires.
Le verrou souvent oublié : l’argent disponible au bon moment
Le principal obstacle d’une stratégie patrimoniale n’est pas toujours fiscal. Il peut s’agir de l’absence de liquidités lorsqu’un besoin concret survient. Immobiliser trop d’épargne dans des supports difficiles à céder peut compliquer un changement de résidence, un apport pour un projet professionnel, une aide à un proche ou une période de baisse de revenus. Un accompagnement sérieux distingue donc la réserve de sécurité, les projets à moyen terme et le capital réellement investissable. Cette répartition évite de vendre dans l’urgence un actif au mauvais moment.
Ce que doit produire un premier accompagnement
Le premier rendez-vous doit permettre d’évaluer la qualité de l’écoute autant que la compétence technique. Préparez les éléments qui éclairent votre situation : avis d’imposition, relevés de comptes et de placements, tableaux d’amortissement des prêts, contrats d’assurance, titres de propriété et, pour les dirigeants, documents relatifs à l’entreprise. Vous n’avez pas à tout transmettre immédiatement, mais un conseil personnalisé ne peut pas reposer sur des informations incomplètes.
- Le diagnostic : le conseiller établit l’inventaire des actifs et des passifs, identifie les risques, puis clarifie vos objectifs et leurs priorités.
- La lettre de mission et les préconisations : le périmètre, la rémunération et les interventions attendues sont formalisés. Les recommandations présentent les solutions envisagées, leurs risques, leur fiscalité et leurs contraintes de durée.
- La mise en œuvre et le suivi : vous décidez des actions à engager. La stratégie est ensuite revue lors d’un changement de situation ou à intervalles réguliers.
Demandez un livrable compréhensible : une synthèse patrimoniale, des hypothèses explicites, une allocation proposée et une liste d’actions hiérarchisées. Une recommandation de qualité précise aussi ce qu’elle ne résout pas. Aucun investissement ne supprime le risque de perte en capital, et un avantage fiscal ne justifie pas à lui seul une décision d’investissement.
Comparer cabinet indépendant, banque et plateforme d’abonnement
Le format adapté dépend de votre besoin d’autonomie, de la complexité de votre situation et de l’intensité du suivi souhaité. La proximité géographique peut compter, mais les rendez-vous à distance élargissent aussi le choix. Le point central est de savoir qui recommande, qui met en œuvre et qui est rémunéré à chaque étape.
| Format | Atouts principaux | Point de vigilance |
|---|---|---|
| Cabinet ou CGP indépendant | Approche globale, interlocuteur dédié, capacité à coordonner fiscalité, finance et immobilier. | Vérifier l’architecture réellement ouverte et le détail des honoraires ou des rétrocessions. |
| Banque ou assureur mutualiste | Accès simple, cadre institutionnel, continuité avec les comptes et contrats déjà détenus. | Comparer les solutions proposées avec celles disponibles hors de l’établissement. |
| Plateforme ou abonnement | Coût souvent lisible, ressources pédagogiques et accompagnement adapté aux profils autonomes. | Évaluer la personnalisation réelle et les limites du conseil à distance. |
Le prix ne se résume pas au montant affiché. Un cabinet peut facturer des honoraires horaires, un forfait de bilan, un abonnement de suivi ou percevoir des rétrocessions versées par les établissements partenaires. À titre de repère, CFGP affiche un taux horaire de conseil de 150 € HT. Une plateforme peut proposer un abonnement, comme une formule Essentiel à 8 € par mois ou 96 € par an. Ces montants ne sont comparables que si le périmètre du service est identique : audit, recommandation, mise en place, déclarations fiscales et revue annuelle ne sont pas toujours inclus.
Les vérifications à faire avant de confier vos décisions
La confiance repose sur des éléments vérifiables, pas uniquement sur la qualité d’un discours. Un conseiller peut être inscrit comme CIF, c’est-à-dire Conseiller en Investissements Financiers. Son immatriculation au registre ORIAS permet de contrôler les statuts déclarés, notamment dans les domaines de l’assurance, du crédit ou de l’investissement. La carte T est requise pour certaines activités de transaction immobilière. Ces statuts ne garantissent pas à eux seuls la pertinence d’un conseil, mais leur absence ou leur présentation imprécise doit alerter.
- Demandez si le professionnel est rémunéré par honoraires, rétrocessions, abonnement ou par une combinaison de ces modèles.
- Faites préciser le montant exact, les frais des produits et l’existence éventuelle de commissions versées par des partenaires.
- Interrogez-le sur le nombre de solutions comparées et sur son accès à plusieurs établissements.
- Vérifiez l’expérience de l’équipe, les avis clients, l’ancienneté et les preuves de suivi dans des situations proches de la vôtre.
- Exigez que votre profil de risque, votre horizon de placement et votre besoin de liquidité soient formalisés avant toute souscription.
Un accompagnement de qualité ne pousse pas à agir vite. Il vous laisse le temps de comprendre, de comparer et de refuser une recommandation. Cette transparence, associée à un suivi régulier et à une stratégie ajustable, transforme un conseil financier ponctuel en véritable pilotage patrimonial.
Articles qui pourraient vous intéresser :
 Haffner energy bourse avis : analyse complète pour investisseurs prudents
 Instant cash flow : comment générer des liquidités immédiates sans se mettre en danger
 SCPI Novaxia NEO : 0 % de frais d’entrée et performance durable pour votre épargne
 2048 euros brut en net : quel est votre salaire réel après cotisations ?