Optimisation fiscale : réduire l’impôt avec des dispositifs adaptés et vérifiables
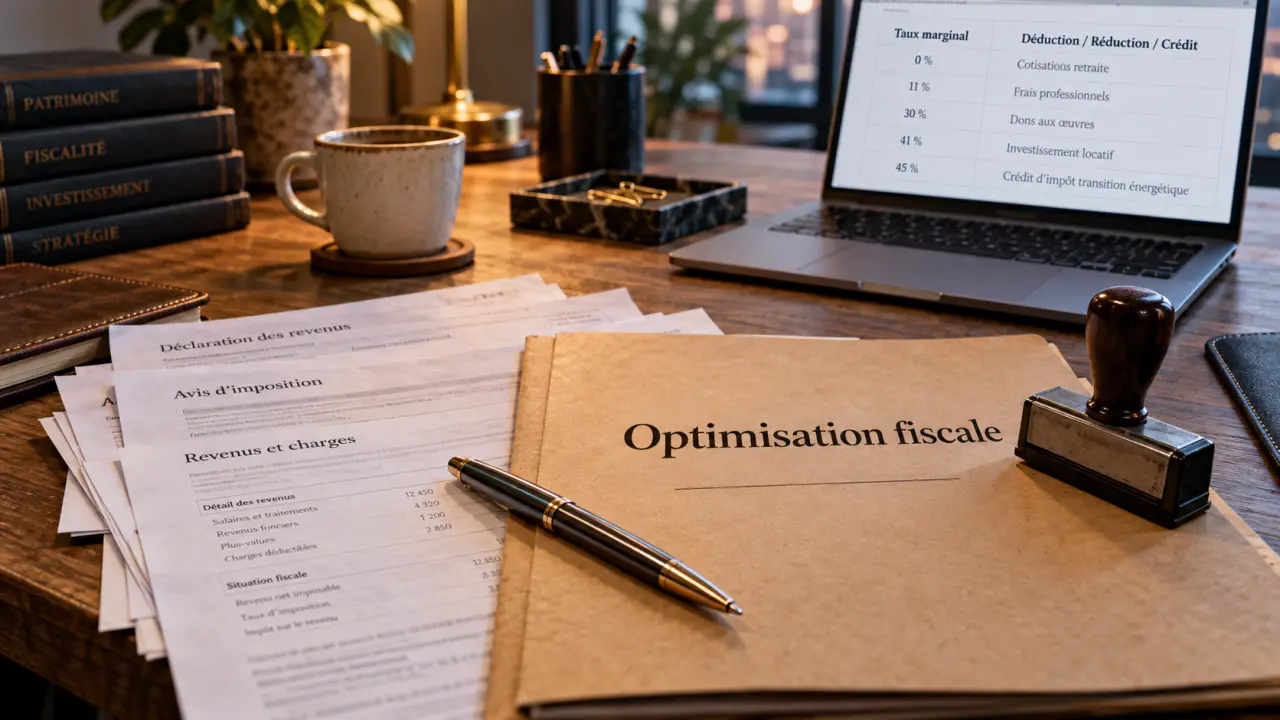
L’optimisation fiscale consiste à utiliser les règles prévues par la loi pour diminuer légalement son impôt. Elle exclut la dissimulation de revenus et les montages artificiels. Son intérêt dépend de la situation familiale, des revenus, du patrimoine et du respect des conditions propres à chaque dispositif.
Une optimisation fiscale légale, mais jamais automatique
Réduire sa charge fiscale peut passer par plusieurs mécanismes. Une déduction diminue le revenu imposable. Une réduction d’impôt s’impute sur l’impôt calculé. Un crédit d’impôt peut, selon les cas, être restitué lorsque son montant dépasse l’impôt dû. Les abattements et le quotient familial influencent également le calcul final.
Le bon choix n’est pas forcément celui qui affiche la réduction la plus élevée. Il doit correspondre à un projet réel. Un versement sur un produit retraite, un don ou des travaux dans un bien locatif n’ont ni la même utilité patrimoniale, ni le même calendrier, ni les mêmes conséquences à long terme. L’économie d’impôt ne doit donc être qu’un élément de la décision.
La frontière entre optimisation, évasion et fraude fiscale
L’optimisation fiscale est légale lorsque le contribuable applique un dispositif existant, déclare correctement les informations demandées et peut justifier son éligibilité. L’évasion fiscale désigne des pratiques visant à déplacer ou à soustraire une base imposable, souvent en exploitant les différences entre États. La fraude fiscale implique une violation de la loi : omission de revenus, fausse facture, activité dissimulée ou déclaration mensongère.
La vigilance s’impose lorsque l’opération n’a aucune logique économique ou familiale en dehors de son effet fiscal. Un montage artificiel peut être contesté, notamment au titre de l’abus de droit. Une optimisation solide reste lisible : elle répond à une raison concrète, repose sur des flux traçables et s’appuie sur des documents cohérents.
Partir de l’impôt à réduire avant de choisir un dispositif
La première étape consiste à identifier la nature de l’impôt et du revenu concernés. Un foyer imposé principalement sur ses salaires ne raisonne pas comme un bailleur qui perçoit des revenus fonciers, ni comme une personne assujettie à l’IFI. Cette analyse évite de souscrire un produit fiscalement attractif, mais inadapté à la situation.
| Situation à analyser | Levier souvent envisagé | Point décisif |
|---|---|---|
| Revenus élevés et préparation de la retraite | PER individuel | Effet de la déduction selon le taux marginal d’imposition et fiscalité à la sortie |
| Revenus fonciers et logement loué nu | Déficit foncier | Nature des travaux, règles d’imputation et conservation du bien |
| Projet philanthropique | Dons à des organismes éligibles | Reçu fiscal, organisme bénéficiaire et plafond applicable |
| Enfant majeur | Rattachement ou pension alimentaire | Comparaison du gain selon les revenus et la composition du foyer |
Le taux marginal d’imposition change la valeur d’une déduction
Une déduction fiscale ne procure pas le même avantage à tous les foyers. Son intérêt dépend du taux marginal d’imposition : plus ce taux est élevé, plus chaque euro déduit du revenu imposable peut produire une économie importante. Une réduction d’impôt, elle, agit directement sur l’impôt calculé, dans les limites fixées par le dispositif.
Avant de verser de l’argent sur un PER, il faut examiner son plafond personnel de déduction, l’impôt réellement dû et le traitement fiscal prévu à la sortie. Épargner uniquement pour obtenir un avantage immédiat peut être décevant si l’épargne est peu disponible ou si les conditions de sortie n’ont pas été anticipées.
Les leviers utiles selon les projets de vie et de patrimoine
Retraite, dons et aide à un enfant
Le plan d’épargne retraite permet, sous conditions, de déduire les versements volontaires dans une limite annuelle. Il convient surtout à une épargne de long terme et impose d’accepter une disponibilité plus encadrée. Les plafonds non utilisés peuvent, dans certaines situations, être mobilisés ultérieurement. Le plafond indiqué sur l’avis d’impôt reste la référence à examiner avant tout versement.
Les dons à des organismes éligibles ouvrent droit à une réduction d’impôt dont le taux dépend de l’organisme et des règles applicables. Le reçu fiscal doit être conservé avec les autres justificatifs. Pour un enfant majeur, le choix entre rattachement au foyer fiscal et déduction d’une pension alimentaire mérite une simulation. Les deux avantages ne se cumulent pas librement.
Immobilier : distinguer location nue, meublée et travaux
Le déficit foncier concerne principalement les revenus fonciers issus de la location nue. Lorsque certaines charges et certains travaux déductibles excèdent les loyers encaissés, le déficit peut d’abord réduire les revenus fonciers, puis être imputé sur le revenu global sous conditions et dans une limite spécifique. La fraction non utilisée peut, selon les règles applicables, être reportée sur les revenus fonciers des années suivantes.
La location meublée obéit à une logique différente, avec des règles propres pour déterminer le résultat et, selon le régime choisi, prendre en compte l’amortissement. Il ne faut donc pas transposer mécaniquement le déficit foncier à un logement meublé. La fiscalité doit accompagner la stratégie locative, et non la dicter à elle seule.
Un patrimoine se construit dans la durée. Chaque choix, achat, travaux, mode de location, financement, donation ou versement retraite, doit rester cohérent avec les autres. Empiler des avantages fiscaux sans vérifier leur équilibre peut fragiliser l’ensemble. Un investissement peu rentable, un crédit trop lourd ou une épargne immobilisée peuvent peser durablement davantage que le gain fiscal initial.
Plafonds, justificatifs et pièges qui coûtent cher
Le plafonnement global des niches fiscales limite en principe le total de certains avantages fiscaux à 10 000 € par an et par foyer fiscal. Certains mécanismes obéissent toutefois à des règles distinctes ou ne relèvent pas de ce plafond. Il faut donc vérifier le traitement de chaque avantage plutôt que d’additionner toutes les économies espérées.
Les plafonds d’un PER, les règles relatives aux dons, aux charges déductibles et au déficit foncier évoluent. Ils dépendent aussi de la déclaration concernée. Un montant annoncé sans examen de l’année fiscale, du foyer et de l’option retenue ne garantit aucun gain. La réduction ne se matérialise que si les conditions légales sont réunies et si l’impôt permet de l’imputer.
- Conservez les reçus fiscaux, les factures de travaux, les baux, les relevés de versements et les justificatifs de paiement.
- Vérifiez que les dépenses sont engagées et réglées pendant la période admise par le dispositif.
- Déclarez les montants dans les rubriques appropriées, notamment dans le cadre 7 pour les réductions et crédits concernés.
- Ne confondez pas une dépense déductible, une dépense éligible à une réduction et une simple dépense personnelle.
- Gardez une trace de votre raisonnement en cas de contrôle fiscal, surtout pour les opérations patrimoniales importantes.
Construire une stratégie sobre et vérifiable
La meilleure optimisation fiscale est généralement progressive. Commencez par les mécanismes directement liés à votre situation : frais et charges réellement déductibles, choix familial pertinent, dons décidés pour leur utilité, épargne retraite compatible avec vos objectifs, puis immobilier si le projet reste intéressant avant fiscalité.
Évaluez chaque option avec quatre questions : quel impôt est réduit, pendant combien de temps, avec quelle contrainte et à quel coût total ? Un dispositif rentable uniquement grâce à son avantage fiscal doit alerter. À l’inverse, un projet patrimonial cohérent dont la fiscalité est correctement maîtrisée peut améliorer durablement le revenu disponible.
En présence de revenus variés, d’un patrimoine immobilier conséquent, d’une activité indépendante ou d’une situation familiale complexe, un conseil personnalisé peut sécuriser les déclarations et les arbitrages. L’objectif reste simple : payer l’impôt dû, sans renoncer aux dispositifs légaux auxquels votre foyer peut réellement prétendre.
Articles qui pourraient vous intéresser :
 Paiement en plusieurs fois sur vinted : comment ça marche vraiment ?
 Garantie Visale : 3 failles majeures qui déçoivent les propriétaires
 Middle office banque : l’interface qui contrôle, valide et sécurise les opérations
 Sully Patrimoine Gestion : registres, adresses et chiffres clés à vérifier avant de confier son patrimoine