Gestion de patrimoine expatrié : le mauvais réflexe fiscal qui peut coûter deux fois
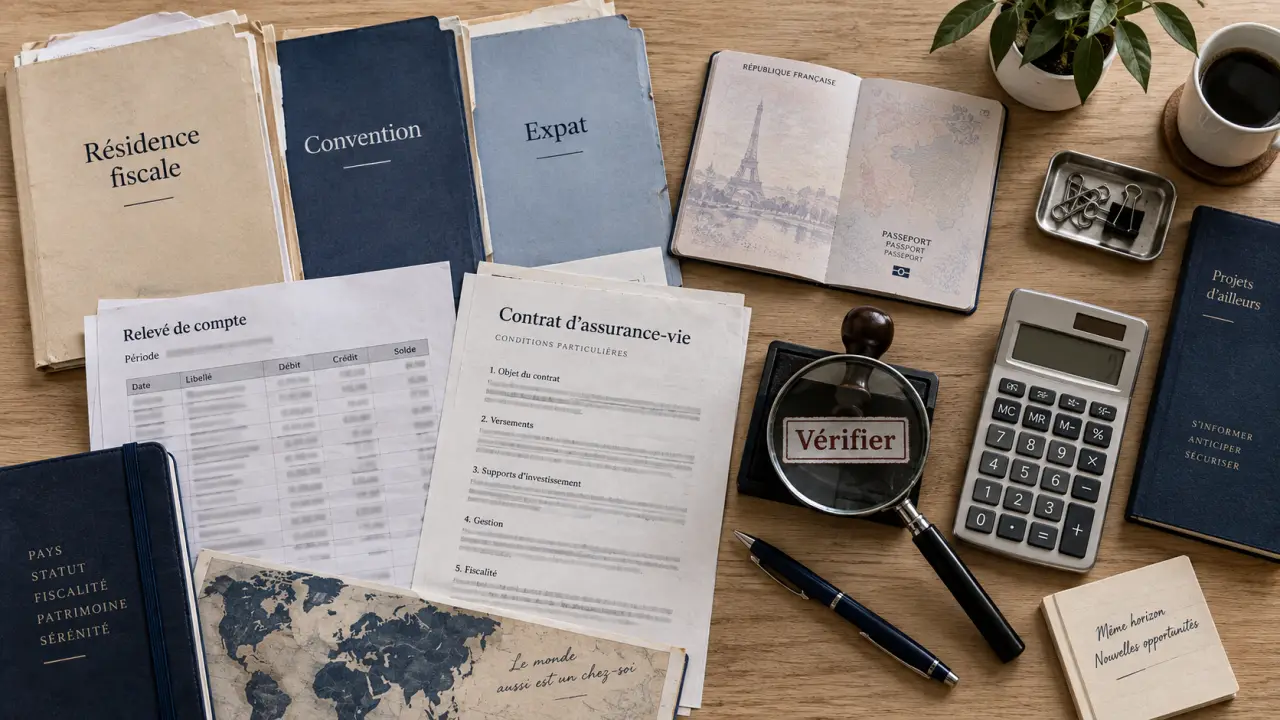
Vivre à l’étranger ne met pas un patrimoine français entre parenthèses. Comptes, immobilier, assurance-vie, entreprise, retraite et succession restent soumis à des règles qui se croisent entre le pays de résidence et la France. Une gestion de patrimoine expatrié efficace commence par une photographie précise de la situation, avant tout choix de placement ou d’optimisation fiscale.
Partir à l’étranger change les règles du patrimoine
Le terme expatrié recouvre des situations très différentes. Une personne peut travailler quelques années hors de France tout en conservant un logement locatif, une famille ou des revenus français. Une autre peut s’installer durablement à l’étranger, détenir une société, des actifs financiers dans plusieurs pays et envisager une transmission internationale. Dans les deux cas, la résidence fiscale est le point de départ de toute stratégie patrimoniale.
Testez vos connaissances : Gestion de patrimoine expatrié
Le statut de non-résident fiscal ne dépend pas d’une simple adresse postale. Il s’apprécie notamment au regard du foyer, du séjour habituel, de l’activité professionnelle et du centre des intérêts économiques. La durée de présence, souvent examinée autour du seuil de 183 jours par an, ne suffit pas toujours à elle seule pour trancher. Lorsqu’un contribuable présente des liens forts avec deux pays, la convention fiscale applicable aide à déterminer lequel peut imposer ses revenus et dans quelles conditions. Cette analyse influence les déclarations à produire, le traitement des revenus et l’accès réel à certaines enveloppes.
Ne pas confondre nationalité, expatriation et résidence fiscale
Un Français vivant à l’étranger n’est pas automatiquement non-résident fiscal de France. De même, un étranger installé en France peut y être résident fiscal. Cette distinction joue sur les revenus fonciers, les plus-values, l’IFI, les prélèvements sociaux et l’imposition de certains revenus financiers. Elle évite aussi de bâtir une stratégie sur une hypothèse erronée, par exemple en conservant un produit français dont l’avantage fiscal ne suit pas le changement de résidence.
Le départ peut aussi modifier l’intérêt ou les conditions d’accès à certains placements réglementés français, comme le PEA. Pour un entrepreneur ou un dirigeant, la cession de titres et la question de l’Exit Tax peuvent également nécessiter une analyse avant le changement de résidence. Ces sujets dépendent de la situation personnelle et des règles applicables. Ils ne doivent pas être traités à partir d’une règle générale.
Éviter la double imposition sans improviser
Le mauvais réflexe consiste à se limiter à la déclaration du pays où l’on vit. Un non-résident peut rester imposé en France sur des revenus de source française, notamment certains loyers, revenus professionnels ou gains liés à des actifs français. De son côté, le pays de résidence peut demander une déclaration mondiale des revenus. La convention fiscale entre les deux États détermine alors quel pays impose, à quel titre et selon quel mécanisme d’élimination de la double imposition.
Cette vérification doit être menée avant une vente, une donation, une cession d’entreprise ou un transfert d’épargne. Une opération qui semble neutre dans un pays peut avoir des conséquences dans l’autre. Le calendrier compte également : le départ, le changement de résidence fiscale et le retour en France peuvent chacun modifier les obligations déclaratives et le traitement des revenus.
Les documents à réunir avant toute décision
Une gestion patrimoniale transfrontalière se pilote avec des preuves, pas avec des approximations. Il est utile de centraliser les avis d’imposition, les justificatifs de résidence fiscale, les relevés bancaires et d’assurance-vie, les titres de propriété, les crédits en cours, les contrats de mariage, les donations antérieures et les documents relatifs à une activité professionnelle ou à une société. Cette base permet de distinguer les revenus de source française des autres revenus et de préparer les obligations déclaratives adaptées.
- Identifier les États concernés par vos revenus, vos actifs et votre foyer.
- Vérifier la convention fiscale bilatérale applicable et ses règles de rattachement.
- Recenser les déclarations françaises restantes, y compris celles liées à l’immobilier ou à l’IFI lorsque la situation le justifie.
- Anticiper les événements sensibles : départ, vente d’entreprise, donation, héritage ou retour en France.
Dans les situations complexes, un audit fiscal à blanc ou un rescrit fiscal peut aider à sécuriser une position avant une opération importante. Une représentation fiscale peut également être nécessaire dans certains cas. L’objectif n’est pas de rechercher un montage standard, mais de disposer d’une lecture cohérente, documentée et défendable dans chaque pays concerné. Les formulaires à remplir et les interlocuteurs compétents peuvent varier selon la nature des revenus et des actifs.
Choisir des enveloppes compatibles avec une vie internationale
Le bon placement pour un expatrié dépend d’abord de l’horizon, de la devise des dépenses futures, de la tolérance au risque, du pays de résidence et du projet de retour. La liquidité, la portabilité et la fiscalité doivent être examinées ensemble. Un produit performant sur le papier peut devenir contraignant s’il est mal reconnu localement, difficile à déclarer ou inadapté à la monnaie dans laquelle seront financés vos projets.
| Solution | Intérêt potentiel | Point de vigilance |
|---|---|---|
| Assurance-vie française | Enveloppe connue, accessible et utile pour organiser l’épargne et la clause bénéficiaire. | Son traitement fiscal dépend du pays de résidence ; il faut vérifier sa compatibilité locale. |
| Assurance-vie luxembourgeoise | Dimension internationale, gestion multi-devises et architecture ouverte selon les contrats. | Les conditions d’accès et de gestion peuvent être plus exigeantes ; le cadre fiscal reste lié à la résidence. |
| SCPI ou immobilier français | Exposition à l’immobilier et revenus potentiellement rattachés à la France. | Fiscalité des revenus, déclarations et liquidité doivent être anticipées. |
| Nue-propriété | Peut correspondre à un objectif de capitalisation différée ou de préparation du retour. | Absence de revenus immédiats et horizon à accepter avant l’investissement. |
L’assurance-vie française et l’assurance-vie luxembourgeoise ne répondent pas aux mêmes contraintes opérationnelles. La première peut rester pertinente selon la résidence et le contrat détenu. La seconde peut proposer une gestion multi-devises et une architecture ouverte, mais son intérêt dépend lui aussi du cadre fiscal local, des conditions d’accès et du suivi nécessaire. Il faut donc comparer les enveloppes à partir de la situation réelle, plutôt que de retenir automatiquement la solution présentée comme la plus internationale.
La devise est un risque patrimonial à part entière
Un patrimoine investi uniquement en euros peut sembler rassurant lorsque l’on est payé, dépense et prépare sa retraite dans une autre monnaie. Cette sécurité apparente expose pourtant au risque de change : une baisse de l’euro peut renchérir les études des enfants, l’achat d’un logement ou le niveau de vie futur dans le pays de résidence. Répartir les liquidités et les investissements en fonction des dépenses à venir, plutôt qu’en fonction de ses seules habitudes françaises, donne une lecture plus concrète du pouvoir d’achat réel.
Les placements multi-devises peuvent répondre à cet enjeu, mais ils ne suppriment pas le risque. Ils doivent être choisis en cohérence avec les besoins futurs, et non comme une réponse automatique à l’expatriation. Une diversification raisonnable tient aussi compte des classes d’actifs, des zones géographiques, de la disponibilité des fonds et des frais. La devise de référence du portefeuille ne doit pas masquer la monnaie dans laquelle les projets seront réellement financés.
Préparer la retraite, la transmission et un éventuel retour
L’expatriation modifie souvent la trajectoire de retraite. Les droits acquis en France, les régimes obligatoires ou complémentaires du pays d’accueil, l’épargne personnelle et la date de liquidation doivent être étudiés ensemble. Un bilan retraite permet de repérer les périodes manquantes, les droits transférables et les choix à arbitrer avant de prendre une décision irréversible.
Cette démarche doit aussi intégrer les revenus futurs, la devise dans laquelle ils seront versés et le pays où la retraite sera passée. Un départ temporaire et une installation durable ne produisent pas les mêmes besoins. Les comptes, les contrats d’épargne et les placements doivent rester cohérents avec le calendrier professionnel et le projet de vie.
La succession ne se traite pas au dernier moment
En présence d’enfants, d’un conjoint d’une autre nationalité, d’une famille recomposée ou de biens répartis entre plusieurs États, la transmission dépasse largement la rédaction d’une clause bénéficiaire. Le droit applicable à la succession, les règles de réserve, la fiscalité des donations et les formalités locales peuvent différer sensiblement. Une stratégie adaptée associe la protection du conjoint, l’équité entre héritiers, la localisation des actifs et la volonté de conserver ou non certains biens.
Les donations antérieures, le régime matrimonial et les contrats déjà signés doivent être intégrés à cette réflexion. Une modification de résidence peut changer la lecture juridique ou fiscale d’une opération prévue en France. Anticiper permet de vérifier les documents, de coordonner les intervenants et d’éviter qu’une décision prise dans un pays crée une difficulté dans un autre.
Le retour en France mérite la même anticipation. Il peut modifier l’imposition des revenus financiers, l’intérêt de certaines structures, l’organisation des comptes et le traitement de l’assurance-vie. Préparer ce retour quelques mois ou quelques années en amont laisse davantage de choix qu’une réorganisation réalisée dans l’urgence après le déménagement.
Reconnaître un accompagnement patrimonial réellement international
Un conseiller spécialisé ne se contente pas de proposer une liste de produits. Il doit commencer par un audit patrimonial : composition des actifs, régime matrimonial, objectifs familiaux, fiscalité française et étrangère, dettes, contrats existants et échéances à venir. Ses recommandations doivent ensuite être expliquées dans une lettre de mission claire, avec les limites de son intervention et, si nécessaire, la coordination avec un avocat, un notaire ou un expert-comptable compétent dans les pays concernés.
Un accompagnement international peut aussi inclure une assistance aux déclarations fiscales, un bilan retraite, des arbitrages ponctuels ou un mandat de gestion sur-mesure. Ces prestations ne répondent pas toutes au même besoin. Leur pertinence dépend de l’autonomie souhaitée, de la complexité du patrimoine et du nombre de pays concernés.
Avant de vous engager, demandez comment sont analysées les conventions fiscales, quelles solutions sont accessibles selon votre pays de résidence, comment sont rémunérés les conseils et les produits, et à quelle fréquence le suivi est réalisé. Un mandat de gestion sur-mesure peut convenir à certains patrimoines, tandis qu’un accompagnement avec arbitrages ponctuels suffit à d’autres. La qualité du conseil se mesure à sa capacité à faire évoluer la stratégie à chaque changement de pays, de projet familial ou de situation professionnelle.
La bonne décision n’est pas celle qui promet l’économie fiscale la plus immédiate. C’est celle qui rend votre patrimoine lisible, déclarable, transmissible et cohérent avec votre vie réelle à l’étranger.
- Gestion de patrimoine expatrié : le mauvais réflexe fiscal qui peut coûter deux fois - 17 septembre 2026
- Investissement immobilier expatrié : 4 stratégies locatives et les frais qui réduisent le rendement net - 16 septembre 2026
- Immobilier logistique : actif refuge ou bulle spéculative face au e-commerce ? - 15 septembre 2026
Articles qui pourraient vous intéresser :
 Peut-on avoir plusieurs per ? tout comprendre pour optimiser votre épargne retraite
 Carmat en bourse : faut-il acheter l’action aujourd’hui ?
 Pièce de 2 francs : valeur, rareté et conseils pour bien estimer la vôtre
 Provisions pour risques et charges : 4 conditions pour valider votre passif comptable