Assurance vie à La Banque Postale : garder la main sur les retraits, les arbitrages et la transmission
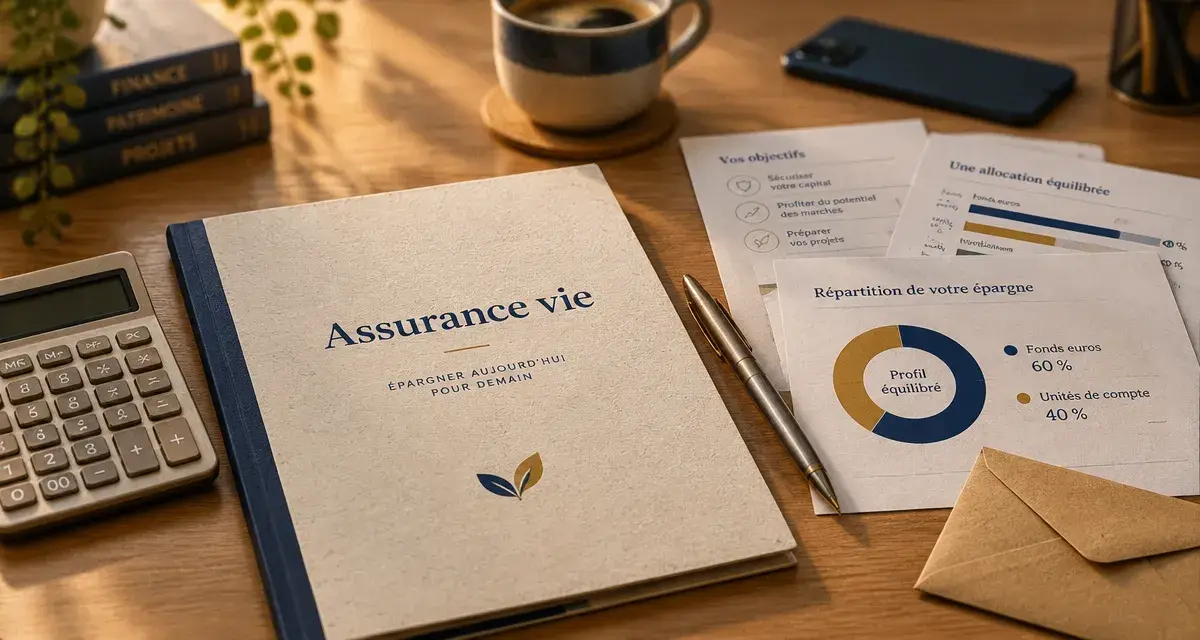
L’assurance vie proposée par La Banque Postale permet de faire fructifier un capital, de financer un projet, de préparer la retraite ou d’organiser une transmission. Son principal intérêt tient à sa souplesse d’utilisation : le souscripteur peut verser de l’argent, modifier la répartition de son épargne et récupérer tout ou partie du capital selon les règles du contrat.
Le principe : une épargne disponible et évolutive
Une assurance vie n’est pas un compte bloqué. Lors de l’adhésion, le souscripteur effectue un versement initial, puis peut alimenter le contrat au fil du temps. L’épargne est investie sur un ou plusieurs supports : un fonds en euros, généralement associé à une garantie du capital nette de frais de gestion selon les conditions du contrat, et des unités de compte, dont la valeur peut monter ou baisser.
À La Banque Postale, l’assurance vie peut répondre à des objectifs différents : constituer une réserve financière, prévoir les études d’un enfant, préparer un complément de revenus à la retraite ou transmettre un capital. Le choix dépend de l’horizon du projet et du niveau de risque accepté. Les unités de compte peuvent offrir un potentiel de valorisation supérieur, mais elles exposent à un risque de perte en capital.
Qui peut ouvrir un contrat ?
La souscription est accessible à toute personne physique résidente fiscale en France, sans condition d’âge. Un contrat peut également être ouvert au nom d’un enfant mineur par ses représentants légaux. Selon la situation familiale et patrimoniale, une souscription individuelle ou une co-adhésion peut être envisagée.
Avant de signer, il est utile de définir l’objectif principal : conserver une épargne disponible à court terme, constituer progressivement un capital ou préparer une transmission. Cette étape aide ensuite à choisir les supports et le mode de gestion les plus cohérents avec le projet.
Choisir le contrat et les supports selon son projet
La Banque Postale propose notamment les contrats Cachemire 2 Série 2, Cachemire Patrimoine Série 2 et Perspective Capi. Ils ne répondent pas nécessairement aux mêmes besoins et ne proposent pas toujours le même niveau d’accompagnement. Les conditions d’accès, les frais, les supports disponibles, les options de gestion et les modalités de versement doivent être vérifiés dans la documentation contractuelle avant toute décision.
| Élément à comparer | Pourquoi le vérifier |
|---|---|
| Fonds en euros et unités de compte | La répartition détermine le niveau de sécurité et l’exposition aux fluctuations des marchés. |
| Mode de gestion | La gestion libre laisse les choix au souscripteur ; d’autres modes peuvent déléguer davantage l’allocation. |
| Frais du contrat | Les frais sur versement, de gestion ou d’arbitrage peuvent réduire la performance nette. |
| Options et clauses | Elles peuvent modifier la gestion du capital et les modalités de transmission. |
Ne pas confondre contrat et allocation
Deux épargnants qui détiennent le même contrat peuvent obtenir des résultats différents, car ils n’ont pas nécessairement choisi les mêmes supports. Le contrat est l’enveloppe. L’allocation désigne la répartition effective entre le fonds en euros et les unités de compte.
Cette distinction permet de poser des questions précises lors d’un rendez-vous : quelle part doit rester prudente ? Quelle part peut être investie à long terme ? À quel rythme faut-il revoir cette répartition ? Le contrat choisi ne suffit donc pas à apprécier le niveau de risque d’une assurance vie.
Verser, arbitrer et suivre son épargne au quotidien
Après le versement initial, l’assurance vie Banque Postale peut être alimentée par des versements libres, réalisés ponctuellement, ou par des versements réguliers, par exemple mensuels ou trimestriels. Les versements programmés permettent d’épargner progressivement sans attendre de disposer d’une somme importante. Ils ne suppriment toutefois pas le risque associé aux unités de compte.
Le contrat peut aussi accompagner les différentes étapes d’un projet. Lorsqu’une échéance se rapproche, par exemple pour un achat immobilier, les études d’un enfant ou un changement d’activité, une partie du capital peut être déplacée progressivement vers des supports moins exposés. Cette sécurisation graduelle limite la dépendance à un seul moment de marché lorsque les fonds deviennent nécessaires.
Cette méthode suppose de fixer une échéance pour chaque objectif. Elle évite de gérer toute l’épargne comme un ensemble indistinct et facilite les ajustements au fil du temps. La répartition peut ainsi évoluer avec le projet, le délai restant et la capacité à accepter les fluctuations.
Les arbitrages pour ajuster la répartition
L’arbitrage consiste à transférer tout ou partie de l’épargne d’un support à un autre, sans retirer l’argent du contrat. Il peut être libre ou automatique, selon les options prévues. Passer d’unités de compte vers un fonds en euros réduit l’exposition aux marchés ; effectuer le mouvement inverse augmente le niveau de risque.
Un arbitrage gagne à répondre à un changement réel de délai, de besoin de liquidité ou de tolérance au risque. Une baisse ponctuelle des marchés ne suffit pas nécessairement à justifier une modification de l’allocation. Les conditions prévues par le contrat, notamment les éventuels frais et les modalités d’exécution, doivent également être vérifiées.
Retirer de l’argent : rachat partiel, rachat total ou avance
Le capital reste disponible selon les conditions du contrat. Un rachat partiel permet de retirer une somme tout en conservant le contrat ouvert et le solde investi. Son ancienneté continue donc de courir. À l’inverse, un rachat total met fin au contrat et fait disparaître l’antériorité fiscale acquise.
La part imposable d’un rachat ne correspond pas à la totalité de la somme retirée. Elle correspond à la fraction de gains comprise dans ce retrait. Conserver un contrat ancien après un rachat partiel peut donc être pertinent lorsqu’aucune clôture n’est indispensable.
Avant de demander un retrait, il faut aussi vérifier ses conséquences sur les options du contrat, la répartition des supports et l’objectif initial d’épargne. Le montant retiré peut modifier l’équilibre entre les supports et réduire le capital prévu pour un projet ou une transmission.
L’avance, une alternative à examiner
L’avance est un prêt accordé par l’assureur, garanti par la valeur du contrat, lorsque cette option est prévue. Elle ne correspond pas à un rachat : le capital reste investi et le retrait n’entraîne pas d’imposition immédiate, puisque l’épargne n’est pas désinvestie.
En revanche, l’avance doit être remboursée, porte intérêt et reste soumise aux conditions contractuelles. Elle peut convenir à un besoin temporaire de trésorerie. Elle est moins adaptée à un financement durable lorsque la capacité de remboursement n’est pas assurée.
Fiscalité et transmission : les points à anticiper
La fiscalité de l’assurance vie dépend notamment de la date des versements, de la durée du contrat et du montant des gains retirés. Après 8 ans, les gains compris dans les rachats bénéficient chaque année d’un abattement de 4 600 € pour une personne seule et de 9 200 € pour un couple soumis à imposition commune. Les prélèvements sociaux restent dus selon les règles applicables.
Pour les versements effectués à compter du 27 septembre 2017, le taux de prélèvement forfaitaire dépend notamment de l’ancienneté du contrat et de l’encours concerné : 12,8 % avant 8 ans, puis 7,5 % dans la limite prévue par la réglementation, auxquels s’ajoutent les prélèvements sociaux de 17,2 %. L’imposition au barème progressif peut, dans certains cas, être choisie.
Les versements plus anciens relèvent de régimes distincts. La date des versements doit donc être prise en compte avant un rachat important. Un chiffrage permet de mesurer la part de gains concernée et l’imposition applicable à la situation du souscripteur.
La clause bénéficiaire organise le capital au décès
La clause bénéficiaire désigne la ou les personnes qui recevront le capital au décès de l’assuré. Elle peut être modifiée tant qu’un bénéficiaire ne l’a pas acceptée dans les formes prévues. Une formulation trop vague peut créer des difficultés au moment du règlement du capital.
Il est préférable de revoir cette clause après un mariage, une naissance, un divorce ou un décès. Sa rédaction doit rester cohérente avec la situation familiale, le régime matrimonial, les bénéficiaires souhaités et le projet de transmission.
Pour les primes versées avant 70 ans, chaque bénéficiaire peut, sous conditions, recevoir jusqu’à 152 500 € dans un cadre fiscal spécifique. Après 70 ans, les règles changent : un abattement global de 30 500 € s’applique aux primes versées, tandis que les gains relèvent d’un traitement particulier.
La date des versements compte donc autant que le montant du contrat. La clause bénéficiaire, les supports choisis et les objectifs de transmission doivent être examinés ensemble pour préserver la cohérence du dispositif.
- Assurance vie à La Banque Postale : garder la main sur les retraits, les arbitrages et la transmission - 16 octobre 2026
- Simulateur d’investissement immobilier : le rendement brut ne suffit pas à mesurer votre effort d’épargne - 15 octobre 2026
- Investissement immobilier : comment arbitrer rendement, fiscalité et sécurité du cash-flow ? - 14 octobre 2026
Articles qui pourraient vous intéresser :
 Où acheter la crypto de trump : plateformes, risques et mode d’emploi
 Finzzle Groupe : 30 ans d’expertise et 97 % de satisfaction client au crible
 Changement de bénéficiaire après 80 ans : 3 précautions juridiques pour sécuriser votre transmission
 Avance sur assurance vie : obtenir des liquidités sans désinvestir, à condition de rembourser