Arbitrage assurance vie : le réglage qui peut déséquilibrer votre épargne
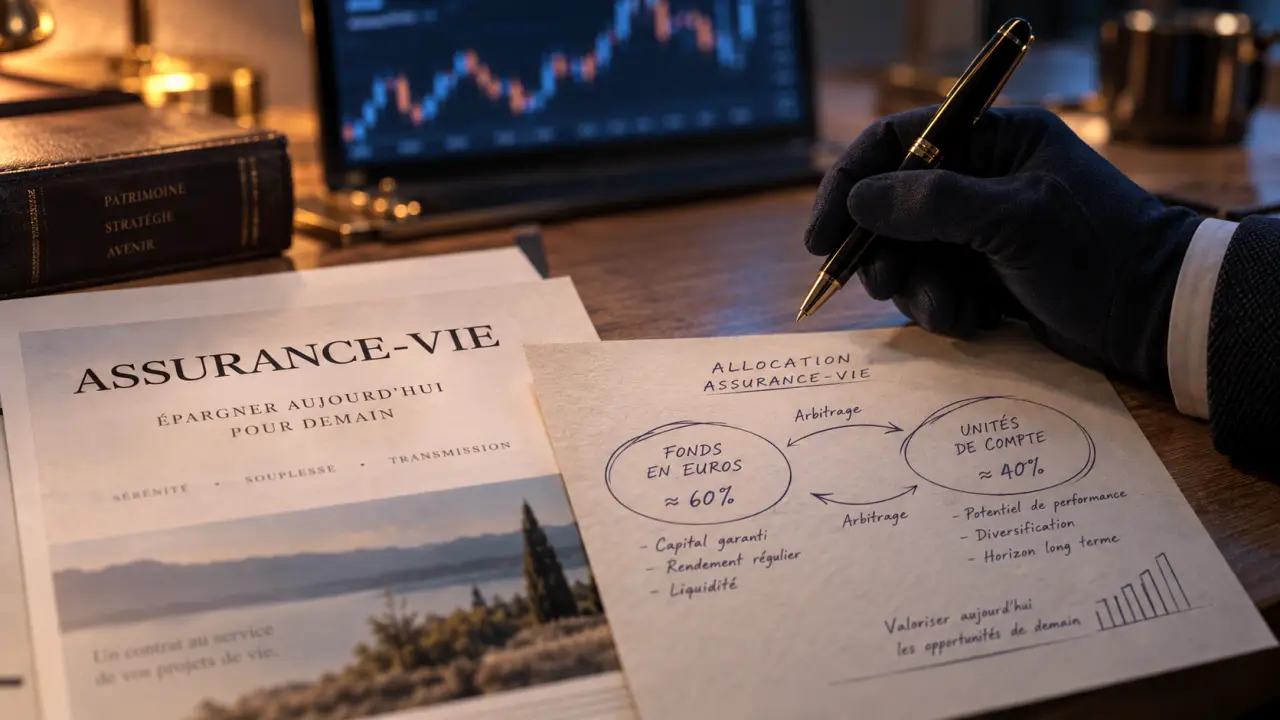
L’arbitrage en assurance vie consiste à transférer une partie ou la totalité de votre épargne d’un support vers un autre, au sein du même contrat. Il permet d’adapter votre allocation à l’évolution des marchés, à vos projets ou à votre tolérance au risque. Bien utilisé, il maintient une stratégie cohérente. Décidé dans l’urgence, il peut au contraire figer des pertes ou exposer votre capital à un niveau de risque mal adapté.
Ce que change réellement un arbitrage dans un contrat d’assurance vie
Un contrat d’assurance vie peut réunir plusieurs supports : un fonds en euros, dont le capital bénéficie généralement d’une garantie de l’assureur selon les conditions prévues au contrat, et des unités de compte investies sur les marchés financiers, immobiliers ou obligataires. L’arbitrage ne retire pas d’argent du contrat. Il modifie simplement la répartition entre ces supports.
Quiz : Comprendre l’arbitrage en assurance vie
Vous pouvez, par exemple, transférer une partie de votre fonds en euros vers un support actions pour donner davantage de potentiel à une épargne prévue à long terme. À l’approche d’un achat immobilier ou d’un départ à la retraite, vous pouvez aussi sécuriser progressivement une fraction de vos unités de compte vers le fonds en euros ou vers un support monétaire, s’il est disponible.
Pas de retrait, donc pas d’imposition immédiate
Un arbitrage interne n’est pas un rachat. Il ne déclenche donc pas, à lui seul, l’imposition liée aux gains de l’assurance vie. La fiscalité intervient au moment d’un retrait total ou partiel du contrat. Cette distinction permet de faire évoluer votre allocation sans perdre l’antériorité fiscale de votre assurance vie.
L’opération peut toutefois avoir un coût. Certains contrats prévoient des frais d’arbitrage, exprimés en pourcentage du montant transféré ou sous la forme d’un forfait. D’autres proposent des arbitrages sans frais, parfois dans la limite d’un nombre d’opérations. Consultez les conditions contractuelles avant de multiplier les mouvements.
Partir de votre horizon avant de choisir les supports
Le bon arbitrage ne consiste pas à sélectionner le support qui a le mieux performé récemment. Il commence par une question concrète : à quelle date cet argent pourrait-il être nécessaire ? Plus l’échéance est proche, moins une baisse temporaire des marchés est facile à supporter.
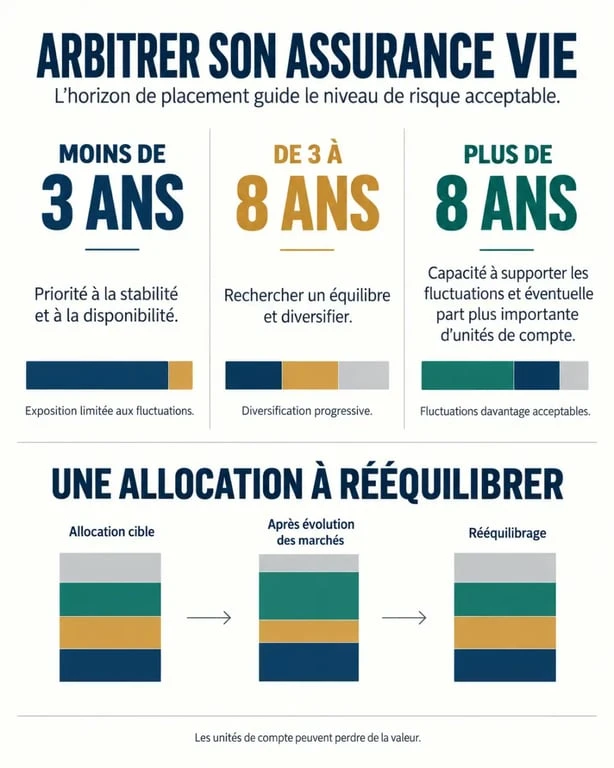
| Horizon du projet | Priorité à examiner | Logique d’arbitrage possible |
|---|---|---|
| Moins de 3 ans | Disponibilité et stabilité | Réduire l’exposition aux supports volatils selon votre besoin de sécurité |
| De 3 à 8 ans | Équilibre entre prudence et rendement potentiel | Conserver une diversification adaptée, sans concentrer l’épargne sur un seul marché |
| Plus de 8 ans | Capacité à traverser les fluctuations | Envisager une part plus importante d’unités de compte si le risque est accepté |
Ces repères ne remplacent pas l’analyse de votre situation personnelle. Un horizon long n’autorise pas automatiquement une allocation très dynamique. Il faut aussi tenir compte de vos autres réserves d’épargne, de la stabilité de vos revenus, de votre endettement et de votre réaction face à une baisse de valeur. Une unité de compte peut perdre de la valeur et le capital investi n’est pas garanti.
Définir une allocation cible plutôt que suivre les performances
Une allocation cible donne un cadre simple à vos décisions. Vous pouvez fixer une proportion entre supports sécurisés, obligations, actions ou immobilier selon votre profil. L’arbitrage sert alors à revenir vers cet équilibre lorsque les mouvements de marché l’ont trop éloigné de votre intention initiale.
Cette approche évite de décider à partir d’un classement de performance à court terme. Un support performant n’est pas nécessairement celui qui convient à votre échéance. De même, une baisse récente ne suffit pas à montrer qu’il faut vendre un support.
Le déséquilibre discret créé par les marchés
Une allocation ne reste jamais immobile. Si la part investie en actions progresse fortement, elle peut représenter une fraction bien plus importante du contrat qu’au départ. Votre épargne devient alors plus sensible à une correction boursière, même si vous n’avez effectué aucun nouveau versement sur ce support.
Le support qui monte prend davantage de place et modifie votre niveau de risque sans décision explicite. Pour repérer ce glissement, vérifiez les pourcentages réels plutôt que les seuls montants gagnés ou perdus. Le rééquilibrage consiste parfois à vendre une petite partie du support devenu dominant pour renforcer ceux qui sont sous-pondérés et retrouver la répartition choisie.
Rééquilibrer avec une règle définie à l’avance
Plutôt que d’arbitrer à chaque actualité économique, prévoyez un rythme de contrôle : une fois par an, à la date anniversaire du contrat, ou lorsqu’un écart significatif apparaît par rapport à votre allocation cible. Cette discipline limite les décisions émotionnelles et réduit les opérations inutiles.
Le rééquilibrage peut aussi passer par les nouveaux versements. Si un support est devenu trop important, orientez temporairement les versements suivants vers les catégories d’actifs moins représentées. Vous évitez ainsi de vendre systématiquement et limitez, le cas échéant, les frais d’arbitrage.
Les erreurs à éviter lors d’un arbitrage assurance vie
- Arbitrer après une baisse par peur : vendre des unités de compte au plus bas transforme une moins-value latente en perte définitive. Avant d’agir, vérifiez si votre horizon et votre besoin de liquidités ont réellement changé.
- Tout transférer vers le support à la mode : une concentration sur un secteur, une zone géographique ou une thématique augmente le risque spécifique. La diversification reste un élément central de l’allocation.
- Oublier les caractéristiques du support d’arrivée : examinez le niveau de risque, les frais de gestion, la durée recommandée, la liquidité et la composition avant tout transfert.
- Confondre fonds en euros et absence totale de contraintes : les modalités de garantie, les frais et l’accès au fonds en euros dépendent du contrat. Certains assureurs conditionnent notamment les versements à une part minimale d’unités de compte.
- Multiplier les petits arbitrages : ils peuvent générer des frais et vous faire perdre de vue la stratégie d’ensemble, sans nécessairement améliorer le résultat.
Une méthode simple avant de valider votre opération
- Identifiez l’objectif concerné : précaution, projet daté, transmission ou complément de revenus. Une même assurance vie peut financer plusieurs objectifs, qui ne justifient pas le même niveau de risque.
- Relevez votre répartition actuelle : regardez la part de chaque support en pourcentage du contrat et son évolution depuis votre dernier point de situation.
- Comparez-la à votre allocation cible : déterminez si l’écart est réellement significatif ou s’il s’agit d’une fluctuation normale à accepter.
- Contrôlez les frais et les délais : vérifiez le coût de l’arbitrage, les éventuelles restrictions et la date de valeur appliquée par l’assureur.
- Conservez une trace de votre décision : notez le motif, l’horizon et la nouvelle répartition. Ce suivi rend les prochains arbitrages plus rationnels.
Si votre situation patrimoniale est complexe, si plusieurs contrats sont concernés ou si vous hésitez entre sécurisation et recherche de performance, un professionnel peut vous aider à formaliser une allocation compatible avec vos objectifs. L’essentiel est de considérer l’arbitrage assurance vie comme un ajustement réfléchi de votre stratégie, et non comme une réaction à la dernière variation des marchés.
- Avance sur assurance vie : obtenir des liquidités sans désinvestir, à condition de rembourser - 30 septembre 2026
- Arbitrage assurance vie : le réglage qui peut déséquilibrer votre épargne - 29 septembre 2026
- Unité de compte en assurance vie : un capital exposé aux marchés - 28 septembre 2026
Articles qui pourraient vous intéresser :
 Déblocage per à la retraite : ce qu’il faut savoir pour décider
 2150 € brut en net : le calcul exact pour anticiper votre salaire réel
 50 000 euros de côté : comment optimiser votre épargne sans sacrifier votre sécurité ?
 Retirer son argent des banques en 2025 : entre hausse des frais et sécurité des dépôts