Assurance vie : 2 mois maximum pour débloquer l’épargne, 4 vérifications avant un retrait
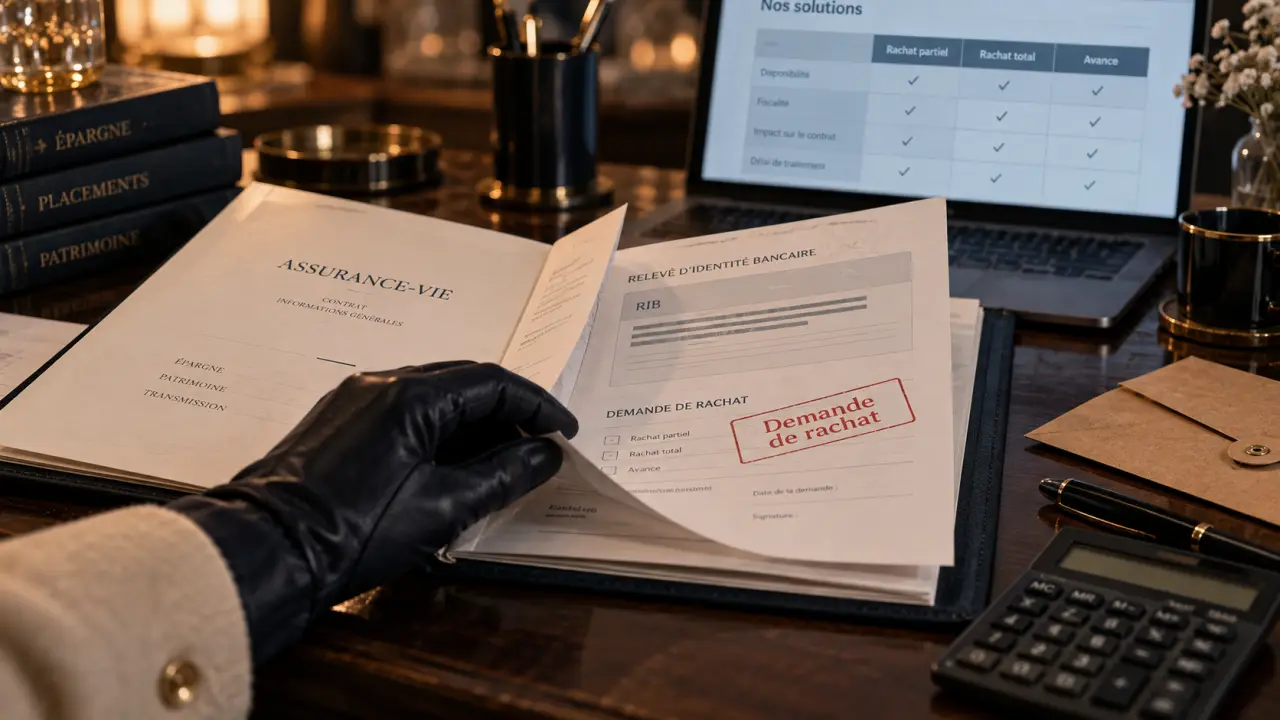
Le déblocage d’une assurance vie correspond le plus souvent à un rachat : vous demandez à récupérer une partie ou la totalité de l’épargne disponible sur votre contrat. L’argent n’est pas bloqué jusqu’à votre décès ni jusqu’à un âge précis. La demande doit toutefois être correctement formulée, car le montant versé, le délai de traitement et la fiscalité dépendent de plusieurs éléments.
Débloquer une assurance vie : rachat partiel, total ou avance
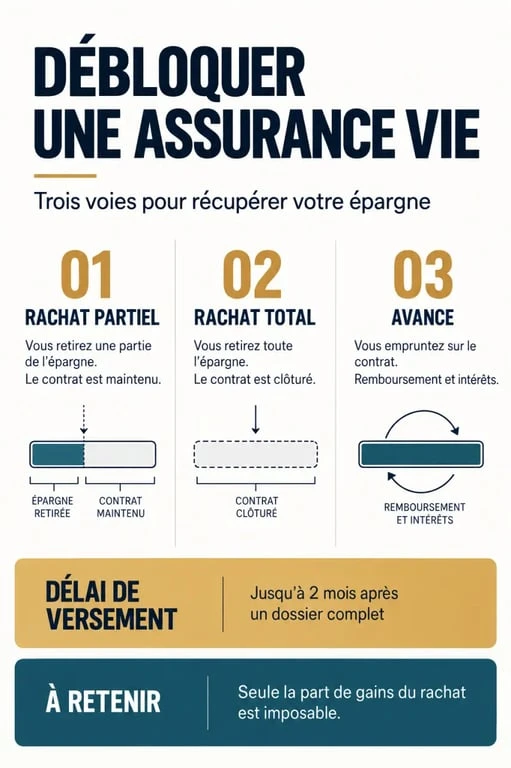
Avant toute demande, il faut distinguer les trois solutions possibles. Elles n’ont pas le même effet sur le contrat, l’épargne restante et la transmission prévue pour les bénéficiaires.
Testez vos connaissances sur le déblocage d’une assurance vie
Sélectionnez une réponse par question, puis validez votre participation.
Le rachat partiel pour retirer seulement le montant nécessaire
Un rachat partiel permet de retirer une somme précise tout en conservant le contrat ouvert. L’épargne restante continue d’être investie selon la répartition choisie entre fonds en euros et unités de compte. L’antériorité fiscale du contrat est également préservée, ce qui compte particulièrement pour une assurance vie détenue depuis plus de huit ans.
Cette option convient pour financer une dépense ponctuelle, compléter un revenu ou constituer une réserve de trésorerie. Vérifiez toutefois que le retrait ne fait pas passer la valeur du contrat sous le minimum éventuellement prévu par l’assureur. Un montant minimal peut aussi être exigé pour maintenir le contrat ouvert.
Le rachat total pour clôturer le contrat
Le rachat total entraîne la fermeture définitive de l’assurance vie. L’assureur verse l’intégralité de sa valeur de rachat, après application de la fiscalité aux gains concernés. Cette décision met fin à l’ancienneté fiscale du contrat et à la clause bénéficiaire qui lui est attachée.
Un rachat total peut être cohérent si le contrat est peu performant, trop chargé en frais ou devenu inadapté à vos objectifs. En revanche, clôturer une assurance vie ancienne uniquement pour obtenir des liquidités mérite réflexion. Un rachat partiel peut répondre au même besoin sans faire perdre les avantages accumulés.
L’avance, une alternative au retrait définitif
L’avance est un prêt accordé par l’assureur et garanti par la valeur de votre contrat. Elle ne constitue pas un rachat : l’épargne reste investie et le contrat demeure intact. Vous devez toutefois rembourser la somme, généralement avec des intérêts, selon les conditions prévues par le contrat.
Cette solution peut convenir à un besoin temporaire de liquidités. Comparez son coût avec celui d’un rachat et vérifiez que le remboursement sera possible dans le délai contractuel. Une avance non remboursée peut aussi réduire les sommes versées ultérieurement selon les modalités prévues par l’assureur.
Le délai de déblocage : jusqu’à deux mois après un dossier complet
Après réception d’une demande de rachat complète, l’assureur dispose légalement d’un délai maximal de deux mois pour verser les fonds. En pratique, le traitement peut être plus rapide, notamment lorsque la demande est faite en ligne et que les coordonnées bancaires sont déjà validées. Le délai commence à courir à partir de la réception d’un dossier complet.
Un document manquant, un RIB différent de celui enregistré ou une signature non conforme peut interrompre le traitement. Pour éviter les échanges supplémentaires, demandez à l’assureur ou au conseiller la liste exacte des justificatifs à fournir avant d’envoyer votre courrier ou de valider la demande dans votre espace client.
La date de valorisation peut modifier le montant versé
Le délai bancaire n’est pas le seul élément à surveiller. Pour les unités de compte, le montant définitif dépend souvent de la date de valorisation retenue par l’assureur. Entre la demande et la vente effective des supports, les marchés peuvent évoluer à la hausse comme à la baisse. Le capital affiché dans votre espace personnel ne correspond donc pas toujours à la somme exacte qui sera versée.
Vérifiez la valeur affichée, la date de désinvestissement, le délai de traitement des arbitrages et les frais éventuels. Ces informations ne décrivent pas la même étape de l’opération. Le contrôle est particulièrement utile si le contrat contient des unités de compte immobilières ou des fonds dont la valeur liquidative n’est pas calculée chaque jour.
Les 4 vérifications à faire avant un rachat d’assurance vie
Un déblocage réussi ne consiste pas uniquement à choisir un montant. Quelques contrôles préalables permettent d’éviter une mauvaise surprise fiscale ou patrimoniale.
- Définir le besoin de trésorerie. Retirez le montant nécessaire plutôt que la totalité de l’épargne si vous souhaitez conserver le contrat et son ancienneté.
- Examiner la répartition des supports. Un retrait sur des unités de compte peut intervenir après une baisse de marché. Selon les modalités du contrat, vous pouvez parfois choisir les supports à désinvestir.
- Vérifier l’incidence fiscale. Seule la part de gains incluse dans le rachat est imposable, et non l’intégralité de la somme retirée.
- Contrôler la clause bénéficiaire. Un rachat réduit le capital susceptible d’être transmis aux personnes désignées en cas de décès.
| Situation | Solution souvent adaptée | Point de vigilance |
|---|---|---|
| Besoin ponctuel de liquidités | Rachat partiel | Préserver un capital suffisant sur le contrat |
| Besoin temporaire avec remboursement prévu | Avance | Coût et conditions de remboursement |
| Contrat à abandonner définitivement | Rachat total | Perte de l’antériorité fiscale et de la clause bénéficiaire |
| Décès du souscripteur | Versement aux bénéficiaires | Réunir rapidement les pièces demandées |
Fiscalité du retrait : ce qui est réellement imposé
Lors d’un rachat, l’administration ne taxe pas les versements effectués sur le contrat. Seule la fraction correspondant aux intérêts et aux plus-values comprise dans la somme retirée est imposable. L’assureur calcule cette quote-part en fonction de la valeur du contrat et du total des primes versées.
La fiscalité dépend notamment de l’âge du contrat, de la date des versements et de l’option fiscale choisie. Après huit ans de détention, les gains retirés bénéficient d’un abattement annuel de 4 600 euros pour une personne seule et de 9 200 euros pour un couple soumis à imposition commune. Les prélèvements sociaux restent dus sur les gains selon les règles applicables.
Avant de demander un rachat important, demandez une simulation du montant net à votre assureur. Elle permet de comparer un retrait unique avec plusieurs rachats répartis dans le temps, notamment lorsque l’abattement annuel peut être utilisé. Cette estimation aide aussi à mesurer la différence entre la somme demandée et le montant réellement reçu.
Déblocage après décès : une procédure différente pour les bénéficiaires
Après le décès du souscripteur, les bénéficiaires ne réalisent pas un rachat. Ils demandent le versement du capital décès prévu par la clause bénéficiaire. L’assureur doit être informé du décès et reçoit généralement un acte de décès, une pièce d’identité, un RIB ainsi que les documents permettant d’identifier chaque bénéficiaire.
L’assureur peut demander des pièces complémentaires, notamment lorsque la rédaction de la clause bénéficiaire est imprécise ou que plusieurs personnes sont concernées. Une fois le dossier complet reçu, le capital doit être versé dans un délai maximal d’un mois. Il est donc utile de conserver une clause bénéficiaire claire et de la mettre à jour après un mariage, un divorce, une naissance ou un changement familial important.
Qu’il s’agisse d’un rachat de votre vivant ou d’un versement après décès, la méthode reste la même : identifier la nature de l’opération, transmettre un dossier complet et mesurer les conséquences avant de demander les fonds.
- Assurance vie : 2 mois maximum pour débloquer l’épargne, 4 vérifications avant un retrait - 25 septembre 2026
- Société de conseil en gestion de patrimoine : comparer les honoraires sans oublier les frais indirects - 24 septembre 2026
- Optimiser la gestion financière d’une PME avec l’IA, sans perdre le contrôle humain - 24 septembre 2026
Articles qui pourraient vous intéresser :
 Peut-on avoir plusieurs per ? tout comprendre pour optimiser votre épargne retraite
 Carmat en bourse : faut-il acheter l’action aujourd’hui ?
 Pièce de 2 francs : valeur, rareté et conseils pour bien estimer la vôtre
 Provisions pour risques et charges : 4 conditions pour valider votre passif comptable