Plus-value immobilière en SCI : calcul, impôts et exonérations
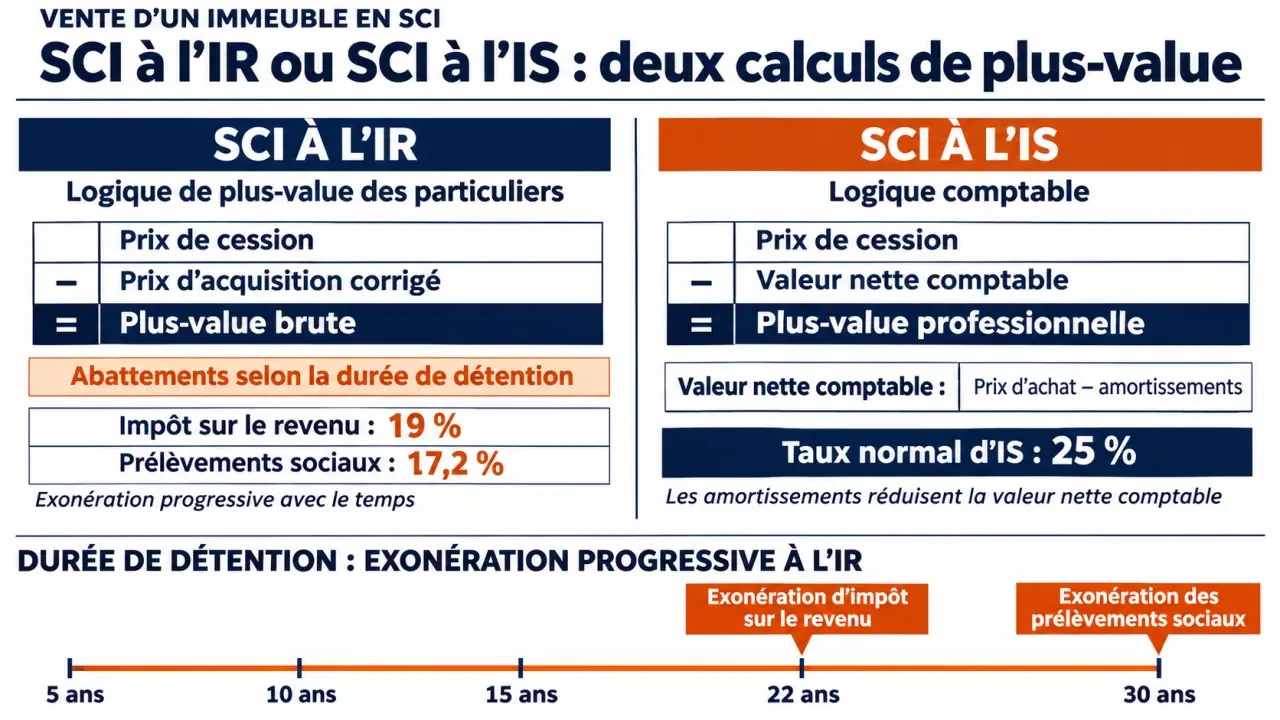
La plus-value immobilière d’une SCI est le gain réalisé lors de la vente d’un bien, après correction du prix d’achat et du prix de vente. Son imposition dépend d’abord du régime fiscal de la société. À l’impôt sur le revenu (IR), elle relève généralement du régime des particuliers : 19 % d’impôt et 17,2 % de prélèvements sociaux, avec des abattements liés à la durée de détention. À l’impôt sur les sociétés (IS), elle entre dans le résultat de la SCI et tient compte des amortissements.
Qu’est-ce qu’une plus-value immobilière en SCI ?
La SCI est propriétaire de l’immeuble : c’est donc elle qui réalise la plus-value lorsqu’elle le vend plus cher que son prix d’acquisition corrigé. À l’IR, la société est fiscalement transparente : le gain est imposé entre les mains des associés, au prorata de leurs parts. À l’IS, la société est elle-même imposée sur le gain.
Si un associé vend ses parts plutôt que l’immeuble, il réalise sa propre plus-value, calculée sur le prix des parts et non sur celui du bien.
SCI à l’IR ou à l’IS : la différence en un tableau
| Question | SCI à l’IR | SCI à l’IS |
|---|---|---|
| Qui est imposé ? | Les associés, sur leur quote-part | La société, sur son résultat |
| Base du calcul | Prix de vente corrigé moins prix d’achat corrigé | Prix de vente moins valeur nette comptable |
| Durée de détention | Abattements progressifs pour les particuliers | Pas d’abattement équivalent |
| Amortissements | Pas de déduction de la valeur d’achat par amortissement dans ce calcul | Ils réduisent la valeur comptable et peuvent augmenter le gain taxable |
| Sommes distribuées | La taxation de la plus-value ne dépend pas de sa distribution | Une distribution aux associés peut entraîner une fiscalité supplémentaire |
Ce comparatif vise une SCI dont les associés à l’IR sont des personnes physiques détenant leurs parts dans leur patrimoine privé. La présence d’un associé soumis à l’IS ou détenant ses parts dans un cadre professionnel peut modifier le traitement de sa quote-part.
Comment calculer la plus-value d’une SCI à l’IR ?
La SCI calcule le gain réalisé sur l’immeuble. Chaque associé est ensuite imposé sur la part qui lui revient, même si le produit de la vente reste dans la société. Pour une répartition simple, un associé qui possède 40 % des parts supporte 40 % de la plus-value, avant prise en compte de sa situation et des exonérations applicables.
1. Corriger le prix de vente
Partez du prix indiqué dans l’acte. Ajoutez les charges ou indemnités mises à la charge de l’acheteur au profit du vendeur, puis retirez les frais de cession admis et effectivement supportés par la SCI. Les dépenses doivent être justifiées : certains diagnostics obligatoires ou une commission d’intermédiaire à la charge du vendeur peuvent notamment être concernés.
2. Corriger le prix d’acquisition
Partez du prix payé lors de l’achat. Pour un bien reçu par donation ou succession, retenez en principe la valeur déclarée à cette occasion. Vous pouvez ensuite ajouter les éléments admis :
- Les frais d’acquisition pour leur montant réel justifié ou, pour un achat, un forfait de 7,5 % du prix.
- Les travaux de construction, reconstruction, agrandissement ou amélioration répondant aux conditions fiscales, pour leur montant justifié. Ils ne doivent pas avoir déjà été déduits des revenus imposables.
- Pour un immeuble bâti détenu depuis plus de cinq ans, un forfait travaux de 15 % du prix d’acquisition peut remplacer les dépenses réelles, sans avoir à les justifier.
Les dépenses courantes d’entretien ne s’ajoutent pas librement au prix d’achat. Le forfait travaux ne s’applique pas à un terrain nu. Conservez les factures si vous retenez les frais réels.
3. Calculer le gain et appliquer les abattements
Plus-value brute = prix de vente corrigé − prix d’acquisition corrigé.
Calculez ensuite deux bases : l’une pour l’impôt sur le revenu, l’autre pour les prélèvements sociaux. Leurs abattements ne progressent pas au même rythme. La durée court de l’acquisition du bien par la SCI jusqu’à sa vente.
| Durée de détention | Abattement pour l’IR | Abattement pour les prélèvements sociaux |
|---|---|---|
| Jusqu’à 5 ans | 0 % | 0 % |
| De la 6e à la 21e année | 6 % par année | 1,65 % par année |
| 22e année | 4 % | 1,60 % |
| De la 23e à la 30e année | Exonération acquise | 9 % par année |
Ces taux s’appliquent par année de détention révolue. Après 22 ans, le gain est exonéré d’impôt sur le revenu au titre de la durée. Il faut attendre 30 ans pour l’exonération des prélèvements sociaux.
Quel impôt payer sur une plus-value en SCI à l’IR ?
Appliquez 19 % à la base imposable à l’IR et 17,2 % à celle des prélèvements sociaux. Sans abattement ni exonération, cela représente 36,2 % du gain. Une surtaxe de 2 % à 6 % peut s’ajouter lorsque la plus-value imposable à l’IR dépasse 50 000 €, avec un mécanisme d’atténuation à certains seuils. Ce seuil porte sur la plus-value imposable, pas sur le prix de vente.
Exemple : un bien détenu pendant 10 ans
Une SCI vend 300 000 € un logement acheté 200 000 €. Les frais d’acquisition sont évalués au forfait de 7,5 %, soit 15 000 €, et les travaux au forfait de 15 %, soit 30 000 €. Aucun frais de vente ni aucune exonération particulière ne sont retenus.
- Prix d’achat corrigé : 200 000 € + 15 000 € + 30 000 € = 245 000 €.
- Plus-value brute : 300 000 € − 245 000 € = 55 000 €.
- Après dix années révolues, abattement IR de 30 % : base de 38 500 €, soit 7 315 € d’IR.
- Abattement social de 8,25 % : base de 50 462,50 €, soit environ 8 680 € de prélèvements sociaux.
Le total atteint environ 15 995 €. La base imposable à l’IR reste inférieure à 50 000 € : aucune surtaxe ne s’ajoute dans cet exemple. Si deux associés détiennent chacun la moitié des parts et se trouvent dans la même situation fiscale, la charge correspond à environ 7 997 € chacun.
Comment fonctionne la plus-value en SCI à l’IS ?
La SCI soumise à l’IS calcule une plus-value professionnelle. Pour un immeuble inscrit à l’actif, le gain dépend de sa valeur nette comptable : en simplifiant, le prix de vente est diminué de la valeur d’origine restant inscrite après amortissements. Ces derniers réduisent la valeur comptable au fil du temps ; ils peuvent donc augmenter le gain imposable à la revente.
Prenons le même prix de vente de 300 000 €. Si la valeur nette comptable de l’immeuble est de 160 000 €, la plus-value comptable est de 140 000 €, avant prise en compte des frais et du reste du résultat. Elle entre dans le bénéfice de la société : l’impôt ne se calcule donc pas nécessairement sur ce seul montant isolé.
Le taux normal d’IS est de 25 %. Un taux réduit de 15 % peut s’appliquer à la fraction du bénéfice jusqu’à 42 500 €, si la société remplit les conditions requises. Contrairement au régime des particuliers, les années de détention ne donnent pas droit aux abattements de 22 et 30 ans.
Le critère de choix : comparez le coût fiscal pendant la détention et celui attendu à la vente. À l’IS, les amortissements peuvent réduire le résultat imposable pendant la location, mais augmenter la plus-value lors de la cession. Si la SCI distribue ensuite le produit de la vente, les associés peuvent être imposés sur cette distribution. Garder l’argent dans la société ne crée pas cette imposition personnelle immédiate, mais ne l’efface pas nécessairement pour une distribution future.
Quelles exonérations sont possibles ?
Un abattement réduit une base taxable ; une exonération supprime l’impôt sur tout ou partie du gain concerné. Dans une SCI à l’IR, les principaux cas à examiner sont les suivants :
- Durée de détention : exonération d’IR après 22 ans et de prélèvements sociaux après 30 ans.
- Résidence principale : si un associé occupe gratuitement le logement comme résidence principale, l’exonération peut s’appliquer à la fraction de plus-value correspondant à ses droits. Elle ne s’étend pas automatiquement aux associés qui n’y résident pas.
- Petite cession : la vente d’un immeuble dont le prix ne dépasse pas 15 000 € peut être exonérée. Ce seuil concerne le prix de cession, et non le montant de la plus-value.
- Autres situations : certaines ventes liées au logement social ou à une expropriation peuvent bénéficier d’un régime favorable sous conditions.
Les exonérations des particuliers ne s’appliquent pas automatiquement à une SCI à l’IS.
Vendre l’immeuble ou céder ses parts de SCI ?
Dans une vente de l’immeuble, la SCI reste propriétaire du prix après paiement des frais et de l’impôt applicable. Les associés conservent leurs parts et la société poursuit son existence tant qu’elle n’est pas dissoute.
Dans une cession de parts, c’est l’associé vendeur qui reçoit le prix. La SCI conserve son immeuble. Le gain se calcule à partir du prix de vente des parts et de leur prix d’acquisition corrigé, et non directement à partir du prix d’achat du bien. Pour un particulier cédant des parts d’une SCI à prépondérance immobilière non soumise à l’IS, le régime des plus-values immobilières des particuliers peut s’appliquer. La durée de détention retenue est alors celle des parts cédées.
La comparaison ne se limite donc pas à l’impôt : elle porte aussi sur ce que l’acheteur acquiert, sur les dettes de la SCI et sur la personne qui reçoit le prix.
Déclaration : que préparer avant la vente ?
Pour une vente immobilière soumise au régime des particuliers, le notaire établit en principe la déclaration de plus-value et verse l’impôt lors de la vente. Chaque associé reporte ensuite sa quote-part de plus-value imposable dans sa déclaration annuelle de revenus. Ce report ne signifie pas que l’impôt sur cette plus-value est payé une seconde fois.
Pour une SCI à l’IS, le résultat de cession est intégré à la comptabilité et à la déclaration de résultat de la société.
Pour préparer le calcul, réunissez :
- L’acte d’acquisition ou la déclaration de succession ou de donation.
- Le projet de vente et les justificatifs des frais supportés par la SCI.
- Les factures de travaux et les éléments montrant s’ils ont déjà été déduits.
- La répartition des parts et les éléments utiles aux éventuelles exonérations des associés.
- Pour une SCI à l’IS, le tableau des amortissements et la valeur nette comptable de l’immeuble.
- Plus-value immobilière en SCI : calcul, impôts et exonérations - 21 novembre 2026
- Pinel ou LMNP : quel investissement locatif choisir après 2024 ? - 20 novembre 2026
- Déclaration de plus-value immobilière : formulaires, cases et calcul - 19 novembre 2026
Articles qui pourraient vous intéresser :
 Haffner energy bourse avis : analyse complète pour investisseurs prudents
 Instant cash flow : comment générer des liquidités immédiates sans se mettre en danger
 SCPI Novaxia NEO : 0 % de frais d’entrée et performance durable pour votre épargne
 Salaire d’un banquier débutant : fourchettes, primes et leviers de progression