Pinel ou LMNP : quel investissement locatif choisir après 2024 ?
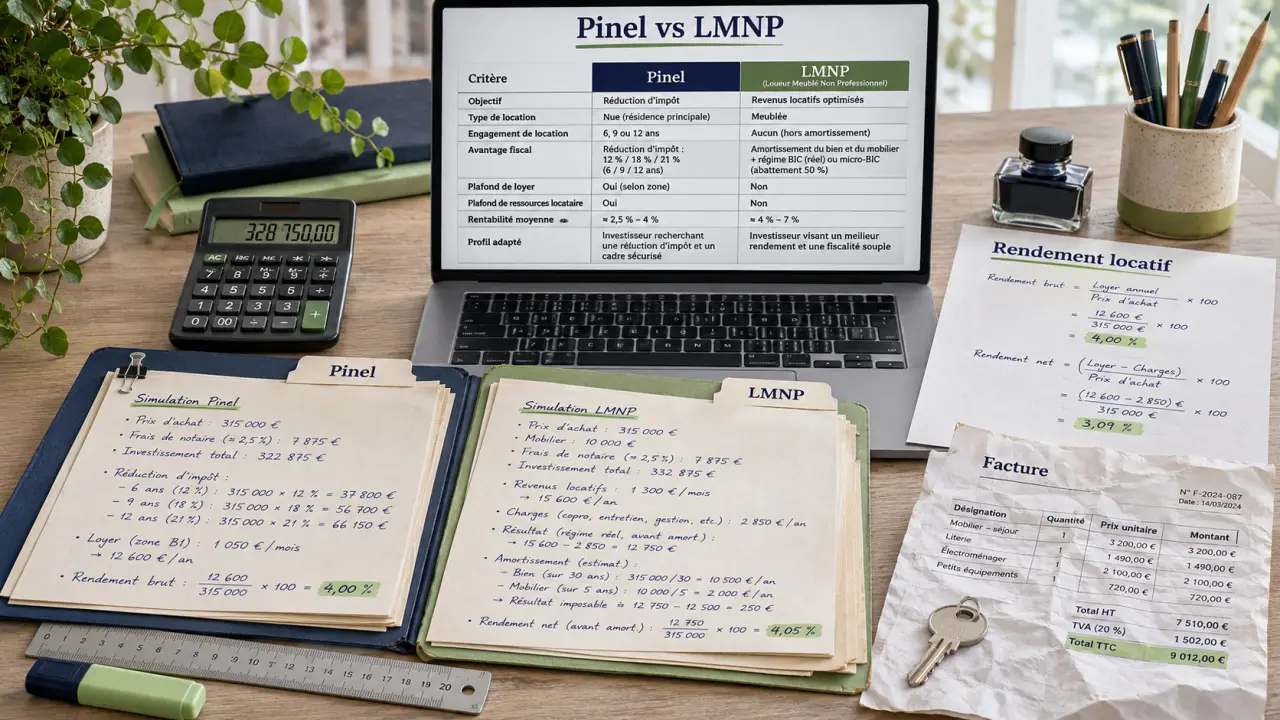
Pour un nouvel investissement, le LMNP est le choix encore accessible : le Pinel a pris fin le 31 décembre 2024. La comparaison reste utile si vous possédez déjà un logement Pinel ou si vous envisagez d’en acheter un sur le marché de l’ancien.
La différence tient surtout à l’avantage fiscal. Le Pinel accordait une réduction de l’impôt sur le revenu en échange d’une location nue encadrée. Le LMNP permet de louer meublé et, au régime réel, de diminuer le bénéfice imposable grâce aux charges et aux amortissements. Il ne garantit ni absence d’impôt ni meilleur rendement.
Pour choisir, comparez d’abord le prix total, le loyer réaliste, les frais et la revente, avant l’économie d’impôt.
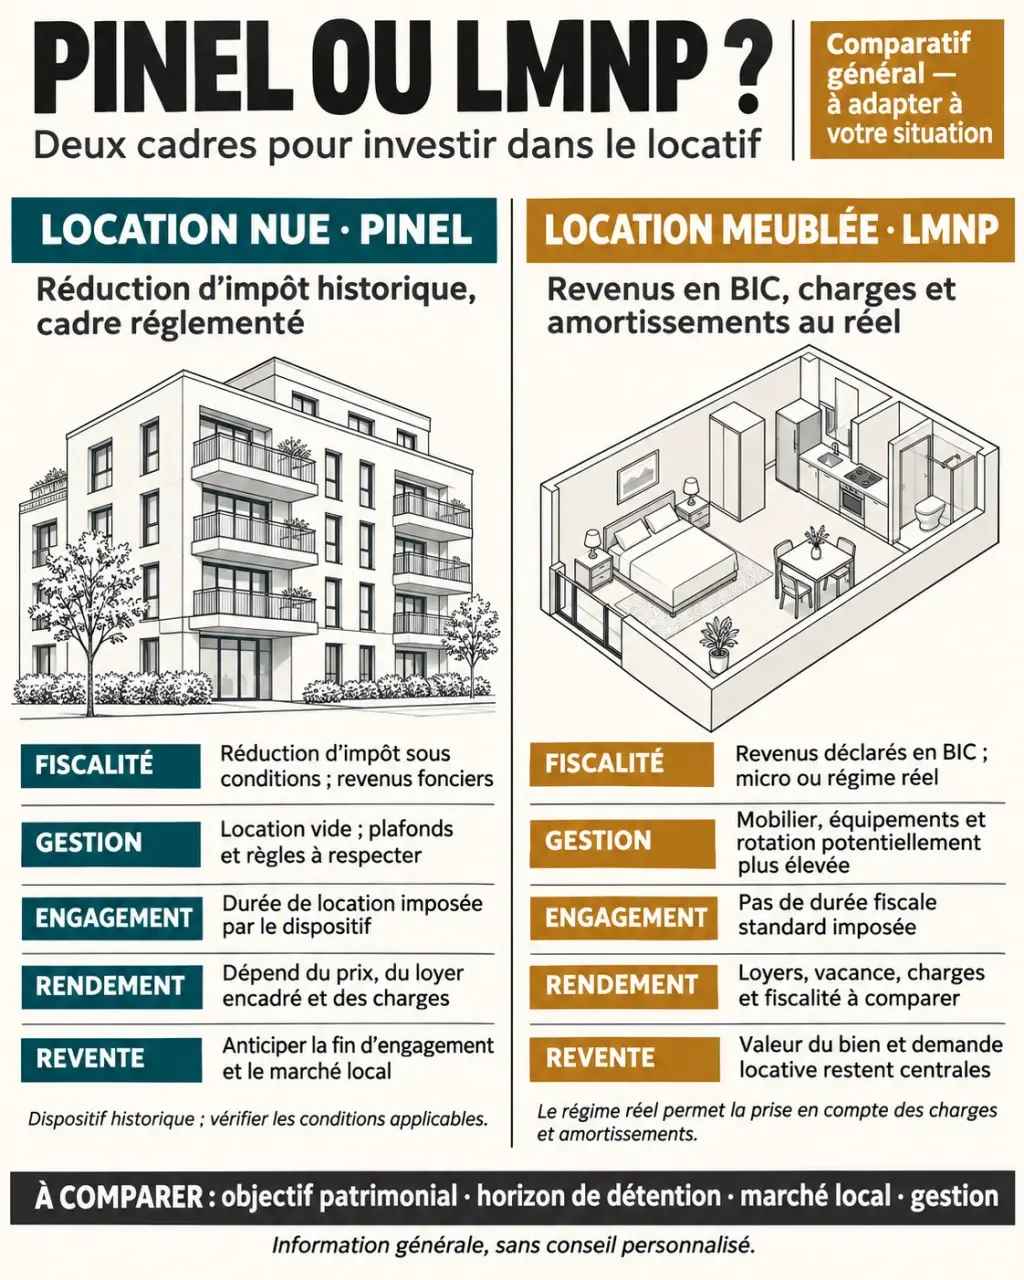
Pinel ou LMNP : les différences en un tableau
| Critère | Pinel historique | LMNP |
|---|---|---|
| Bien et location | Logement éligible, loué nu comme résidence principale | Logement ancien ou neuf, loué meublé |
| Avantage fiscal | Réduction d’impôt liée à l’investissement et à la durée de location | Au réel, charges et amortissements diminuant le résultat imposable |
| Revenus déclarés | Revenus fonciers | Bénéfices industriels et commerciaux, ou BIC |
| Loyer et locataire | Plafonds de loyer et de ressources à respecter | Pas de plafonds propres au Pinel ; les règles locales de location restent applicables |
| Durée | Engagement de 6, 9 ou 12 ans | Pas d’engagement Pinel, mais un bail à respecter |
| Gestion | Location nue et suivi des conditions fiscales | Mobilier à entretenir et comptabilité plus technique au réel |
| Revente | Une vente anticipée peut remettre en cause la réduction | Pas de durée Pinel ; fiscalité et facilité de vente à intégrer |
Le Pinel : une réduction d’impôt liée à des contraintes
Le Pinel concernait notamment des logements neufs ou assimilés, situés dans des zones éligibles. Le propriétaire devait les louer nus à un occupant qui en faisait sa résidence principale. Il devait aussi respecter des plafonds de loyer et de ressources du locataire.
En contrepartie, il bénéficiait d’une réduction d’impôt calculée sur le prix retenu dans les limites du dispositif. Pour le Pinel classique en 2024, elle atteignait 9 % sur six ans, 12 % sur neuf ans ou 14 % sur douze ans. La base était notamment plafonnée à 300 000 euros et à 5 500 euros par mètre carré. Les taux et conditions variaient avec l’année et la version du dispositif : ces chiffres ne décrivent donc pas tous les investissements Pinel.
Exemple : pour un achat de 200 000 euros réalisé en 2024, entièrement retenu dans l’assiette, une réduction de 12 % représente 24 000 euros sur neuf ans, soit 2 666,67 euros par an en moyenne. Ce calcul suppose le respect de toutes les conditions. Il ne tient pas compte des charges ni d’une éventuelle limite liée à la situation fiscale du propriétaire.
La réduction agit directement sur l’impôt dû. Elle ne dispense pas de déclarer les loyers : ceux d’une location nue relèvent des revenus fonciers. Au micro-foncier, lorsque ce régime est applicable, un abattement de 30 % représente les charges. Au régime réel, le propriétaire déduit les charges admises pour leur montant réel.
Que faire si vous possédez déjà un Pinel ?
La fin du dispositif n’efface pas les engagements pris pour un achat antérieur. Pour conserver l’avantage, poursuivez la location dans les conditions applicables à votre investissement pendant la durée prévue. Une vente ou un changement d’usage avant le terme peut entraîner une reprise de la réduction.
À l’approche de la fin de l’engagement, comparez trois options : conserver le bien en location nue, le vendre ou envisager une location meublée. Le passage au meublé modifie le bail, l’équipement et la catégorie fiscale des loyers ; il ne faut pas le traiter comme un simple changement de déclaration.
Le LMNP : une fiscalité sur les loyers, pas une réduction Pinel
Le statut de loueur en meublé non professionnel concerne un propriétaire qui loue un logement équipé pour permettre au locataire d’y vivre. Il peut s’agir d’un appartement ancien acheté puis meublé, d’un logement neuf ou d’un bien en résidence de services. Les loyers sont déclarés dans la catégorie des BIC.
La distinction entre loueur professionnel et non professionnel dépend notamment des recettes annuelles de location meublée du foyer et de leur poids par rapport à ses autres revenus d’activité. Le statut non professionnel s’applique si les conditions du statut professionnel ne sont pas toutes remplies. Les seuils applicables peuvent évoluer.
Deux méthodes d’imposition existent pour la location meublée : le micro-BIC, qui applique un abattement forfaitaire lorsque ses conditions sont remplies, et le régime réel, qui repose sur une comptabilité des recettes, des charges et des amortissements.
Au micro-BIC, l’abattement représente les charges : vous ne les déduisez pas une seconde fois pour leur montant réel. Son taux et le plafond de recettes ouvrant accès au régime dépendent notamment du type de location et peuvent évoluer. Comparez le montant forfaitaire obtenu aux charges et amortissements utilisables au réel.
Au réel, vous pouvez notamment déduire les charges admises et répartir comptablement le coût du bâti et du mobilier sur plusieurs années. Cet amortissement diminue le résultat imposable sans correspondre à une nouvelle dépense annuelle. Il est encadré : il ne faut pas supposer que la totalité du prix du logement sera déduite librement.
Peut-on ne pas payer d’impôt sur les loyers ?
Oui, le résultat imposable peut être nul certaines années si les charges et les amortissements utilisables absorbent les recettes. Ce n’est ni automatique ni nécessairement durable. Un crédit remboursé, des charges plus faibles ou la fin de certains amortissements peuvent modifier le résultat.
La location meublée demande une gestion supplémentaire : achat et remplacement des équipements, état des lieux détaillé et suivi comptable au réel. Prévoyez dans votre budget le coût d’un logiciel ou d’un accompagnement comptable si vous ne gérez pas vous-même ces obligations.
Rendement et trésorerie : comparez ce qui reste vraiment
Un loyer plus élevé en meublé ne signifie pas toujours un meilleur résultat. Il faut financer les meubles, leur renouvellement et, parfois, des périodes sans locataire plus fréquentes. En Pinel, le loyer plafonné peut limiter les recettes, tandis que le prix du neuf pèse sur la rentabilité.
Calculez d’abord le rendement brut : loyer annuel hors charges divisé par le coût total d’acquisition, puis multiplié par 100. Retirez ensuite taxe foncière, charges non récupérables, assurance, gestion, entretien et vacance pour obtenir un indicateur net avant impôt et financement.
Exemple : un logement coûte 150 000 euros tout compris et rapporte 750 euros par mois, soit 9 000 euros par an. Son rendement brut est de 6 %. Avec 2 000 euros de frais annuels et un mois de vacance, il reste 6 250 euros, soit environ 4,2 % du coût initial, avant impôt et crédit.
Pour la trésorerie mensuelle, partez des loyers encaissés, retirez les frais, l’impôt et les mensualités de crédit, puis ajoutez l’éventuelle réduction d’impôt utilisée. Une trésorerie négative indique l’effort d’épargne à financer chaque mois. Une trésorerie positive ne suffit pas à juger l’opération : le capital à rembourser et le prix probable de revente comptent aussi.
Le prix d’entrée change la comparaison
Dans le neuf, les frais d’acquisition représentent généralement autour de 2 à 3 % du prix, contre 7 à 8 % dans l’ancien. Mais un prix d’achat plus élevé peut annuler cet avantage. Ajoutez les travaux, le mobilier et les frais de financement au prix affiché avant de comparer.
Pour un bien Pinel existant, mesurez aussi le coût du loyer plafonné : multipliez l’écart entre le loyer de marché et le loyer autorisé par le nombre de mois concernés. Comparez ce manque à gagner à la réduction d’impôt réellement utilisable, sans oublier les autres frais.
Quel choix selon votre objectif ?
- Réduire un impôt élevé : un Pinel déjà réalisé peut rester intéressant si les conditions sont respectées et si la réduction est utilisable. Pour un nouvel achat, le LMNP ne procure pas la même réduction : il agit sur le résultat des loyers meublés.
- Préparer la retraite : le LMNP permet de viser des revenus meublés après remboursement du crédit. Testez le budget à cette date, avec entretien, vacance et fiscalité, plutôt que de retenir le seul loyer annoncé.
- Limiter la gestion : une location nue évite l’entretien du mobilier. En résidence de services, la gestion peut être confiée à un exploitant, mais le bail commercial crée une dépendance à sa capacité de payer et aux conditions du contrat.
- Garder de la souplesse : le LMNP n’impose pas l’engagement Pinel. Cela ne permet pas de vendre ou de reprendre le logement sans tenir compte du bail en cours.
- Investir avec peu d’apport : simulez les mensualités et gardez une réserve pour les travaux et les périodes vacantes.
Revente et résidence de services : deux points souvent sous-estimés
Un logement Pinel vendu avant la fin de l’engagement expose à une remise en cause de l’avantage fiscal. Au terme de celui-ci, le prix de vente dépendra notamment de l’état du bien, du marché local et de la demande, non de la réduction obtenue à l’achat.
En LMNP, intégrez aussi la fiscalité de la plus-value dans votre calcul de sortie. Le montant imposable ne correspond pas nécessairement à la simple différence entre les prix affichés à l’achat et à la vente : les frais et les règles applicables à votre situation interviennent dans le calcul. Déduisez également le capital restant dû pour estimer la somme qui vous restera après la vente.
En résidence de services, lisez le bail commercial : répartition des travaux, indexation, durée et conditions de renouvellement. À la revente, l’acheteur étudiera lui aussi le bail et l’exploitant. Le marché peut être moins large que pour un appartement classique utilisable par un propriétaire occupant.
Que faire après la fin du Pinel ? La marche à suivre pour un nouvel investissement
- Choisissez une demande locative identifiable : regardez les logements comparables, les transports, les services et les annonces disponibles autour du bien.
- Chiffrez le projet complet : prix, frais d’acquisition, travaux, meubles, crédit et réserve de trésorerie.
- Testez deux scénarios : loyer attendu, puis loyer plus faible avec une période de vacance. Calculez dans les deux cas la trésorerie après frais.
- Comparez les régimes fiscaux applicables : en meublé, mettez en regard l’abattement du micro-BIC et les charges ainsi que les amortissements utilisables au réel.
- Préparez la sortie : estimez le prix de revente sans supposer une hausse et intégrez le capital restant dû ainsi que la fiscalité.
La nue-propriété est une autre piste pour qui accepte de ne pas percevoir immédiatement les loyers. Pour rechercher des revenus locatifs dès l’acquisition, comparez plutôt un projet meublé à une location nue classique.
- Pinel ou LMNP : quel investissement locatif choisir après 2024 ? - 20 novembre 2026
- Déclaration de plus-value immobilière : formulaires, cases et calcul - 19 novembre 2026
- Stratégie patrimoniale : comment construire un plan adapté à vos projets - 18 novembre 2026
Articles qui pourraient vous intéresser :
 Comment connaître la valeur d’une pièce de 2 euros rare et la vendre au bon prix
 Bnp découvert autorisé 15 jours : règles, délais et solutions
 Investir en SCPI via un PER : 50 % de plafond et 3 stratégies pour doper votre retraite
 Investir 10 000 euros : 4 stratégies pour protéger votre capital et booster votre rendement