Taxe assurance vie : les 3 dates qui déterminent vos impôts et vos droits de succession
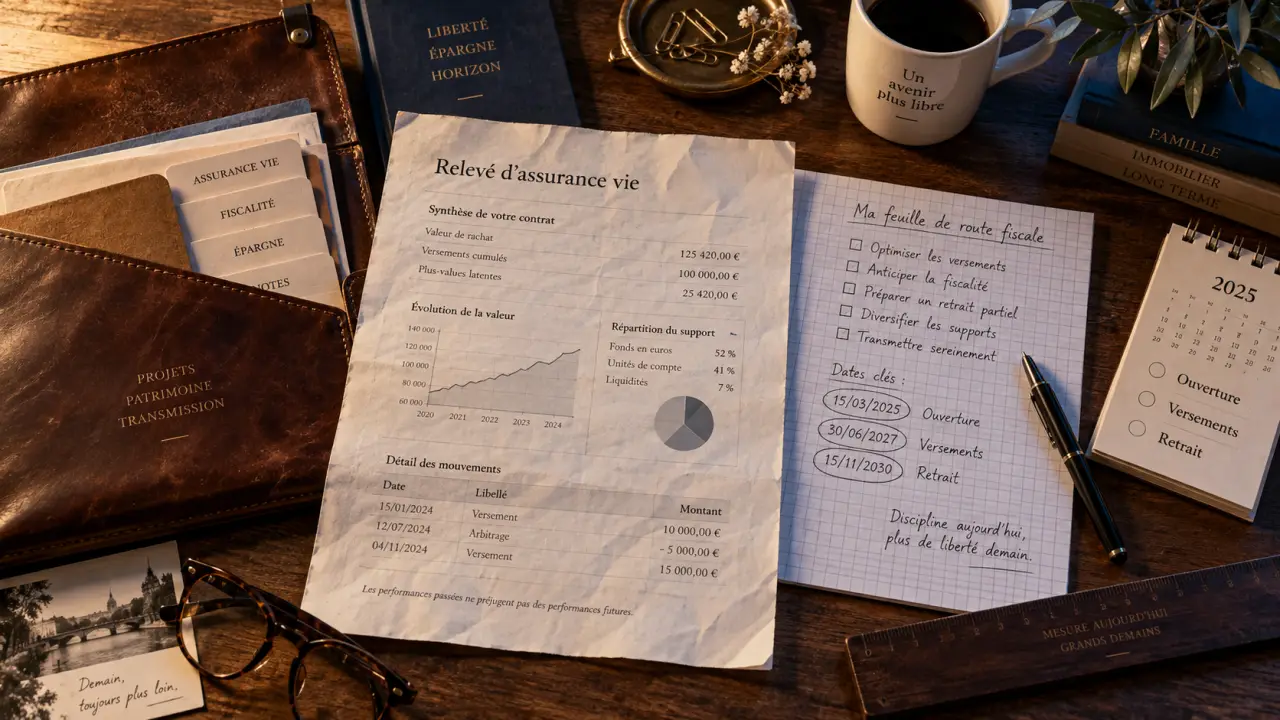
La fiscalité de l’assurance vie ne repose pas sur une taxe unique. Elle dépend de la date des versements, de l’ancienneté du contrat et du moment où l’argent est transmis. Pendant la vie du souscripteur, l’impôt porte en principe uniquement sur les gains retirés. Au décès, les primes versées et l’âge de l’assuré déterminent le régime applicable.
Les 3 dates à vérifier avant de calculer la taxe assurance vie
Avant un retrait ou une transmission, trois repères permettent de comprendre la fiscalité applicable. Deux contrats affichant le même encours peuvent ainsi être taxés très différemment selon leur historique.
Quiz sur la fiscalité de l’assurance vie
Testez vos connaissances à partir des règles présentées dans l’article.
- La date d’ouverture du contrat fixe notamment son ancienneté fiscale et l’accès aux abattements après huit ans.
- La date des versements permet de distinguer les primes versées avant ou après le 27 septembre 2017. Ces deux catégories ne relèvent pas toujours du même mode d’imposition lors d’un retrait.
- L’âge de l’assuré au moment des versements modifie les règles de transmission au décès. Le seuil de 70 ans joue un rôle central.
Il faut aussi distinguer le capital investi des intérêts et des plus-values. Lors d’un rachat, seule la part correspondant aux gains est imposable. Retirer 10 000 euros ne signifie donc pas être imposé sur la totalité de cette somme. L’administration calcule la part de produits comprise dans le retrait, au prorata de la valeur du contrat.
Lors d’un retrait, seuls les gains sont imposés
Un rachat partiel ou total déclenche une taxation sur les intérêts et les plus-values retirés. Le capital issu des versements n’est pas soumis une seconde fois à l’impôt sur le revenu. Cette règle permet d’utiliser l’assurance vie pour compléter des revenus, financer un projet ou organiser des retraits progressifs.
Le prélèvement forfaitaire et l’option pour le barème
Pour les versements effectués depuis le 27 septembre 2017, les produits sont en principe soumis au prélèvement forfaitaire unique. Avant huit ans, la part fiscale est généralement de 12,8 %, à laquelle s’ajoutent les prélèvements sociaux de 17,2 %.
Après huit ans, le taux d’impôt sur le revenu est de 7,5 % sur la fraction de gains correspondant aux primes n’excédant pas 150 000 euros, tous contrats d’assurance vie confondus. Au-delà de ce seuil de 150 000 euros de primes, la fraction correspondante des produits reste imposée à 12,8 %.
Il est possible d’opter pour l’imposition au barème progressif de l’impôt sur le revenu si cette solution est plus favorable. L’option concerne l’ensemble des revenus mobiliers concernés de l’année. Elle doit donc être évaluée au niveau global du foyer fiscal, et pas uniquement contrat par contrat.
L’abattement annuel après huit ans
Après huit ans de détention, les gains retirés bénéficient d’un abattement annuel de 4 600 euros pour une personne seule et de 9 200 euros pour un couple marié ou pacsé soumis à imposition commune. Cet abattement porte sur les produits imposables, et non sur le montant total du retrait. Il se renouvelle chaque année civile.
Un retrait peut donc être fiscalement limité lorsque la part de gains est faible ou qu’elle reste dans l’abattement disponible. Les prélèvements sociaux de 17,2 % restent toutefois dus sur les produits, même lorsque l’abattement efface l’impôt sur le revenu.
Les prélèvements sociaux varient selon le support choisi
Les prélèvements sociaux représentent une composante importante de la taxe assurance vie. Leur taux global est de 17,2 % sur les gains. En revanche, leur date de perception dépend de la nature des supports détenus dans le contrat.
| Support | Moment habituel des prélèvements sociaux | Conséquence pratique |
|---|---|---|
| Fonds en euros | Chaque année, lors de l’inscription des intérêts | Les gains crédités sont déjà diminués des prélèvements sociaux |
| Unités de compte | Au moment d’un rachat ou du dénouement du contrat | La taxation suit la réalisation effective des gains |
Cette différence compte lorsque l’on compare la performance nette de deux contrats ou que l’on prépare des revenus réguliers. Dans un fonds en euros, les intérêts sont sécurisés, mais les prélèvements sociaux sont prélevés au fil de l’eau. Les unités de compte ont une valeur fluctuante et reportent généralement ce prélèvement jusqu’au retrait.
Un même contrat peut contenir des fonds en euros et des unités de compte. Les gains associés à ces supports n’ont alors pas forcément subi les prélèvements sociaux au même moment. Pour estimer le montant réellement disponible lors d’un rachat, il faut examiner l’historique des supports et pas seulement la valeur affichée sur le relevé.
Au décès, l’âge lors des versements devient déterminant
L’assurance vie est souvent utilisée pour transmettre un capital à un ou plusieurs bénéficiaires désignés. Son régime successoral dépend principalement de l’âge de l’assuré au moment où les primes ont été versées, et non de son âge au décès.
Les versements réalisés avant 70 ans
Pour les primes versées avant 70 ans, chaque bénéficiaire bénéficie d’un abattement de 152 500 euros. Au-delà, la taxation est de 20 % jusqu’à 700 000 euros de part taxable par bénéficiaire, puis de 31,25 % au-delà.
Ce régime est distinct des droits de succession classiques. Il s’applique aux capitaux transmis par la clause bénéficiaire. L’abattement étant individuel, la répartition du capital entre plusieurs bénéficiaires peut modifier fortement la fiscalité finale.
La rédaction de la clause bénéficiaire mérite donc une vérification régulière. Une clause trop ancienne, imprécise ou inadaptée à une séparation familiale peut produire un résultat différent de celui recherché. La répartition prévue doit correspondre à la situation familiale et aux objectifs de transmission.
Les versements réalisés après 70 ans
Pour les primes versées après 70 ans, un abattement global de 30 500 euros s’applique, tous bénéficiaires confondus. Au-delà de cette somme, les primes entrent dans la succession et sont soumises aux droits correspondant au lien de parenté entre le défunt et chaque bénéficiaire.
Les gains produits par ces versements après 70 ans sont toutefois exonérés de droits de succession. Cette règle distingue les primes du rendement généré par ces sommes. Verser après 70 ans n’annule donc pas l’intérêt de l’assurance vie, mais la stratégie doit tenir compte du montant des primes, des bénéficiaires envisagés, de la durée de placement et de l’évolution attendue du contrat.
Réduire la fiscalité sans commettre les erreurs classiques
La première erreur consiste à attendre un besoin urgent de liquidités pour examiner la fiscalité du contrat. Planifier les rachats après huit ans, étaler les retraits sur plusieurs années civiles et utiliser l’abattement annuel peut réduire l’impôt sur le revenu applicable aux gains.
La deuxième erreur est de confondre l’ancienneté du contrat avec la date des versements. Un contrat ancien conserve son antériorité fiscale, mais l’origine des primes peut influencer le taux appliqué lors d’un rachat. Conserver les relevés annuels et la ventilation des versements facilite les calculs et permet de distinguer les primes concernées par chaque régime.
Enfin, la clause bénéficiaire doit être revue après un mariage, un divorce, une naissance ou un décès. Le conjoint survivant et le partenaire de Pacs sont exonérés de taxation sur les capitaux décès. Pour les autres bénéficiaires, anticiper la répartition et distinguer les versements effectués avant et après 70 ans permet d’éviter que la fiscalité ne contredise les objectifs de transmission.
- Taxe assurance vie : les 3 dates qui déterminent vos impôts et vos droits de succession - 8 octobre 2026
- Formation en investissement immobilier : le calcul qui révèle le vrai rendement d’un bien - 7 octobre 2026
- Augmentation de la CSG sur l’assurance vie : qui paie, quand et sur quels gains ? - 6 octobre 2026
Articles qui pourraient vous intéresser :
 Bonk : comprendre le memecoin qui bouscule l’écosystème solana
 Ish wld swp pea eu : comprendre et optimiser ce nouveau mécanisme européen
 Fiscalité des SCPI : comment réduire vos impôts entre régime réel, micro-foncier et stratégies d’optimisation ?
 App Linxea : pilotez votre épargne 100 % en ligne avec 0 % de frais d’arbitrage