Avance sur assurance vie : obtenir des liquidités sans désinvestir, à condition de rembourser
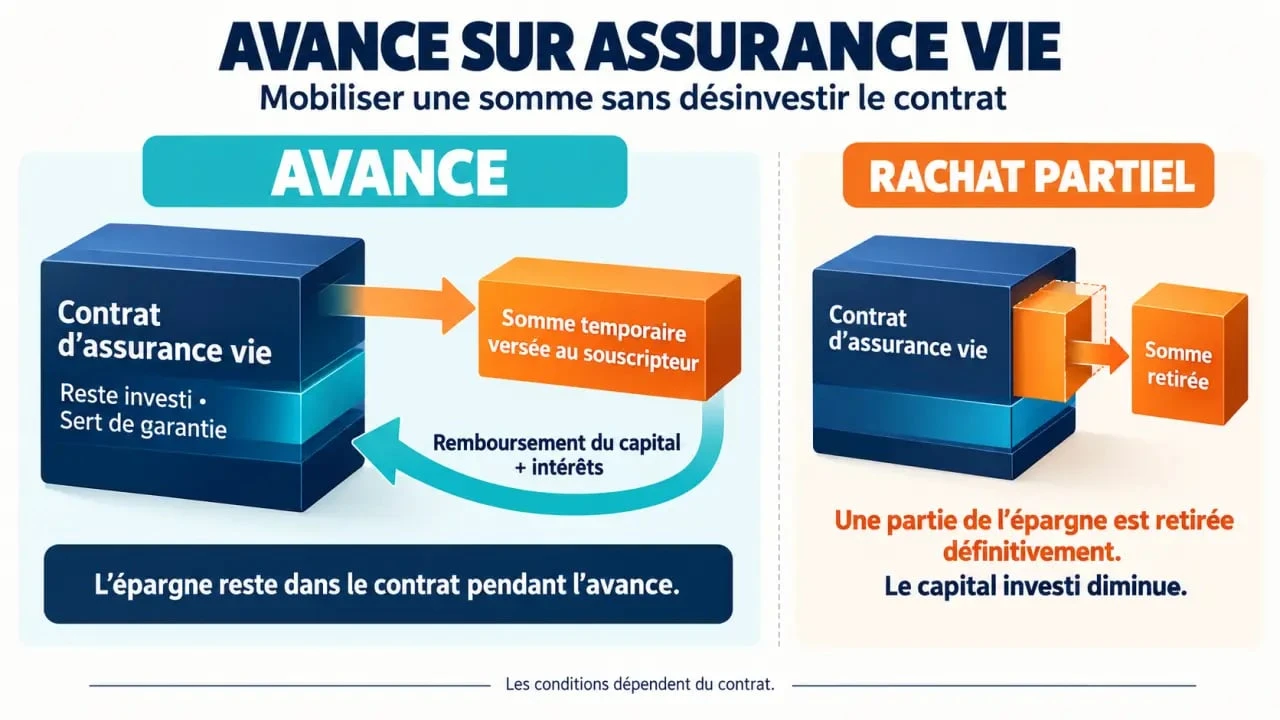
Une avance sur assurance vie permet d’obtenir des liquidités sans retirer définitivement l’argent placé sur son contrat. Cette solution peut répondre à un besoin temporaire, à condition d’en maîtriser le coût, la durée et surtout l’échéance de remboursement. Elle ne fonctionne pas comme un rachat partiel : l’épargne reste investie, tandis que l’assureur vous consent un prêt garanti par la valeur de rachat du contrat.
Une avance : emprunter sur son contrat sans le désinvestir
L’avance sur assurance vie est un prêt temporaire accordé par l’assureur. Le souscripteur reçoit une somme sur son compte, tandis que le capital présent sur le contrat demeure en principe investi. Il peut donc continuer à être rémunéré, sur le fonds en euros comme sur les unités de compte, selon l’évolution des supports.
Estimer le coût d’une avance sur assurance vie
Saisissez les paramètres de votre avance pour obtenir une estimation des intérêts et du montant total à rembourser.
Résultat estimé
Intérêts estimés = montant emprunté × taux annuel × durée / 12
Montant total estimé à rembourser = montant emprunté + intérêts
10 000,00 € × 3 % × 12 / 12 = 300,00 €
À vérifier avant toute décision : consultez le règlement général des avances de votre assureur ainsi que les conditions particulières de votre contrat.
La différence avec un rachat partiel est importante. Lors d’un rachat, une fraction de l’épargne est retirée de manière définitive : la valeur du contrat diminue et la part de gains comprise dans le retrait peut être imposée. Avec une avance, il n’y a pas de désinvestissement immédiat. L’antériorité fiscale du contrat est préservée et l’opération n’est pas fiscalisée tant que l’avance est remboursée dans les conditions prévues.
Un découvert adossé à votre épargne
Il est utile de voir l’avance comme un découvert contractuel encadré. Votre assurance vie sert de garantie, mais elle ne finance pas directement votre dépense par la vente de ses supports. L’assureur fixe les règles dans un document souvent appelé règlement général des avances. Celui-ci précise notamment le taux d’intérêt, le plafond accessible, la durée maximale, les possibilités de prorogation et les conséquences d’un retard.
Cette mécanique répond surtout à un besoin de trésorerie de court ou moyen terme : un appel de fonds, une dépense imprévue, des travaux à régler avant la vente d’un bien ou un décalage temporaire de revenus. Elle est moins adaptée à une dépense durable que vous ne pourrez pas absorber à l’échéance. Avant de demander une avance, il faut donc identifier la somme nécessaire et la source du remboursement.
Montant, durée et coût : ce que prévoit généralement le contrat
L’assureur reste libre d’accepter ou non une demande d’avance dans le cadre du contrat. Le montant disponible dépend de la valeur de rachat, de la répartition de l’épargne et des règles propres à l’assureur. Les plafonds sont fréquemment compris entre 60 % et 80 % de l’épargne. Les conditions sont souvent plus favorables pour les sommes placées sur un fonds en euros que pour celles investies en unités de compte.
| Élément à vérifier | Ce qu’il implique |
|---|---|
| Valeur de rachat | Elle sert de base au calcul de l’avance possible. |
| Répartition entre fonds en euros et unités de compte | Une part élevée en unités de compte peut limiter le montant accordé, car leur valeur fluctue. |
| Durée | Elle est généralement de 3 ans, parfois renouvelable selon le contrat. |
| Taux d’intérêt | Il est contractuel ou indexé sur une référence de marché et s’applique au capital restant dû. |
| Remboursement | Il peut être effectué en une fois ou en plusieurs versements, selon les modalités prévues. |
Le rendement du contrat ne rend pas l’avance gratuite
Le contrat continue en principe à produire des gains sur l’ensemble de l’épargne, ce qui peut atténuer le coût de l’opération. Il ne faut toutefois pas confondre rendement et gratuité : les intérêts de l’avance restent dus. Sur des unités de compte, le capital demeure exposé aux marchés. Une baisse de leur valeur peut alors réduire la marge de sécurité entre l’avance accordée et l’épargne disponible.
Avant de signer, comparez le taux de l’avance avec le coût d’un crédit classique et estimez votre capacité de remboursement. Vérifiez aussi si les intérêts sont réglés périodiquement ou capitalisés. Une avance avantageuse sur le papier peut devenir coûteuse si elle est prolongée sans plan de sortie. Le rendement éventuel du contrat ne doit pas être considéré comme une ressource certaine pour rembourser la dette.
Avance, rachat ou crédit : choisir selon la nature du besoin
Le bon choix dépend moins du montant demandé que de la durée réelle du besoin. Une avance est conçue pour faire le pont entre deux moments de trésorerie. Un rachat convient davantage lorsque la dépense doit être financée définitivement par l’épargne. Un crédit à la consommation peut être plus cohérent si le remboursement doit s’étaler et que vous souhaitez laisser votre assurance vie intacte.
| Solution | Atout principal | Point de vigilance |
|---|---|---|
| Avance sur assurance vie | Obtenir des liquidités sans rachat immédiat ni fiscalité immédiate. | Intérêts à payer et remboursement indispensable dans les délais. |
| Rachat partiel | Pas de dette à rembourser. | Réduit durablement l’épargne et peut entraîner une imposition sur les gains retirés. |
| Prêt à la consommation | Épargne conservée sans la donner en garantie. | Coût total et conditions d’octroi à comparer. |
| Crédit Lombard | Solution patrimoniale pouvant mobiliser des actifs financiers. | Montage plus technique, avec des conditions et des risques spécifiques. |
La question du sillon de trésorerie
Entre une dépense et l’entrée d’argent qui doit la couvrir, il existe parfois un sillon de quelques mois seulement : indemnité attendue, vente en cours, prime différée ou échéance professionnelle. C’est dans cet intervalle que l’avance prend son sens. Il ne suffit donc pas de savoir si vous possédez une assurance vie. Il faut aussi identifier la date et la provenance du flux qui permettra de solder la dette.
Plus le remboursement repose sur une hypothèse incertaine, plus un rachat partiel ou un financement amortissable mérite d’être envisagé. Cette vérification permet de distinguer un besoin temporaire de trésorerie d’un déséquilibre budgétaire durable. Dans le second cas, repousser le remboursement ne règle pas la difficulté et peut augmenter le coût de l’opération.
Demander l’avance et organiser son remboursement sans mauvaise surprise
La demande s’effectue généralement auprès de l’assureur, via un formulaire, un document spécifique ou l’espace client lorsqu’il le permet. Il peut être demandé de préciser le montant souhaité et de fournir un RIB. Relisez le règlement général des avances avant toute démarche : il prévaut sur les pratiques supposées ou les comparaisons avec d’autres contrats.
- Vérifiez la valeur de rachat et le montant maximal mobilisable.
- Contrôlez la répartition entre fonds en euros et unités de compte.
- Calculez les intérêts sur la durée envisagée.
- Fixez une date réaliste de remboursement, avec une marge de sécurité.
- Conservez un tableau de suivi du capital restant dû et des échéances.
Le remboursement peut intervenir en une ou plusieurs fois, selon les modalités prévues par le contrat. Si une prorogation est possible, elle doit être demandée dans les conditions et les délais prévus. Un renouvellement n’efface pas les intérêts déjà dus et ne dispense pas de vérifier la capacité à solder l’avance à la nouvelle échéance.
Le risque majeur : la requalification en rachat
Si l’avance devient exigible et n’est pas remboursée, l’assureur peut la requalifier en rachat partiel. Les conséquences ne sont alors pas seulement financières : l’opération peut devenir imposable selon la fiscalité applicable au contrat et réduire le capital transmis au décès. L’avance, d’abord traitée comme un prêt, peut donc aboutir à un rachat imposable si elle n’est pas soldée dans le cadre prévu.
En cas de décès du souscripteur avant le remboursement, la dette peut également être déduite du capital décès versé aux bénéficiaires. Le montant transmis peut donc être réduit, même si le contrat est resté investi pendant la durée de l’avance.
Enfin, une clause bénéficiaire acceptée peut limiter la liberté du souscripteur : l’accord du bénéficiaire acceptant peut être nécessaire pour exercer certaines opérations sur le contrat. Pour une avance ponctuelle et maîtrisée, cette solution offre une souplesse réelle. Pour un besoin de financement durable ou incertain, elle ne doit pas servir à repousser un problème de budget.
- Avance sur assurance vie : obtenir des liquidités sans désinvestir, à condition de rembourser - 30 septembre 2026
- Arbitrage assurance vie : le réglage qui peut déséquilibrer votre épargne - 29 septembre 2026
- Unité de compte en assurance vie : un capital exposé aux marchés - 28 septembre 2026
Articles qui pourraient vous intéresser :
 Bnp découvert autorisé 15 jours : règles, délais et solutions
 Investir en SCPI via un PER : 50 % de plafond et 3 stratégies pour doper votre retraite
 Investir 10 000 euros : 4 stratégies pour protéger votre capital et booster votre rendement
 European Credit Management : 4 leviers pour sécuriser votre trésorerie et vos marges à l’international