Revenus fonciers : qui doit remplir la déclaration 2044 et comment ?
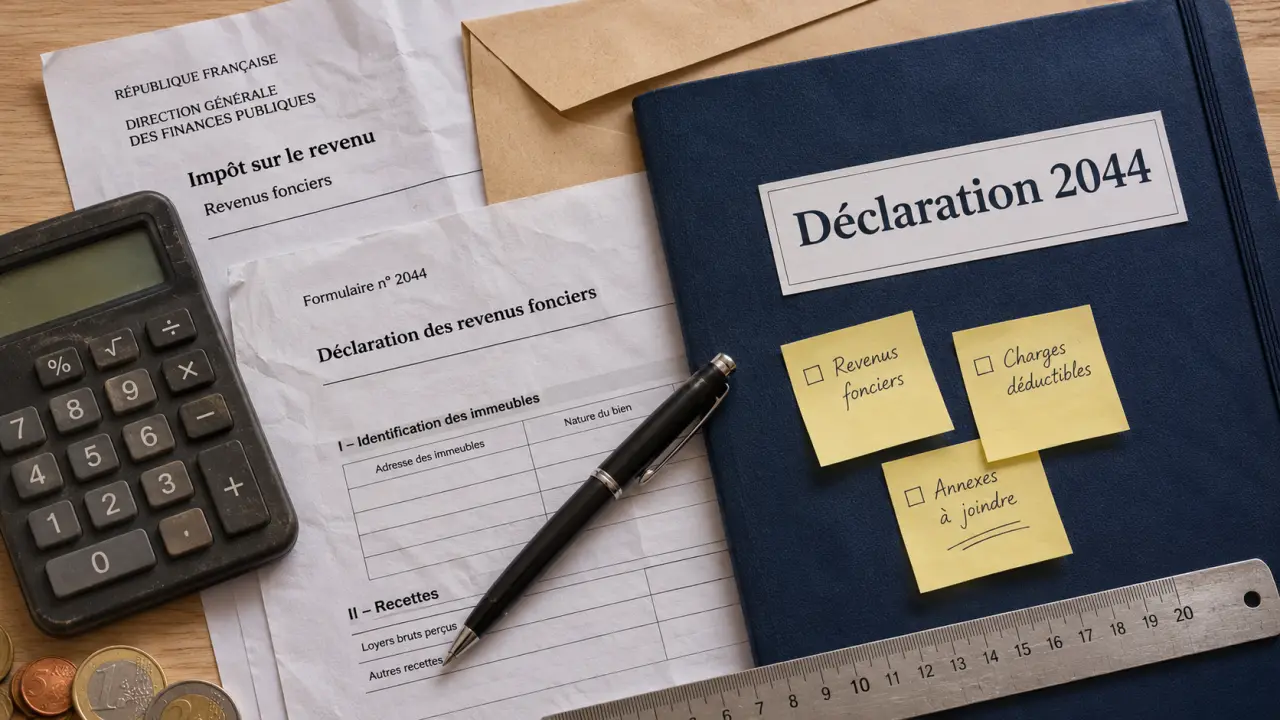
La déclaration 2044 sert à calculer vos revenus fonciers imposables au régime réel, notamment lorsque vous louez un logement vide. Vous y inscrivez vos loyers et vos charges déductibles, puis vous reportez le résultat sur votre déclaration de revenus n°2042. En micro-foncier, vous indiquez en principe vos recettes brutes directement en case 4BE de la 2042, sans remplir de 2044.
Qui doit remplir une déclaration 2044 ?
La 2044 concerne les revenus fonciers déclarés au régime réel : loyers de locaux loués non meublés, fermages et certaines autres recettes immobilières. Elle sert aussi à déclarer certains revenus issus de parts de SCI, de SCPI ou de fonds de placement immobilier.
Le régime réel s’applique notamment lorsque vos recettes foncières brutes dépassent 15 000 € par an. En dessous de ce seuil, vous pouvez aussi choisir le réel au lieu du micro-foncier si vous remplissez les conditions de ce dernier. Certains dispositifs immobiliers imposent le réel et peuvent nécessiter la déclaration spéciale 2044-SPE.
La location meublée relève d’une autre catégorie de revenus : ses loyers ne se déclarent pas sur cette annexe comme ceux d’une location nue.
Quelle différence entre la 2044 et la 2042 ?
La 2044 détaille le calcul de vos revenus fonciers. La 2042 rassemble les revenus du foyer fiscal, dont le résultat foncier calculé sur l’annexe. Vous remplissez donc les deux lorsque la 2044 est nécessaire.
Micro-foncier ou régime réel : comment choisir ?
Si vous êtes éligible aux deux régimes, comparez vos charges déductibles au forfait du micro-foncier. Ce dernier applique un abattement de 30 % aux recettes déclarées. Au réel, vous déduisez vos charges admises pour leur montant effectif, sans appliquer cet abattement.
| Point de comparaison | Micro-foncier | Régime réel |
|---|---|---|
| Recettes brutes | Jusqu’à 15 000 €, sous conditions | Obligatoire au-delà du seuil ou possible sur option |
| Charges | Abattement forfaitaire de 30 % | Charges déductibles pour leur montant réel |
| Déclaration | Recettes brutes en case 4BE de la 2042 | Annexe foncière, puis résultat sur la déclaration de revenus |
Par exemple, pour 12 000 € de loyers bruts et 5 000 € de charges déductibles, le micro-foncier donne une base de 8 400 €, contre 7 000 € au réel. Le réel réduit donc le revenu imposable dans cet exemple.
Ne vous arrêtez pas aux seules dépenses d’une année : l’option pour le réel vous engage pendant trois ans. Une grosse facture de travaux peut rendre ce régime intéressant la première année, sans qu’il le soit autant les deux suivantes.
Comment remplir les principales lignes de la 2044 ?
La déclaration porte sur les sommes encaissées et les dépenses payées pendant l’année concernée. Identifiez d’abord les immeubles au cadre 200, puis renseignez les recettes et les charges dans les rubriques correspondantes.
| Ligne | À renseigner |
|---|---|
| 211 | Loyers bruts encaissés, y compris les arriérés perçus dans l’année |
| 212 à 214 | Certaines dépenses mises à la charge du locataire, recettes diverses et, lorsque la rubrique s’applique, valeur locative |
| 221 à 223 | Frais de gestion, forfait pour frais divers et assurances |
| 224 | Travaux de réparation, d’entretien et d’amélioration admis en déduction |
| 225 et 227 | Certaines charges récupérables non récupérées et taxes foncières déductibles |
| 229 et 230 | Provisions de copropriété payées et régularisation des provisions antérieures |
| 240 et 250 | Total des charges, puis intérêts et frais d’emprunt |
| 260 à 263 et 420 | Résultat par immeuble, puis résultat global |
1. Déclarez les recettes encaissées
Indiquez les loyers effectivement reçus pendant l’année, même s’ils correspondent à une période précédente. Un loyer impayé ne devient pas une recette encaissée simplement parce qu’il était prévu au bail.
Les lignes suivantes accueillent notamment certaines dépenses du propriétaire mises à la charge du locataire et des recettes diverses, comme certaines indemnités d’assurance ou subventions pour travaux. Les provisions pour charges versées par le locataire ne sont pas assimilées au loyer à inscrire en ligne 211.
2. Déduisez les charges admises
Vous pouvez notamment inscrire les frais d’administration et de gestion, les primes d’assurance, la taxe foncière déductible et certains travaux. La ligne 222 prévoit aussi un forfait de 20 € par local pour certains frais divers.
Pour les travaux, distinguez l’entretien, la réparation et l’amélioration des opérations de construction, de reconstruction ou d’agrandissement, qui ne sont pas déductibles dans les mêmes conditions.
La taxe d’enlèvement des ordures ménagères est normalement récupérable auprès du locataire : ne la déduisez pas comme une charge définitivement supportée par vous lorsqu’elle vous est remboursée. La ligne 225 vise certaines charges récupérables restées à votre charge, notamment après le départ du locataire.
3. Traitez les provisions de copropriété et le prêt
Inscrivez en ligne 229 les provisions de copropriété versées durant l’année. En ligne 230, régularisez les provisions de l’année précédente une fois leur répartition connue : les montants correspondant à des charges non déductibles ou récupérables auprès du locataire doivent notamment être réintégrés. Cette étape évite de déduire définitivement toutes les sommes appelées par le syndic.
La ligne 250 reçoit les intérêts et frais d’emprunt déductibles liés au bien loué. Ne confondez pas les intérêts avec le remboursement du capital : les mensualités ne sont pas déductibles en totalité.
Comment calculer le bénéfice ou le déficit foncier ?
Pour chaque immeuble, soustrayez des recettes les charges admises, puis les intérêts et frais d’emprunt. Un résultat positif constitue un bénéfice foncier. Un résultat négatif constitue un déficit foncier. Additionnez ensuite les résultats pour obtenir le résultat global.
Exemple : vous encaissez 10 000 € de loyers, payez 7 000 € de charges hors intérêts et 4 000 € d’intérêts d’emprunt. Votre résultat est de 10 000 − 7 000 − 4 000, soit un déficit de 1 000 €.
La distinction entre intérêts et autres charges compte pour l’imputation. Les intérêts s’imputent d’abord sur les revenus fonciers ; la part du déficit provenant des intérêts n’est pas imputable sur le revenu global. Le déficit provenant des autres charges peut, sous conditions, réduire le revenu global dans la limite générale de 10 700 €. Dans l’exemple, les loyers couvrent les intérêts : le déficit provient donc des autres charges.
La fraction qui ne peut pas être imputée sur le revenu global peut, sous conditions, être reportée sur les revenus fonciers futurs. Des plafonds particuliers existent pour certains dispositifs et certaines dépenses de rénovation énergétique ; ils ne s’appliquent pas automatiquement à tous les travaux.
SCI, SCPI, indivision : quelle déclaration utiliser ?
Pour une SCI non soumise à l’impôt sur les sociétés, chaque associé déclare en principe sa quote-part de résultat foncier. La société établit sa propre déclaration ; l’associé utilise les informations communiquées pour renseigner sa situation personnelle. Une logique de quote-part s’applique également à certains revenus de SCPI et de fonds immobiliers.
La détention de parts ne rend pas systématiquement le micro-foncier impossible : son accès suppose notamment de percevoir aussi des revenus d’au moins un logement loué nu en direct et de remplir les autres conditions du régime. Si vous êtes en indivision, raisonnez sur votre quote-part de recettes et de charges, plutôt que sur le total encaissé par l’ensemble des propriétaires.
La 2044-SPE remplace la 2044 ordinaire pour certains régimes particuliers. Le formulaire 2044-EB peut s’ajouter lorsqu’un engagement de location est requis. Leur usage dépend du dispositif attaché au logement, pas seulement du montant des loyers.
Où trouver le formulaire et comment le transmettre ?
Sur impots.gouv.fr, recherchez « formulaire 2044 » pour accéder au PDF et à la notice 2044-NOT correspondant aux revenus déclarés. Pour la déclaration spéciale, recherchez « 2044-SPE » et sa notice 2044-SPE-NOT. Utilisez le formulaire de la campagne déclarative qui porte sur l’année de vos revenus : les loyers encaissés une année sont déclarés l’année suivante. Le millésime du formulaire ne correspond donc pas nécessairement à l’année d’encaissement.
Dans votre espace particulier, commencez la déclaration de revenus et sélectionnez la rubrique des revenus fonciers ainsi que l’annexe adaptée. Remplissez la 2044 avant de contrôler le résultat repris sur la 2042. En cas de bénéfice, de déficit imputable ou de déficit reportable, les rubriques de report ne sont pas les mêmes.
Sur la déclaration de revenus, le bénéfice foncier se reporte en case 4BA. Le déficit imputable sur le revenu global va en case 4BC ; celui imputable sur les seuls revenus fonciers va en case 4BB. L’annexe distingue ces montants selon l’origine du déficit. Si vous êtes autorisé à déclarer sur papier, joignez l’annexe remplie à votre déclaration de revenus et transmettez l’ensemble à votre service des impôts.
Quels justificatifs préparer avant la saisie ?
- Les baux, relevés de loyers et décomptes des sommes réellement encaissées.
- Les factures de travaux, d’assurance et de gestion, avec leurs dates de paiement.
- L’avis de taxe foncière et le détail des sommes récupérées auprès du locataire.
- Les appels de provisions et le décompte annuel de copropriété pour la régularisation.
- Le tableau d’amortissement et l’attestation des intérêts et frais de prêt.
- Les relevés transmis par la SCI ou la SCPI et le suivi des déficits antérieurs.
Conservez ces pièces après la déclaration : elles permettent de justifier les montants inscrits et de suivre les déficits encore utilisables les années suivantes.
- Revenus fonciers : qui doit remplir la déclaration 2044 et comment ? - 16 novembre 2026
- Métier qui gagne bien : salaires, études et pistes de reconversion - 15 novembre 2026
- Agence digitale pour PME : services, tarifs et critères de choix - 14 novembre 2026
Articles qui pourraient vous intéresser :
 Où acheter la crypto de trump : plateformes, risques et mode d’emploi
 Finzzle Groupe : 30 ans d’expertise et 97 % de satisfaction client au crible
 Changement de bénéficiaire après 80 ans : 3 précautions juridiques pour sécuriser votre transmission
 Avance sur assurance vie : obtenir des liquidités sans désinvestir, à condition de rembourser