Investissement immobilier expatrié : 4 stratégies locatives et les frais qui réduisent le rendement net
Un investissement immobilier en France depuis l’étranger permet d’acquérir un bien, de percevoir des loyers en euros et, selon le projet, de préparer un retour ou de transmettre un patrimoine. La distance ne rend pas l’achat impossible. Elle impose une méthode rigoureuse pour choisir le bien, financer l’opération, anticiper l’impôt et organiser la gestion quotidienne.
Commencer par l’objectif plutôt que par le rendement affiché
Un expatrié, ou plus précisément un non-résident fiscal, peut détenir un logement en France et y investir. La nationalité ne suffit pas à définir la situation fiscale. Il faut aussi tenir compte du pays de résidence fiscale, du pays d’affiliation sociale et de la convention fiscale conclue avec la France. Avant de comparer les annonces, clarifiez donc l’usage futur du bien.
Calcul de rentabilité nette à distance
Résultats
Mensualité crédit: 0
Rentabilité brute: 0%
Loyer encaissé annuel: 0
Rentabilité nette (av. impôt): 0%
Trésorerie annuelle après impôt: 0
Note : Ce calcul est une estimation. La fiscalité dépend de votre convention fiscale internationale et du régime applicable. Veuillez consulter un expert fiscal pour une étude personnalisée.
- Revenus complémentaires : privilégier une demande locative durable, des charges maîtrisées et une gestion facile à déléguer.
- Retour en France : choisir un emplacement où vous accepteriez réellement d’habiter, même si le rendement brut est moins élevé.
- Diversification et transmission : définir l’horizon de détention, la liquidité du bien et les conséquences successorales internationales.
- Pied-à-terre : vérifier que le mode de location choisi permet de récupérer le logement au moment souhaité.
Le rendement brut, obtenu en divisant les loyers annuels par le prix d’achat, reste un premier repère. La décision doit reposer sur la rentabilité nette : loyers réellement encaissés, taxe foncière, charges non récupérables, assurance, travaux, vacance locative, frais de gestion, fiscalité, mensualité de crédit et coût éventuel de conversion de devise.
Choisir une ville qui se pilote bien à distance
Un marché locatif dynamique ne se résume ni à une grande métropole ni à un loyer élevé. Analysez le profil des occupants visés, la durée habituelle des locations, l’offre concurrente, les commerces, les transports et l’état de la copropriété. Un petit logement bien situé dans une ville universitaire peut être plus simple à louer qu’un bien plus grand acheté uniquement pour son rendement annoncé. Le diagnostic de performance énergétique doit aussi être étudié dès la visite : un logement difficile à louer ou nécessitant une rénovation importante peut bouleverser le budget initial.
Comparer les quatre stratégies locatives avant d’acheter
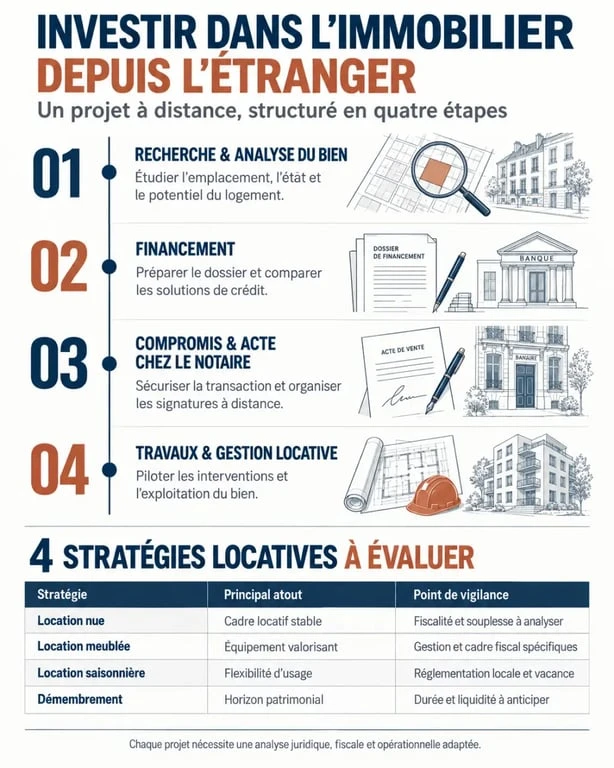
| Stratégie | Atout principal | Point de vigilance à distance |
|---|---|---|
| Location nue | Cadre locatif stable et gestion souvent plus simple | Revenus fonciers et travaux à planifier |
| Location meublée | Loyers potentiellement plus élevés et régime BIC | Mobilier, rotation et inventaire à contrôler |
| Location saisonnière | Souplesse d’usage et potentiel de recettes | Réglementation locale et exploitation intensive |
| Démembrement | Pas de gestion locative pendant l’usufruit | Horizon long et absence de loyers immédiats |
Location nue ou meublée : un arbitrage entre simplicité et fiscalité
La location nue génère des revenus fonciers. Elle convient à un investisseur qui recherche des baux plus longs et une occupation relativement stable. Selon les conditions applicables, le micro-foncier prévoit un abattement de 30 %, tandis que le régime réel permet de déduire les charges éligibles et peut faire apparaître un déficit foncier.
La location meublée relève des bénéfices industriels et commerciaux. Sous le statut de loueur en meublé non professionnel, le micro-BIC applique un abattement de 50 % dans les cas concernés ; le régime réel permet notamment de déduire certaines charges et de pratiquer l’amortissement. Cette option demande toutefois un suivi comptable et un logement effectivement équipé. Le choix dépend du niveau des loyers, des dépenses, de la tranche d’imposition et de l’horizon patrimonial, pas d’une promesse d’impôt réduit.
Saisonnier et démembrement : deux projets très différents
La location saisonnière peut offrir de la flexibilité, mais elle implique une gestion fréquente : réservations, ménage, accueil, linge, maintenance et respect des règles municipales. Une conciergerie fiable peut alors être nécessaire, et ses honoraires doivent figurer dans le prévisionnel. Le démembrement de propriété consiste à acheter la nue-propriété tandis qu’un usufruitier exploite le bien pendant une durée définie. Cette stratégie répond davantage à une logique de capitalisation : elle n’apporte pas de loyers immédiats, mais évite la gestion locative courante pendant l’usufruit.
Fiscalité des non-résidents : sécuriser les déclarations avant d’optimiser
Les revenus tirés d’un immeuble situé en France y sont imposables. Le régime choisi dépend de la nature de la location : revenus fonciers pour la location nue, BIC pour la location meublée. Le micro-régime simplifie les formalités ; le régime réel demande davantage de suivi, mais il reflète mieux une opération comportant des intérêts d’emprunt, des travaux ou des charges importantes.
Les non-résidents sont soumis à des règles spécifiques d’impôt sur le revenu, avec un taux minimum mentionné de 20 % jusqu’à 27 794 € de revenus, puis 30 % au-delà, sauf lorsque l’option pour le taux moyen est plus favorable. Les prélèvements sociaux doivent aussi être examinés. Ils sont couramment mentionnés à 17,2 %, tandis que certains contribuables affiliés à un régime de sécurité sociale de l’Union européenne ou de l’EEE relèvent du prélèvement de solidarité de 7,5 %.
La convention fiscale entre la France et votre pays de résidence est indispensable pour traiter la double imposition. Elle ne dispense pas toujours de déclarer les revenus dans les deux pays. Elle répartit le droit d’imposer et prévoit, selon les cas, une imputation ou une exonération dans l’État de résidence. Un expert-comptable ou un fiscaliste habitué aux dossiers internationaux peut vous aider avant la première déclaration, mais aussi avant une revente, une donation ou un changement de pays.
Obtenir un crédit depuis l’étranger sans fragiliser le projet
Les banques peuvent financer un non-résident, mais elles examinent plus strictement la stabilité professionnelle, l’origine des fonds, la devise des revenus et la capacité de remboursement. Les revenus perçus en devises peuvent subir une décote de 20 à 30 % dans l’analyse bancaire. Les établissements demandent souvent un apport plus élevé : les repères fréquemment observés sont de 20 à 30 % pour un expatrié, contre 10 à 20 % pour un résident.
Présenter un dossier lisible et cohérent
Préparez vos pièces d’identité, justificatifs de domicile et de résidence fiscale, contrats de travail ou documents d’activité, relevés bancaires, avis d’imposition, preuve de l’apport et historique des crédits. Ajoutez un tableau présentant le prix, les frais d’acquisition, les travaux, les loyers prudents, les charges, la mensualité et l’épargne de sécurité. Une hypothèque ou une inscription en privilège de prêteur de deniers peut être demandée lorsque le cautionnement est moins accessible.
Ne construisez pas l’équilibre de l’opération sur le loyer théorique maximal. Prévoyez une marge pour la vacance, les remises en état et les fluctuations de change si votre salaire est versé dans une autre monnaie. Un courtier spécialisé peut orienter le dossier vers des banques habituées aux profils non-résidents, sans garantir l’accord de financement.
Transformer la distance en processus de contrôle
À distance, le problème n’est pas de déléguer, mais de le faire sans critères ni points de contrôle. La vigie d’un projet locatif repose sur un tableau de bord concret : photos datées avant travaux, devis comparés, calendrier de chantier, compte rendu de visite, état des lieux numérique, montant des loyers encaissés et suivi des incidents. Ce suivi permet de repérer rapidement une dérive de budget ou une vacance qui s’installe.
- Définissez un cahier des charges : budget total, zone, surface, stratégie locative et niveau de risque accepté.
- Faites vérifier chaque bien par une visite détaillée, idéalement avec une vidéo, les documents de copropriété et une estimation réaliste des travaux.
- Organisez le compromis et l’acte avec le notaire. La signature électronique ou une procuration notariale peut éviter un déplacement.
- Cadrez les travaux avec des devis, des étapes de validation et une réserve budgétaire.
- Confiez la mise en location et la gestion à un professionnel, avec un mandat clair sur les honoraires, les impayés et les travaux urgents.
Un accompagnement clé en main peut réunir chasseur immobilier, courtier, notaire, gestionnaire et expert-comptable. Pour le choisir, demandez précisément qui intervient, comment les prestataires sont rémunérés, quels documents sont remis et qui prend en charge chaque difficulté. La transparence sur les frais et sur les hypothèses de rentabilité constitue un meilleur signal de confiance qu’une promesse de rendement ou de fiscalité sans risque.
- Investissement immobilier expatrié : 4 stratégies locatives et les frais qui réduisent le rendement net - 16 septembre 2026
- Immobilier logistique : actif refuge ou bulle spéculative face au e-commerce ? - 15 septembre 2026
- 1218 words, within the target range (1190-1610). The edits removed a few AI-style flourishes (the « tuteur discret » metaphor, « moteur majeur » cliché), added strategic `` emphasis across each section, and kept structure, facts, and links unchanged. - 14 septembre 2026
Articles qui pourraient vous intéresser :
 Combien mettre de côté par mois pour avancer sereinement
 Virement 840 euros : explications claires, risques et bonnes pratiques
 38 000 € brut en net : quel est votre salaire mensuel réel et quels facteurs modifient votre fiche de paie ?
 CUMP stock : 2 méthodes de calcul pour stabiliser vos marges face à la volatilité