Les frais de gestion réduisent votre capital, voici leur véritable impact en assurance vie
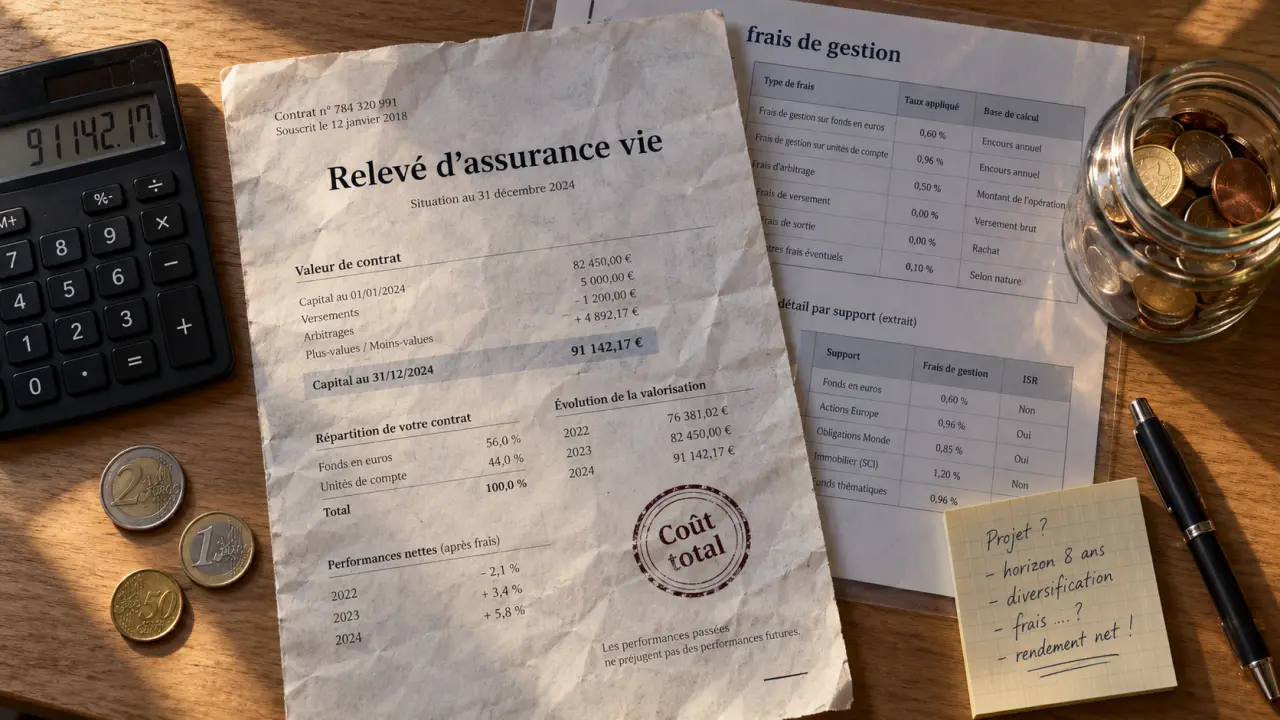
Les frais de gestion d’une assurance vie ne figurent pas toujours clairement sur votre relevé, mais ils réduisent la performance année après année. Ajoutés aux frais de versement, d’arbitrage et aux coûts propres aux supports, ils peuvent peser davantage qu’un mauvais choix ponctuel de placement. Pour comparer un contrat ou améliorer celui que vous détenez déjà, examinez le coût total, pas seulement le rendement affiché.
Les frais qui s’appliquent réellement à une assurance vie
Un contrat d’assurance vie peut comporter plusieurs catégories de frais. Tous ne sont pas systématiques, mais chacun doit apparaître dans les documents contractuels, les conditions tarifaires ou les informations annuelles transmises par l’assureur. Leur mode de prélèvement compte autant que leur taux, car certains réduisent immédiatement les sommes investies tandis que d’autres diminuent progressivement la valeur de l’épargne.
| Type de frais | Moment du prélèvement | Ce qu’il faut vérifier |
|---|---|---|
| Frais de versement | À chaque dépôt | Le pourcentage retenu avant l’investissement |
| Frais de gestion | Chaque année | Le taux appliqué au fonds en euros ou aux unités de compte |
| Frais d’arbitrage | Lors d’un changement de support | Le forfait ou le pourcentage, ainsi que le nombre d’opérations gratuites |
| Frais de sortie ou de rachat | Lors d’un retrait, selon le contrat | Leur existence, plus fréquente sur certains anciens contrats |
| Frais propres aux supports | Intégrés à la valeur du support | Les coûts des fonds, ETF, SCPI ou mandats de gestion |
Les frais de gestion, un prélèvement annuel continu
Les frais de gestion rémunèrent l’administration du contrat, l’assureur et, selon l’offre, certains services associés. Sur un fonds en euros, ils se situent généralement entre 0,30 % et 1 % par an. Sur les unités de compte, la fourchette observée va de 0,50 % à 1,20 % par an, voire 1,5 %. Ces frais sont habituellement intégrés au calcul de la valeur du contrat. Vous ne recevez donc pas nécessairement une facture distincte, mais votre épargne progresse moins vite.
Cette distinction est essentielle. Le rendement communiqué pour un fonds en euros est le plus souvent présenté après déduction des frais de gestion du contrat. Les unités de compte cumulent souvent les frais de gestion de l’enveloppe et les frais internes des fonds sélectionnés. Comparer deux taux sans vérifier ce qui a déjà été déduit peut donc donner une image faussée du rendement réel.
Versements, arbitrages et gestion pilotée : les coûts ponctuels ou cumulés
Les frais de versement sont prélevés immédiatement sur les sommes déposées. Ils peuvent atteindre 5 %. Avec un versement de 10 000 euros assorti de 3 % de frais, seuls 9 700 euros sont investis. Près de 4 contrats sur 10 sont sans frais de versement, tandis qu’1 contrat sur 5 affiche des frais supérieurs à 4 %. D’autres contrats appliquent un taux plus modéré, compris entre 0,1 % et 2 %.
Les frais d’arbitrage interviennent lorsque vous déplacez votre épargne d’un support à un autre. Ils peuvent prendre la forme d’un forfait, par exemple 15 euros, ou représenter de 0 % à 1 % du montant arbitré. Leur impact dépend donc de la fréquence et du montant de vos opérations. La gestion pilotée mérite aussi une lecture attentive : la délégation peut être facturée en supplément des frais du contrat et de ceux liés aux supports choisis.
Pourquoi quelques dixièmes de pourcentage changent le résultat
Le principal risque n’est pas seulement de payer trop à l’entrée. Un taux annuel élevé agit sur le capital pendant toute la durée du placement. Les frais amputent le rendement, puis réduisent la base sur laquelle les gains futurs seront calculés. C’est l’effet de la capitalisation, mais dans le mauvais sens.
Un exemple simple sur quinze ans
Imaginons 20 000 euros placés pendant quinze ans avec une performance brute hypothétique de 4 % par an, sans nouveau versement. Avec 0,60 % de frais annuels, le rendement net théorique est de 3,40 % et le capital atteint environ 33 006 euros. Avec 1,20 % de frais annuels, le rendement net tombe à 2,80 % et le capital atteint environ 30 266 euros. L’écart dépasse 2 700 euros, sans intégrer les frais de versement ni les coûts internes des unités de compte.
Ce calcul ne constitue pas une prévision. Les unités de compte peuvent monter ou baisser, et leur performance n’est pas garantie. Il montre toutefois pourquoi un contrat à frais réduits peut améliorer le résultat final lorsque la stratégie et les marchés sont comparables.
Considérez les frais comme une retenue appliquée au rendement de votre épargne. Plus le taux est élevé, moins le flux qui rejoint réellement votre capital est important. Il faut donc examiner chaque niveau de coût : le contrat, le mode de gestion et les supports d’investissement. Un contrat peu coûteux peut perdre son avantage s’il accueille exclusivement des fonds onéreux. À l’inverse, des supports sobres en frais sont moins efficaces s’ils passent par une enveloppe lourdement tarifée.
Comparer les contrats sans se laisser distraire par un seul taux
Un contrat sans frais de versement est souvent attractif, surtout si vous alimentez régulièrement votre assurance vie. Ce critère ne suffit pourtant pas. La comparaison doit correspondre à votre usage réel : fonds en euros prudent, unités de compte diversifiées, gestion libre, gestion pilotée ou arbitrages fréquents.
La grille de lecture à appliquer avant de souscrire
- Frais sur versement : privilégiez 0 % si vous prévoyez des dépôts réguliers. Sinon, demandez explicitement une réduction.
- Frais de gestion annuels : comparez séparément le fonds en euros et les unités de compte.
- Coût des supports : consultez les documents d’information des fonds ou des véhicules immobiliers proposés.
- Arbitrages : vérifiez leur prix et le nombre d’opérations éventuellement gratuites chaque année.
- Gestion pilotée : identifiez le supplément facturé pour le mandat et la sélection des supports.
- Souplesse : regardez les conditions de rachat, les options d’investissement et les fonctionnalités de l’espace client.
Les contrats distribués en ligne affichent souvent des frais de versement nuls, mais ils ne sont pas automatiquement les moins chers sur tous les supports. Un contrat souscrit en agence peut, de son côté, facturer un accompagnement. Ce coût n’est pertinent que si vous utilisez réellement ce service et si les frais sont clairement détaillés.
Réduire les frais de votre assurance vie, contrat par contrat
Optimiser les frais ne signifie pas multiplier les opérations. Il faut d’abord repérer ce que vous payez, puis agir sur les coûts qui ont un effet durable. Commencez par relire le dernier relevé annuel et les conditions tarifaires de votre contrat. Vérifiez aussi les frais appliqués aux supports que vous détenez réellement.
Négocier avant de verser et simplifier la gestion
Les frais de versement sont souvent négociables, en particulier lorsque le montant investi est important ou que vous prévoyez des versements programmés. Avant un nouveau dépôt, demandez un taux écrit et comparez-le avec celui d’autres contrats. Ne supposez pas qu’une remise accordée autrefois s’appliquera automatiquement à chaque versement.
En gestion libre, évitez les arbitrages dictés par l’actualité à court terme. Ils peuvent générer des frais et désorganiser votre allocation. En gestion pilotée, vérifiez que le service correspond à votre disponibilité et à votre niveau de connaissance. Payer davantage peut se justifier si vous utilisez réellement cet accompagnement. Sinon, une gestion plus simple peut mieux convenir.
Conserver, transférer ou ouvrir un nouveau contrat ?
Un ancien contrat n’est pas nécessairement un mauvais contrat. Son antériorité peut compter dans votre stratégie patrimoniale et fiscale, notamment après huit ans de détention. Avant d’envisager un rachat ou un changement, examinez son historique, ses garanties, ses supports disponibles et le coût global de la solution envisagée.
Lorsque les frais restent élevés et que les possibilités d’évolution sont limitées, l’ouverture d’un nouveau contrat peut donner accès à une tarification plus compétitive. La décision doit être comparée aux conséquences d’un retrait et à vos besoins de liquidité. Dans tous les cas, exigez une comparaison chiffrée : frais initiaux, frais annuels, supports retenus et horizon de placement. Cette vision complète permet d’évaluer le rendement réellement conservé par votre épargne.
- Les frais de gestion réduisent votre capital, voici leur véritable impact en assurance vie - 1 octobre 2026
- Avance sur assurance vie : obtenir des liquidités sans désinvestir, à condition de rembourser - 30 septembre 2026
- Arbitrage assurance vie : le réglage qui peut déséquilibrer votre épargne - 29 septembre 2026
Articles qui pourraient vous intéresser :
 Finzzle Groupe : 30 ans d’expertise et 97 % de satisfaction client au crible
 Changement de bénéficiaire après 80 ans : 3 précautions juridiques pour sécuriser votre transmission
 AUREP en gestion de patrimoine : formations RNCP, spécialisations métiers et réseau alumni
 Avance sur assurance vie : obtenir des liquidités sans désinvestir, à condition de rembourser