Déclaration de plus-value immobilière : formulaires, cases et calcul
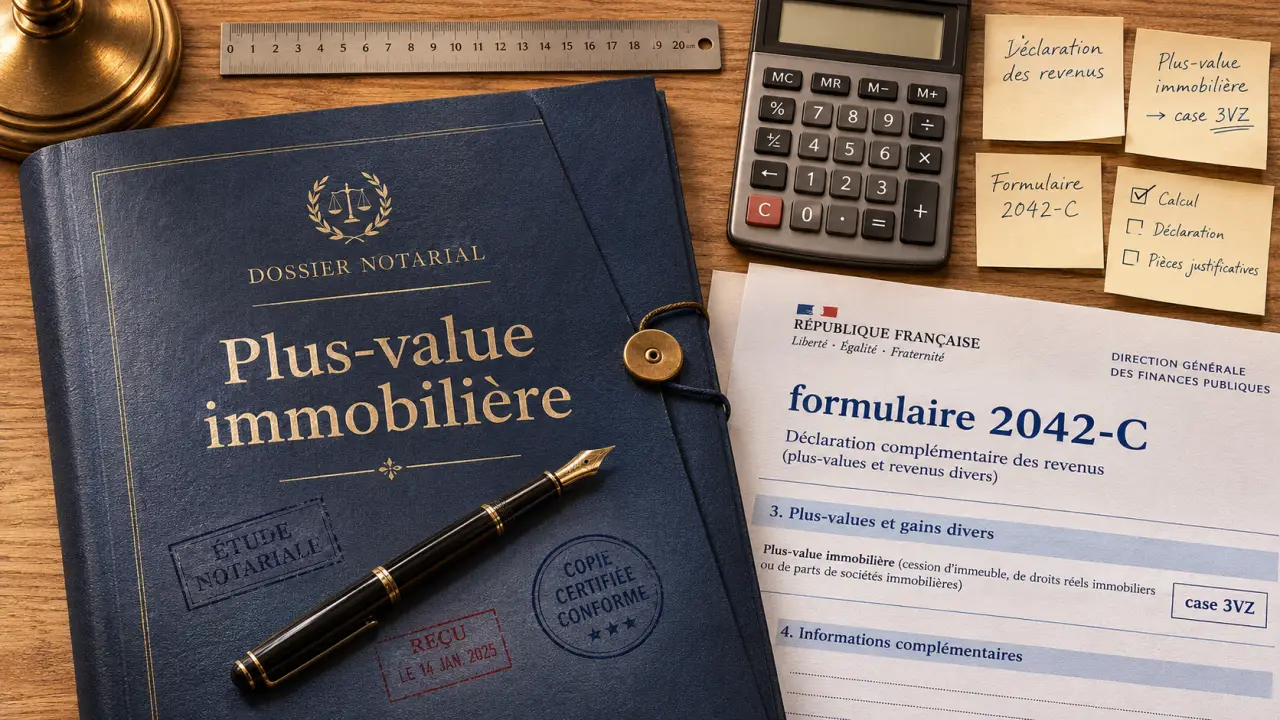
Lors d’une vente immobilière imposable, le notaire établit la déclaration de plus-value et paie l’impôt pour votre compte. Vous devez ensuite reporter la plus-value concernée sur votre déclaration de revenus, généralement dans la case 3VZ du formulaire 2042-C. Ce report ne signifie pas que vous payez l’impôt une seconde fois.
À la vente, le notaire utilise le formulaire 2048-IMM pour un immeuble ou des droits immobiliers, et le 2048-TAB pour un terrain à bâtir.
Qu’est-ce qu’une plus-value immobilière ?
Une plus-value immobilière est le gain réalisé lorsque le prix de cession corrigé dépasse le prix d’acquisition corrigé. Elle peut concerner un logement, un terrain ou certains droits immobiliers. Des opérations autres qu’une vente classique, comme un échange ou un apport en société, peuvent aussi être concernées.
Qui déclare la plus-value immobilière, et quand ?
Pour une vente soumise à l’impôt sur la plus-value, les démarches se répartissent en deux temps :
- Au moment de la vente : le notaire calcule la plus-value, établit la déclaration de cession et verse l’impôt correspondant.
- L’année suivante : vous reportez, lorsqu’il est requis, le montant indiqué sur les documents de vente dans votre déclaration de revenus de l’année de la cession.
Par exemple, pour une vente réalisée en 2025, le report s’effectue lors de la déclaration des revenus de 2025, déposée en 2026. Conservez le décompte de plus-value remis par le notaire : il permet de retrouver le montant à reporter et de comprendre le calcul.
Quels formulaires et quelles cases utiliser ?
Les formulaires de cession et la déclaration annuelle n’ont pas le même rôle. Les premiers servent à déclarer l’opération et à calculer l’impôt ; la seconde permet notamment d’intégrer le montant concerné à votre situation fiscale.
| Situation | Formulaire ou case | Rôle |
|---|---|---|
| Vente d’un immeuble ou de droits immobiliers, hors terrain à bâtir | 2048-IMM | Déclaration de la plus-value liée à la cession, établie par le notaire. |
| Vente d’un terrain à bâtir | 2048-TAB | Déclaration liée à la cession du terrain. |
| Report d’une plus-value immobilière imposable | 2042-C, case 3VZ | Report dans la déclaration complémentaire de revenus. |
| Première cession d’un logement autre que la résidence principale avec remploi ouvrant droit à exonération | 2042-C, case 3VW | Report correspondant à cette exonération particulière. |
La case 3VW n’est pas une case de remplacement de la 3VZ pour toutes les ventes exonérées. Elle vise la situation particulière de première cession avec remploi. Pour une opération comportant à la fois une part exonérée et une part imposable, appuyez-vous sur le décompte de la vente pour distinguer les montants.
Quel montant inscrire en case 3VZ ?
La case 3VZ sert à reporter la plus-value immobilière imposable retenue pour l’impôt sur le revenu, telle qu’elle figure sur la déclaration de cession. Ce n’est ni le prix de vente, ni nécessairement le gain brut calculé en soustrayant simplement le prix d’achat du prix de vente.
Les abattements pour durée de détention réduisent en effet la plus-value imposable. Ils ne sont pas les mêmes pour l’impôt sur le revenu et pour les prélèvements sociaux : les deux bases peuvent donc être différentes sur le décompte du notaire.
Faut-il reporter une plus-value déjà déclarée par le notaire ?
Le paiement effectué lors de la vente et le report annuel répondent à deux objectifs distincts. Le premier règle l’impôt dû sur la cession. Le second permet notamment de prendre en compte la plus-value dans le revenu fiscal de référence. Il ne crée pas une deuxième taxation de la même plus-value.
Comment calculer la plus-value immobilière imposable ?
Le point de départ est le suivant :
Plus-value brute = prix de vente corrigé − prix d’acquisition corrigé.
Le prix de vente corrigé peut tenir compte de certains frais de cession. Le prix d’acquisition peut, quant à lui, être majoré de frais d’acquisition et de travaux admis.
Une fois la plus-value brute calculée, les abattements pour durée de détention s’appliquent séparément pour obtenir la base de l’impôt sur le revenu et celle des prélèvements sociaux. Ce calcul intervient après l’examen d’une éventuelle exonération.
Les abattements selon la durée de détention
| Durée de détention | Impôt sur le revenu | Prélèvements sociaux |
|---|---|---|
| Jusqu’à 5 ans | Pas d’abattement pour durée de détention | Pas d’abattement pour durée de détention |
| De la 6e à la 21e année | 6 % par année | 1,65 % par année |
| 22e année | 4 % pour cette année | 1,60 % pour cette année |
| De la 23e à la 30e année | Exonération acquise | 9 % par année |
L’exonération liée à la durée de détention est donc atteinte après 22 ans pour l’impôt sur le revenu et après 30 ans pour les prélèvements sociaux. Entre les deux, une vente peut être exonérée du premier tout en restant soumise aux seconds.
Exemple : un bien détenu pendant 10 ans
Supposons un prix de vente corrigé de 250 000 € et un prix d’acquisition corrigé de 200 000 €. La plus-value brute est de 50 000 €. L’exemple suppose qu’aucune exonération particulière ne s’applique.
Après 10 ans de détention, cinq années ouvrent droit à l’abattement :
- Pour l’impôt sur le revenu : 5 × 6 %, soit 30 %. La base imposable est de 35 000 €.
- Pour les prélèvements sociaux : 5 × 1,65 %, soit 8,25 %. La base imposable est de 45 875 €.
Avec les taux généraux de 19 % et de 17,2 %, l’impôt sur le revenu représente 6 650 € et les prélèvements sociaux 7 890,50 €, soit 14 540,50 € au total. Dans cet exemple, la base à reporter en case 3VZ est de 35 000 €, et non de 50 000 €.
Quels taux s’appliquent à la plus-value ?
La plus-value imposable supporte en principe deux prélèvements :
- 19 % d’impôt sur le revenu, sur la base calculée après l’abattement propre à cet impôt ;
- 17,2 % de prélèvements sociaux, sur la base calculée après l’abattement qui leur est propre.
Le taux global atteint ainsi 36,2 % lorsque les deux prélèvements portent sur la même base. Dès que les abattements diffèrent, il faut calculer chaque montant séparément plutôt qu’appliquer 36,2 % à une seule base.
Une surtaxe de 2 à 6 % peut aussi s’appliquer à certaines plus-values imposables supérieures à 50 000 €. Elle s’ajoute alors aux deux prélèvements précédents.
Dans quels cas la plus-value est-elle exonérée ?
Les principaux cas à repérer sont les suivants :
- Résidence principale : sa vente bénéficie en principe d’une exonération de plus-value.
- Durée de détention : l’exonération est acquise après 22 ans pour l’impôt sur le revenu et après 30 ans pour les prélèvements sociaux.
- Prix de cession faible : une exonération existe lorsque le prix de vente du bien ne dépasse pas 15 000 €.
- Première cession avec remploi : la vente d’un logement autre que la résidence principale peut ouvrir droit à une exonération lorsque les conditions de remploi sont remplies. La case 3VW concerne ce dispositif particulier.
Une exonération d’impôt sur le revenu ne signifie pas toujours une exonération de prélèvements sociaux. C’est notamment le cas lorsque seule la durée de détention est en cause et que celle-ci atteint 22 ans sans atteindre 30 ans.
La liste des documents à garder pour votre déclaration
Pour rapprocher la vente de votre déclaration de revenus, réunissez :
- L’acte d’acquisition et l’acte de vente, pour retrouver les dates et les prix.
- Les justificatifs des frais d’acquisition, de cession et des travaux pris en compte.
- Le décompte de plus-value et la déclaration de cession établis par le notaire.
- Les éléments relatifs à une éventuelle exonération ou à un remploi.
Au moment de remplir la 2042-C, reprenez le montant de plus-value imposable indiqué pour l’impôt sur le revenu, plutôt que de recalculer le gain à partir des seuls prix figurant dans les actes. Si vous bénéficiez de l’exonération pour première cession avec remploi, distinguez ce montant de celui à porter dans la case 3VW.
- Déclaration de plus-value immobilière : formulaires, cases et calcul - 19 novembre 2026
- Stratégie patrimoniale : comment construire un plan adapté à vos projets - 18 novembre 2026
- Business plan Bpifrance : méthode, rubriques et exemple financier - 17 novembre 2026
Articles qui pourraient vous intéresser :
 Haffner energy bourse avis : analyse complète pour investisseurs prudents
 Instant cash flow : comment générer des liquidités immédiates sans se mettre en danger
 SCPI Novaxia NEO : 0 % de frais d’entrée et performance durable pour votre épargne
 Salaire d’un banquier débutant : fourchettes, primes et leviers de progression