Location-vente immobilière : ce que finance vraiment votre redevance avant l’achat
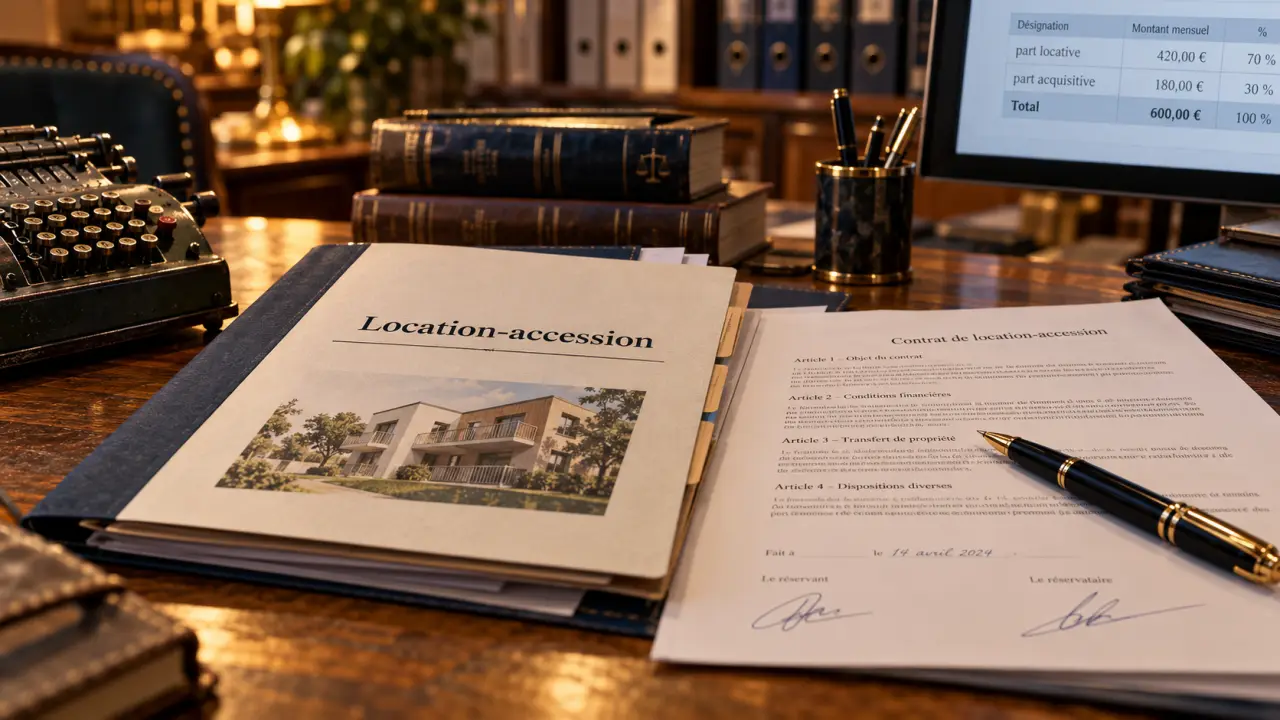
La location-vente immobilière permet d’occuper un logement avant de décider de l’acheter, à un prix défini dans le contrat. La redevance mensuelle peut comprendre une part destinée à l’acquisition. Mais payer chaque mois ne rend pas progressivement propriétaire : il faut lever l’option et financer le solde. Le cadre juridique, les sommes récupérables et les conditions de sortie méritent donc autant d’attention que le logement.
Identifier le montage avant de s’engager
Dans le langage courant, « location-vente », « location-accession » et « location avec option d’achat » désignent souvent le même principe : habiter le logement avant de l’acheter. Ces termes ne garantissent pourtant pas un contrat identique. La location-accession encadrée par la loi n° 84-595 du 12 juillet 1984 prévoit une période de jouissance, suivie d’une possibilité d’acquisition.
Calculer le solde d’une location-vente
Estimez les montants à partir des données saisies, selon des opérations arithmétiques explicites.
Les offres privées de « leasing immobilier » peuvent reposer sur d’autres montages. Le crédit-bail immobilier concerne notamment des opérations professionnelles et ne doit pas être automatiquement assimilé à l’accession résidentielle. Demandez quel régime s’applique, qui est propriétaire du bien et quelles protections accompagnent l’option d’achat.
Deux phases, mais pas de vente automatique
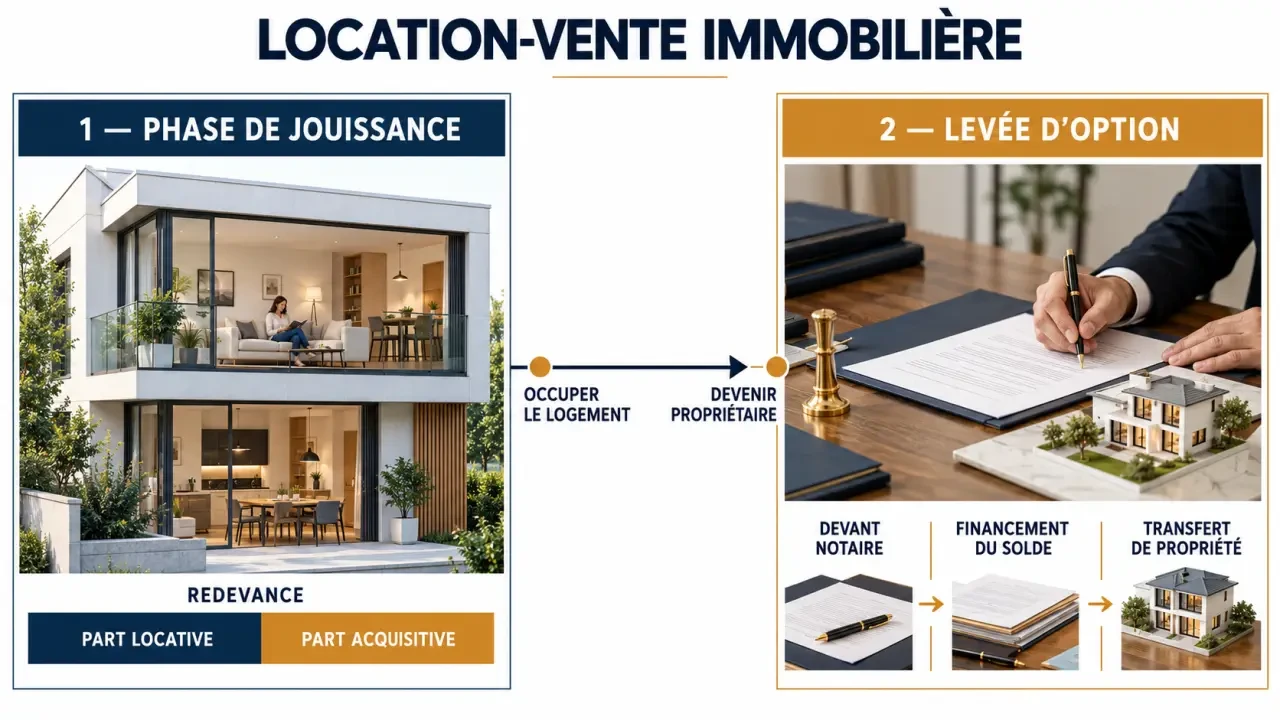
Pendant la phase de jouissance, le locataire-accédant occupe le logement sans en être propriétaire. Il verse la redevance prévue et respecte les obligations d’entretien et d’assurance fixées par le contrat. Il peut ensuite lever l’option dans les délais convenus. Une levée anticipée est parfois possible, à condition de respecter les modalités prévues.
Le transfert de propriété est formalisé devant notaire, après paiement du prix restant dû. La durée et le calendrier doivent figurer au contrat : une durée annoncée par un intermédiaire ne s’applique pas nécessairement à toutes les opérations. Maisons et appartements, neufs ou existants, peuvent être concernés selon le montage. Les programmes sociaux répondent à des critères supplémentaires.
Lire la redevance comme deux budgets distincts
Dans une location-accession, la redevance distingue la part locative, qui rémunère l’occupation, et la part acquisitive, imputée sur le prix lors de l’achat. La part locative n’est pas une épargne et ne réduit pas le prix du logement. Pour une offre privée reposant sur un autre montage, vérifiez précisément comment les sommes versées sont prises en compte.
L’exemple présenté par Action Logement pour un logement à 210 000 € prévoit une redevance mensuelle de 1 052 €, répartie entre 778,24 € de part locative et 273,76 € de part acquisitive. Seuls les 273,76 € alimentent donc la composante destinée à l’achat.
Calculer le solde et le coût réel
Le calcul de départ consiste à soustraire du prix applicable au moment de la levée d’option les sommes acquisitives imputables et les éventuels acomptes déjà versés. Ajoutez les frais d’acquisition, de financement et de garantie, ainsi que les dépenses qui restent à votre charge. Ne comptez pas une seconde fois la part acquisitive : elle figure déjà dans les redevances versées.
- Demandez un relevé qui distingue les deux composantes de chaque versement.
- Identifiez séparément le dépôt de garantie, la somme de réservation, l’acompte et la part acquisitive.
- Faites préciser la destination de chaque somme et les conditions de sa restitution.
- Comparez le coût global avec celui d’une location suivie d’un achat et d’un achat immédiat.
Un apport initial faible, voire absent dans certaines opérations, ne signifie pas qu’il n’y aura aucun frais. Et le paiement régulier des redevances ne garantit pas l’accord futur d’une banque. Le crédit immobilier dépendra de l’examen de vos revenus, de vos charges et de votre situation au moment de la demande.
Verrouiller les charges et les scénarios de sortie chez le notaire
Dans le cadre légal de la location-accession, le contrat est conclu par acte notarié. Le notaire vérifie le montage et ses conséquences, mais ne remplace pas l’analyse de votre capacité d’emprunt par une banque. Avant toute réservation, faites examiner l’ensemble des engagements financiers, y compris ceux d’un éventuel contrat préliminaire.
Le prix de vente et son éventuelle évolution doivent être explicités. Un prix connu protège contre certaines hausses du marché, mais peut devenir moins avantageux si les biens comparables baissent. Le vendeur, lui, immobilise son logement sans percevoir immédiatement la totalité du capital.
- Calendrier : entrée dans les lieux, durée, échéance et formalités de levée d’option.
- Paiements : montant de la redevance, révision éventuelle, frais et décompte de la part acquisitive.
- Charges : copropriété, entretien, grosses réparations, assurances et taxe foncière.
- Sortie : refus de prêt, renonciation, impayés, restitutions et indemnités éventuelles.
Ne partez pas du principe que les travaux ou la taxe foncière sont répartis comme dans un bail classique. En location-accession, certaines dépenses habituellement associées au propriétaire peuvent incomber à l’accédant. Le notaire doit préciser la répartition applicable et les clauses du contrat, notamment pour les grosses réparations.
La clause de sortie permet d’anticiper une baisse de revenus ou l’impossibilité d’obtenir un financement. Demandez un décompte écrit pour trois scénarios : achat, renonciation et rupture pour manquement. Vérifiez séparément les sommes restituées, les indemnités et le délai prévu pour quitter le logement. Ces éléments donnent une mesure concrète du risque financier.
Dans le régime légal, la part acquisitive a vocation à être restituée si l’achat n’aboutit pas, sous réserve des retenues prévues par la loi. La part locative rémunère l’occupation passée. Le vendeur ne peut pas non plus mettre librement fin à son engagement : les recours et indemnités dépendent du motif et du régime applicable. Un refus de crédit n’est donc pas nécessairement sans conséquence.
Distinguer le PSLA d’une offre privée
Le prêt social location-accession, ou PSLA, accompagne des opérations agréées d’accession sociale à la résidence principale. Il ne s’agit pas d’un crédit directement accordé à tout candidat : l’opération est portée par un organisme vendeur, puis l’acquisition se déroule selon les conditions prévues.
L’éligibilité dépend notamment des ressources du ménage. Les plafonds varient selon sa composition et la zone géographique. Le revenu fiscal de référence de l’année N-2 sert de référence dans les conditions réglementaires. Demandez le barème applicable à votre candidature, ainsi que les plafonds de prix et de redevance exprimés par mètre carré de surface utile.
Le PSLA peut ouvrir droit à une TVA réduite à 5,5 % et à une exonération de taxe foncière pendant 15 ans, sous conditions. Pour cette dernière, vérifiez le point de départ de l’exonération et la durée restant à courir au moment de l’achat. Selon les règles applicables à l’opération, le prix peut aussi bénéficier d’une minoration de 1 % par année de location.
Des garanties de rachat et de relogement sécurisent certaines situations, mais leur application dépend de conditions, de délais et d’événements déclencheurs. Elles ne couvrent pas toutes les difficultés. Ces avantages ne sont pas automatiquement prévus dans une location-vente privée.
Préparer l’achat final dès l’entrée dans le logement
La location-vente peut convenir si la période d’occupation répond à un objectif réaliste : stabiliser ses revenus, constituer une épargne ou vérifier que le logement convient. Le projet est plus risqué s’il repose uniquement sur l’espoir d’obtenir plus tard un crédit déjà refusé, sans évolution prévisible de la situation financière.
Avant de signer, présentez à une banque ou à un courtier vos revenus, vos avis d’imposition, vos relevés de comptes, vos crédits en cours et les caractéristiques du projet. Faites étudier le financement du solde, notamment avec un PTZ ou un prêt accession Action Logement si vous remplissez les conditions. Un avis favorable préliminaire ne vaut pas offre de prêt définitive.
Pour le vendeur, ce montage permet d’élargir les possibilités de cession tout en percevant une rémunération pour l’occupation du bien. La vente peut toutefois ne pas aboutir. Pour l’accédant, la décision repose sur trois éléments à vérifier par écrit : le coût total, un financement réaliste et une sortie financièrement supportable.
- Location-vente immobilière : ce que finance vraiment votre redevance avant l’achat - 22 octobre 2026
- Licence gestion de patrimoine : le parcours choisi détermine déjà votre métier - 21 octobre 2026
- Stage en gestion de patrimoine : cabinet, banque ou assurance, quel cadre pour apprendre le métier ? - 20 octobre 2026
Articles qui pourraient vous intéresser :
 Prévision action stellantis : quelles perspectives pour les investisseurs en 2025 ?
 Exemple de calcul de la fiscalité des actions gratuites : guide clair et concret
 Immobilier fractionné : investissez dans la pierre dès 100 € sans gestion locative
 Devenir rentier immobilier : 2 500 € de cash-flow net par mois via l’effet de levier et l’optimisation fiscale