Stratégie patrimoniale : comment construire un plan adapté à vos projets
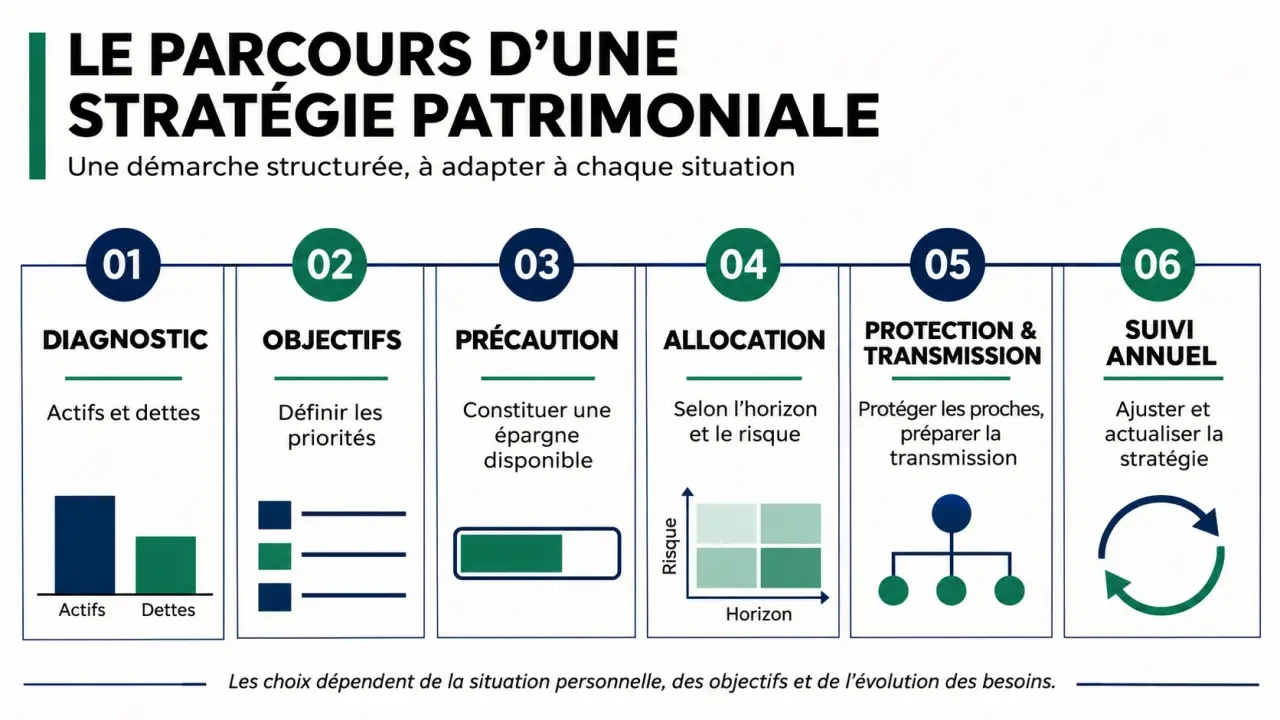
Une stratégie patrimoniale est un plan pour gérer ce que vous possédez, protéger vos proches et financer vos projets. Elle commence par un bilan de vos biens et de vos dettes, puis fixe des priorités : constituer une réserve, acheter un logement, préparer la retraite ou transmettre. Les placements viennent ensuite, en fonction de votre horizon et du risque que vous pouvez accepter.
Vous n’avez pas besoin de posséder plusieurs biens immobiliers pour commencer. Une première épargne, un crédit ou un projet familial suffisent à rendre la démarche utile.
À quoi sert une stratégie patrimoniale et sur quels piliers repose-t-elle ?
Elle relie vos décisions financières à votre vie personnelle. Par exemple, investir pour la retraite tout en prévoyant un achat immobilier dans deux ans suppose de séparer l’argent destiné à chaque projet.
Testez vos connaissances sur la stratégie patrimoniale
Répondez aux six questions, puis validez pour découvrir votre résultat et consulter les corrections.
La démarche repose généralement sur quatre piliers complémentaires :
- Construire un patrimoine grâce à l’épargne et à l’investissement.
- Protéger votre niveau de vie et vos proches face aux imprévus.
- Organiser vos placements et leur fiscalité sans sacrifier leur disponibilité.
- Transmettre vos biens dans des conditions cohérentes avec votre situation familiale.
Ces objectifs peuvent entrer en concurrence. Rembourser un crédit plus vite réduit votre dette, mais immobilise une somme qui ne sera plus disponible pour une urgence. La stratégie sert à rendre ces arbitrages explicites.
1. Faire le bilan de votre patrimoine
Commencez par réunir les relevés de comptes et de placements, les tableaux de remboursement de vos crédits, les documents relatifs à vos biens et vos contrats d’assurance. Ajoutez vos revenus, vos dépenses régulières et votre situation familiale et professionnelle.
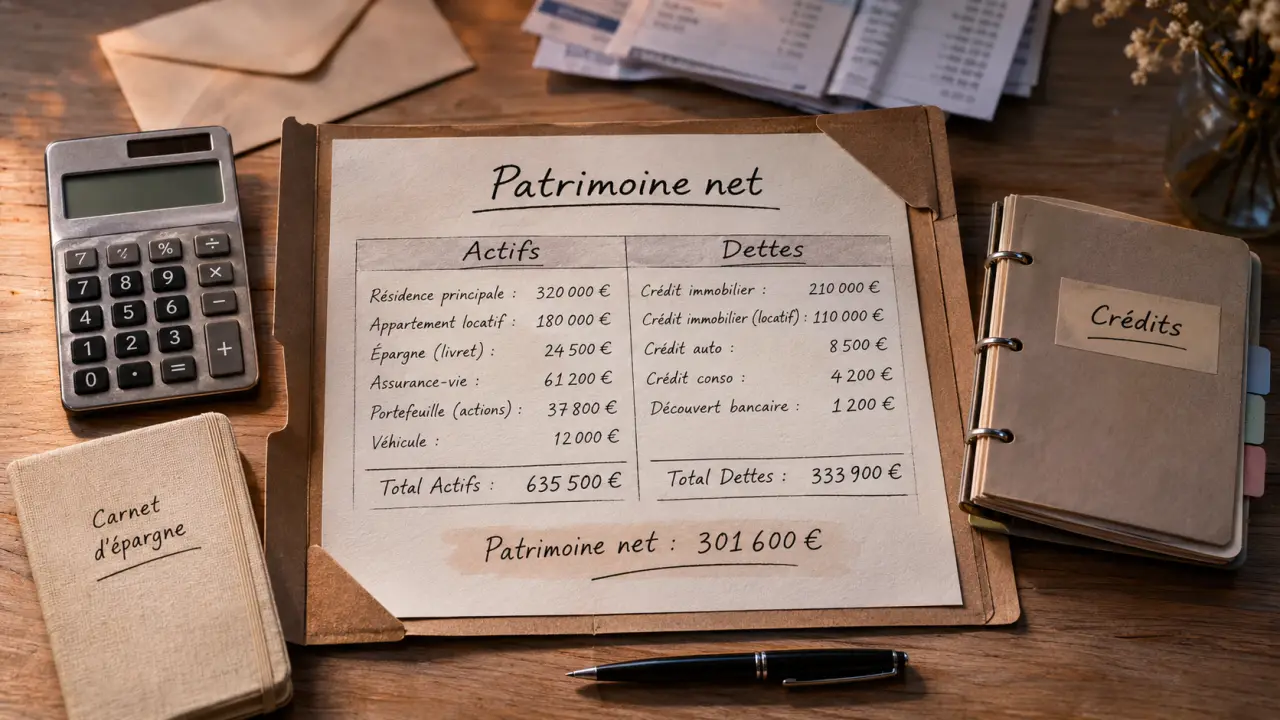
Calculer votre patrimoine net
Listez vos actifs : comptes et livrets, placements financiers, logement, autres biens immobiliers, parts d’entreprise et biens de valeur. Retenez une estimation réaliste, et non le prix espéré dans le meilleur des cas.
Le patrimoine brut correspond au total de ces actifs. Pour obtenir le patrimoine net, soustrayez les dettes restantes : crédit immobilier, prêt à la consommation et autres sommes dues.
Exemple : avec 240 000 € d’actifs et 140 000 € de dettes, votre patrimoine net atteint 100 000 €. Ce montant ne représente pas nécessairement une somme disponible : une grande partie peut être immobilisée dans votre logement.
Mesurer ce qui reste disponible
Distinguez les liquidités immédiatement accessibles, les placements vendables avec un délai ou une fluctuation de prix, et les biens plus difficiles à vendre. Une résidence principale peut peser lourd dans votre patrimoine sans financer rapidement une dépense imprévue.
Calculez aussi votre capacité d’épargne mensuelle : revenus réguliers moins dépenses courantes et remboursements. Si vous êtes indépendant ou dirigeant, tenez compte des variations de revenus et de la part de votre patrimoine liée à votre activité. Un logement et une entreprise situés dans le même bassin économique peuvent vous exposer à des difficultés simultanées.
2. Fixer des objectifs et connaître votre rapport au risque
Donnez à chaque projet un montant, une date et un ordre de priorité. Un achat prévu dans deux ans n’appelle pas les mêmes placements qu’un complément de retraite recherché dans vingt ans.
- Court terme : dépenses imprévues, travaux ou apport pour un achat proche. La disponibilité et la stabilité du capital priment.
- Moyen terme : projet encore flexible, dont la date et le budget peuvent évoluer. Une part de risque peut être envisagée si une baisse ne compromet pas le projet.
- Long terme : retraite ou constitution d’un capital sur de nombreuses années. Un horizon long permet d’envisager davantage d’actifs fluctuants, sans garantir leur performance.
Votre profil de risque ne se résume pas à votre âge. Il dépend aussi de votre capacité financière à absorber une perte et de votre réaction face à une baisse. Si vous devez vendre au mauvais moment pour payer une dépense indispensable, un placement volatil est mal adapté à cette somme.
Constituez d’abord une épargne de précaution sur un support disponible et stable. Un repère courant est d’environ trois mois de dépenses courantes. Une réserve plus importante peut être pertinente si vos revenus sont irréguliers ou vos charges difficiles à réduire.
3. Choisir les supports selon leur rôle
Un placement se juge par son risque, sa disponibilité, ses frais et sa fiscalité, pas seulement par son rendement espéré. Les enveloppes, comme le PEA ou l’assurance-vie, accueillent des placements : leur risque dépend aussi des actifs choisis à l’intérieur.
| Support | Rôle possible | Limite à connaître |
|---|---|---|
| Livret d’épargne | Réserve et projet proche ; argent généralement disponible | Le rendement peut ne pas compenser la hausse des prix |
| Assurance-vie | Épargne à moyen ou long terme et préparation de la transmission | Frais et risque variables selon les supports ; avantage fiscal sur les gains après huit ans sous conditions |
| PEA | Investissement en actions pour un horizon long | Valeur fluctuante ; gains exonérés d’impôt sur le revenu après cinq ans, hors prélèvements sociaux |
| PER | Épargne destinée à la retraite, avec cadre fiscal spécifique | Argent en principe bloqué jusqu’à la retraite, sauf cas de déblocage prévus |
| Compte-titres | Accès à différents placements financiers | Risque et fiscalité liés aux actifs détenus et aux opérations |
| SCPI ou OPCI | Exposition indirecte à l’immobilier | Capital non garanti, frais et délais de revente possibles |
Les actions donnent accès à une part d’entreprise et peuvent fortement fluctuer. Les obligations sont des titres de dette : leur valeur peut aussi baisser et leur remboursement dépend notamment de la solidité de l’émetteur. Les OPCVM et les ETF permettent de détenir un ensemble d’actifs ; leur diversification ne supprime pas le risque de perte.
Comparer les frais avant de décider
Regardez les frais d’entrée, de gestion, de transaction et, lorsqu’ils existent, de sortie. Sur une détention longue, des frais récurrents diminuent chaque année la performance qui vous revient. Comparez aussi les coûts des supports logés dans une enveloppe avec ceux de l’enveloppe elle-même.
4. Donner à l’immobilier une place cohérente
La résidence principale répond d’abord à un besoin de logement. Son achat mobilise toutefois un apport, une capacité d’emprunt et des frais d’entretien. Avant de l’envisager comme un investissement, assurez-vous de conserver une réserve après l’achat.
Le locatif peut procurer des loyers, mais il concentre souvent une somme importante sur un bien et un marché local. Intégrez dans votre calcul les périodes sans locataire, les travaux, les charges, les frais de gestion, les impôts et le coût du crédit. Le loyer encaissé n’est pas le revenu net.
Les SCPI et les OPCI donnent une exposition indirecte à l’immobilier, sans gestion directe d’un logement. Ils comportent néanmoins un risque de perte et leur revente peut prendre du temps. Si votre logement représente déjà l’essentiel de votre patrimoine, renforcer encore l’immobilier n’est pas forcément la meilleure diversification.
5. Préparer la retraite, protéger et transmettre
Anticiper la baisse possible des revenus
Estimez vos dépenses futures, puis comparez-les aux revenus de retraite attendus. L’écart vous donne un objectif de revenu complémentaire. Vous pouvez le préparer par des versements réguliers, en combinant des supports adaptés à votre horizon et à votre besoin futur de disponibilité.
À l’approche de la retraite, évitez de dépendre uniquement d’actifs dont la valeur peut fortement baisser au moment où vous devez retirer de l’argent. Le PER peut avoir un intérêt fiscal, mais son blocage habituel le rend inadapté à une réserve d’urgence.
Protéger vos proches
Examinez les conséquences d’un décès, d’une invalidité ou d’un arrêt de travail sur les revenus du foyer et le remboursement des dettes. Les assurances et les garanties existantes comptent autant que les placements. Votre situation conjugale et votre régime matrimonial influencent également les droits de chacun sur les biens.
Organiser la transmission
Faire l’inventaire des bénéficiaires souhaités et des biens à transmettre est un premier pas. Donation, testament, assurance-vie ou démembrement répondent à des besoins différents. Le démembrement distingue notamment l’usage d’un bien et la perception de ses revenus de la propriété destinée à être récupérée ensuite.
Une SCI peut faciliter l’organisation de la détention d’un bien à plusieurs, mais elle implique des formalités et une gestion. Elle ne remplace pas, à elle seule, une réflexion sur les droits du conjoint, des enfants et sur les conséquences fiscales de la transmission.
Un exemple pour passer du bilan au plan d’action
Un couple dispose de 20 000 € d’épargne, rembourse un crédit immobilier et souhaite changer de logement dans trois ans. Il veut aussi préparer sa retraite. Ses dépenses courantes atteignent 3 000 € par mois.
- Il conserve 9 000 € disponibles, soit environ trois mois de dépenses, pour les imprévus.
- Il affecte une partie du solde à l’apport du futur logement, sur un support stable et accessible : une baisse de marché juste avant l’achat compromettrait le projet.
- Il réserve une somme distincte à la retraite et programme des versements compatibles avec son budget. Il peut envisager des actifs fluctuants pour cette poche de long terme.
- Il examine ses garanties en cas de décès ou d’arrêt de travail, puis l’effet du nouveau crédit sur sa capacité d’épargne.
Quand revoir sa stratégie et faut-il se faire accompagner ?
Un point annuel permet de comparer le plan à la réalité : épargne disponible, dettes restantes, répartition des placements et avancée des projets. Reprenez aussi le bilan après une naissance, une séparation, un changement professionnel, un achat important ou un départ à la retraite.
Un conseiller en gestion de patrimoine peut aider à établir le bilan et à comparer les solutions. Demandez-lui le détail de ses honoraires, des frais des produits et des éventuelles rémunérations versées par leurs distributeurs. Une recommandation utile explique aussi ses limites, les risques et les solutions écartées.
Pour une donation, une succession ou une organisation familiale complexe, le notaire apporte une expertise juridique complémentaire.
- Stratégie patrimoniale : comment construire un plan adapté à vos projets - 18 novembre 2026
- Business plan Bpifrance : méthode, rubriques et exemple financier - 17 novembre 2026
- Revenus fonciers : qui doit remplir la déclaration 2044 et comment ? - 16 novembre 2026
Articles qui pourraient vous intéresser :
 Paiement en plusieurs fois sur vinted : comment ça marche vraiment ?
 Garantie Visale : 3 failles majeures qui déçoivent les propriétaires
 Middle office banque : l’interface qui contrôle, valide et sécurise les opérations
 Sully Patrimoine Gestion : registres, adresses et chiffres clés à vérifier avant de confier son patrimoine