Gestion de patrimoine en banque : bâtir une stratégie claire et maîtriser les frais
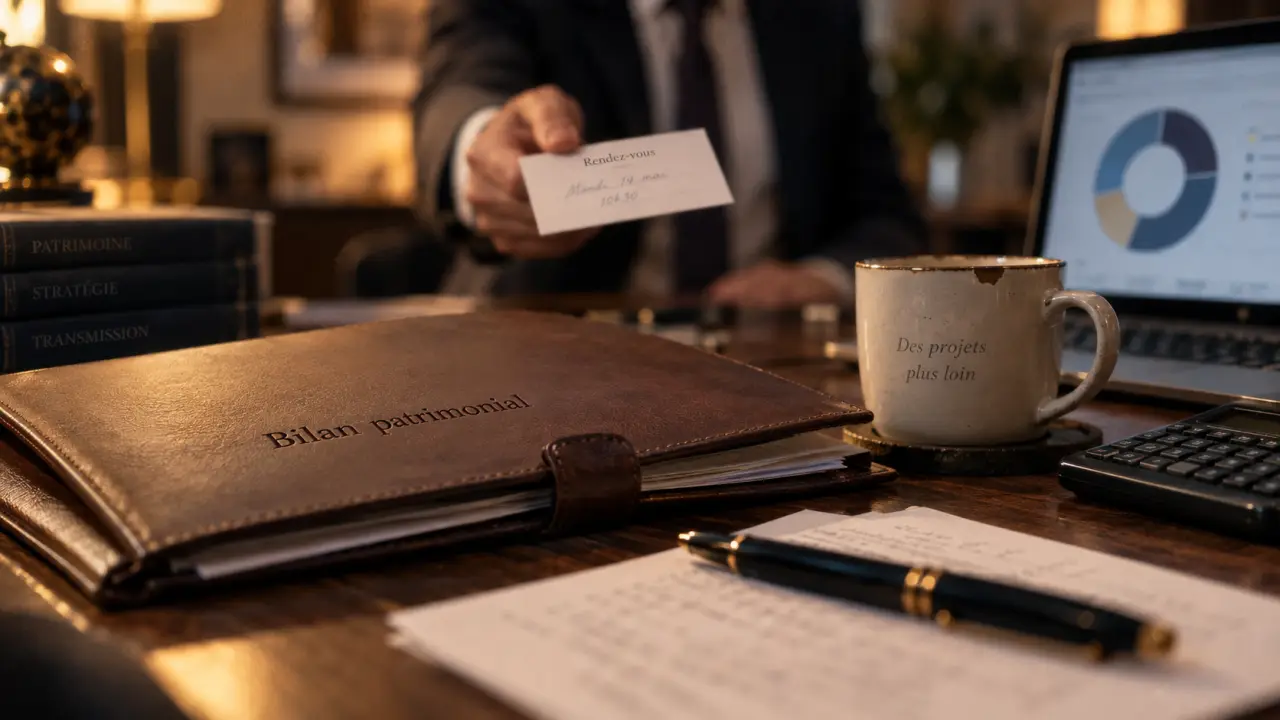
La gestion de patrimoine en banque relie l’épargne, les biens immobiliers, la situation familiale, la fiscalité et les projets de vie. Elle ne consiste donc pas à choisir isolément un livret, une assurance-vie ou un placement financier. L’objectif est de construire une stratégie cohérente, puis de la faire évoluer. Cet accompagnement peut être utile, à condition de comprendre le rôle du conseiller, les solutions proposées et le coût réel du service.
Ce que couvre réellement la gestion de patrimoine en banque
Un conseiller en gestion de patrimoine intervient lorsque les décisions financières deviennent plus nombreuses ou plus sensibles. Préparer la retraite, acheter un bien immobilier, transmettre aux enfants, changer de régime matrimonial, créer une entreprise ou percevoir un capital demande une analyse plus large qu’un simple choix de placement. Le conseiller transforme une situation parfois dispersée en plan d’action hiérarchisé.
Quiz : Gestion de Patrimoine
Du bilan patrimonial à la stratégie personnalisée
Le premier rendez-vous repose sur un bilan patrimonial et fiscal. Le conseiller recense les revenus, les charges, les crédits, les liquidités, les placements, les biens immobiliers, les contrats d’assurance, le niveau d’imposition et les éventuelles dettes. Il examine aussi la composition du foyer, les bénéficiaires à protéger et les projets prévus à court, moyen ou long terme.
Cette photographie n’a de valeur que si elle est reliée à des objectifs précis. Constituer une réserve de précaution, financer les études d’un enfant, percevoir des revenus complémentaires à la retraite ou organiser une succession ne demande ni le même horizon ni le même niveau de risque. L’allocation d’actifs doit donc découler du projet du client, et non de la seule performance récente d’un produit.
Un accompagnement plus large qu’un conseil bancaire courant
Le conseiller bancaire classique répond surtout aux besoins du quotidien : compte, carte, crédit et épargne accessible. Le gestionnaire de patrimoine adopte une approche plus transversale, qui associe finance, droit, fiscalité, prévoyance et transmission. Il peut aussi coordonner son analyse avec un notaire, un avocat fiscaliste, un assureur ou un courtier lorsque la situation le demande.
La banque propose souvent une gamme structurée de solutions et un suivi régulier. Il faut toutefois demander comment les produits sont sélectionnés, si le conseiller peut recommander des supports extérieurs à son établissement et quelle part de sa rémunération dépend des solutions souscrites. Ces réponses permettent de mieux comprendre la relation proposée avant tout engagement.
Les placements bancaires : sécurité, rendement potentiel et disponibilité
Une gestion de patrimoine cohérente évite de placer tous les objectifs sur un même support. Les placements ne présentent ni la même liquidité, ni le même risque de perte, ni le même potentiel de rendement. La diversification limite l’impact d’un événement économique sur l’ensemble du patrimoine financier.
| Classe d’actifs | Usage principal | Point de vigilance |
|---|---|---|
| Épargne réglementée et compte à terme | Réserve disponible, projets proches | Rendement généralement limité |
| Obligations et fonds obligataires | Recherche de revenus ou de stabilité relative | Risque de défaut et sensibilité aux taux |
| Actions et OPC | Objectifs de long terme, croissance potentielle | Valeur fluctuante et risque de perte en capital |
| Immobilier ou supports immobiliers | Diversification et revenus éventuels | Liquidité, frais et évolution du marché |
La réserve disponible ne doit pas financer le long terme
Les livrets, le Livret A, le LDD, le CEL ou un compte à terme répondent d’abord à un besoin de disponibilité. Ils peuvent accueillir une épargne de précaution ou un apport destiné à un projet proche. Les utiliser pour des objectifs prévus sur plusieurs décennies peut toutefois limiter la progression potentielle du capital.
Une image simple permet de distinguer ces horizons. Le capital destiné aux imprévus doit rester facilement accessible, comme une jeune pousse que l’on peut déplacer sans l’abîmer. Les investissements de long terme ont besoin de temps pour se développer. Confondre ces deux poches revient à interrompre un investissement au premier besoin de liquidités, parfois dans une période de marché défavorable. Séparer l’épargne disponible des placements de long terme protège à la fois le budget du foyer et la stratégie financière.
Actions, obligations et fonds : comprendre avant d’arbitrer
Une obligation correspond à une créance : son détenteur prête de l’argent à un émetteur, avec un risque lié notamment à sa capacité de remboursement et à l’évolution des taux. Une action donne accès à une part du capital d’une entreprise, avec des droits éventuels aux dividendes et au vote en assemblée générale. Sa valeur peut toutefois fluctuer davantage.
Pour diversifier, la banque peut proposer des organismes de placement collectif (OPC), qui regroupent plusieurs titres. Avant de choisir un fonds, vérifiez sa composition, son niveau de risque, son horizon conseillé et ses frais. Aucun placement risqué ne devrait être retenu sans comprendre la possibilité d’une perte et la durée pendant laquelle l’argent peut rester investi.
Gestion conseillée ou sous mandat : deux degrés de délégation
La gestion de patrimoine en banque peut laisser au client une large marge de décision ou confier les arbitrages à un professionnel dans un cadre défini. Le choix dépend du temps disponible, des connaissances financières, de l’envie de suivre les marchés et du besoin de valider chaque opération.
- La gestion conseillée : le conseiller formule des recommandations, puis le client décide et valide les achats, les ventes ou les arbitrages.
- La gestion sous mandat : le client confie les décisions au gestionnaire selon un mandat qui fixe ses objectifs, son profil de risque et les limites d’investissement.
- La gestion libre accompagnée : le client pilote ses supports tout en sollicitant ponctuellement un professionnel pour éclairer une décision.
La délégation ne dispense pas de suivre son patrimoine. Un relevé clair doit présenter la répartition des actifs, les mouvements effectués, les performances passées, sans les confondre avec des garanties futures, ainsi que les frais prélevés. Un rendez-vous de suivi doit aussi tenir compte des changements personnels : mariage, divorce, succession, naissance, vente d’un bien ou évolution professionnelle. Ces événements peuvent modifier les objectifs et le profil de risque.
Les frais : le point à clarifier avant de signer
Les frais peuvent peser durablement sur le rendement net d’un placement. Ils ne rendent pas automatiquement une offre inadaptée, mais ils doivent être identifiés, comparés et compris. La qualité du conseil, l’accès à certains services et le suivi peuvent justifier une tarification. L’opacité, en revanche, complique toute comparaison.
Les questions concrètes à poser au conseiller
Avant d’investir, demandez un détail écrit des coûts applicables. Selon les solutions, il peut s’agir de frais de dossier, de frais sur versement, de frais de gestion annuels, de frais d’arbitrage, de frais propres aux fonds ou de frais liés au mandat. Demandez également la périodicité du suivi et les conditions de sortie ou de transfert.
- Quel est le coût total annuel, en euros et en pourcentage ?
- Quels frais s’ajoutent lorsque je modifie mon allocation ?
- Quelle rémunération la banque ou le conseiller perçoit-il sur les produits proposés ?
- Quels supports comparables présentent une structure de frais différente ?
- Dans quel cas cette stratégie devra-t-elle être revue ?
La comparaison ne doit pas s’arrêter au tarif affiché. Une solution moins chère, mais mal adaptée à votre horizon, à votre fiscalité ou à vos besoins de liquidité, peut coûter davantage sur la durée. Le bon critère associe le service rendu, les risques assumés, la souplesse du contrat et les frais réellement supportés.
Le métier de gestionnaire de patrimoine : compétences, études et débouchés
Pour exercer en banque, le conseiller en gestion de patrimoine doit maîtriser des matières complémentaires : marchés financiers, assurance, fiscalité, droit de la famille, régimes matrimoniaux et transmission. La technique ne suffit pas. L’écoute, la pédagogie et la capacité à expliquer simplement des mécanismes complexes comptent dans une relation qui s’inscrit souvent dans la durée.
Un parcours généralement construit jusqu’au Bac+5
Le niveau attendu est fréquemment un Bac+5, soit cinq années d’études après le baccalauréat, avec un master spécialisé en gestion de patrimoine, banque, finance ou droit. L’alternance permet de relier les connaissances réglementaires à la pratique de la relation client. À l’Université Paris Dauphine-PSL, le Master Gestion de patrimoine accueille des effectifs réduits de 30 à 40 étudiants.
Les évolutions de carrière peuvent conduire vers la banque privée, l’ingénierie patrimoniale, le management commercial, un family office ou le conseil indépendant. Selon Dauphine, le salaire médian d’un conseiller en gestion de patrimoine diplômé atteint 45 600 €, et 70 % des étudiants accèdent à une insertion professionnelle avant l’obtention du diplôme. Ces chiffres donnent un repère sur le secteur, mais ne remplacent pas l’examen des responsabilités, de la part variable et du type de clientèle proposé par chaque employeur.
- Gestion de patrimoine en banque : bâtir une stratégie claire et maîtriser les frais - 22 septembre 2026
- Démembrement de clause bénéficiaire : protéger son conjoint et optimiser sa transmission - 21 septembre 2026
- Formation DSA marketing digital : la licence MRR brouille-t-elle la frontière avec le système pyramidal ? - 20 septembre 2026
Articles qui pourraient vous intéresser :
 Haffner energy bourse avis : analyse complète pour investisseurs prudents
 Instant cash flow : comment générer des liquidités immédiates sans se mettre en danger
 SCPI Novaxia NEO : 0 % de frais d’entrée et performance durable pour votre épargne
 2048 euros brut en net : quel est votre salaire réel après cotisations ?