Augmentation de la CSG sur l’assurance vie : qui paie, quand et sur quels gains ?
Une hausse de la CSG sur l’assurance vie ne touche pas le capital versé sur le contrat, mais les gains générés par l’épargne. Dans la plupart des situations, le terme « CSG » désigne en réalité les prélèvements sociaux de 17,2 %. Ce taux réduit le rendement net d’un fonds en euros ou le montant reçu lors d’un rachat. Son application dépend toutefois du support détenu.
17,2 % : ce que recouvre réellement la CSG sur l’assurance vie
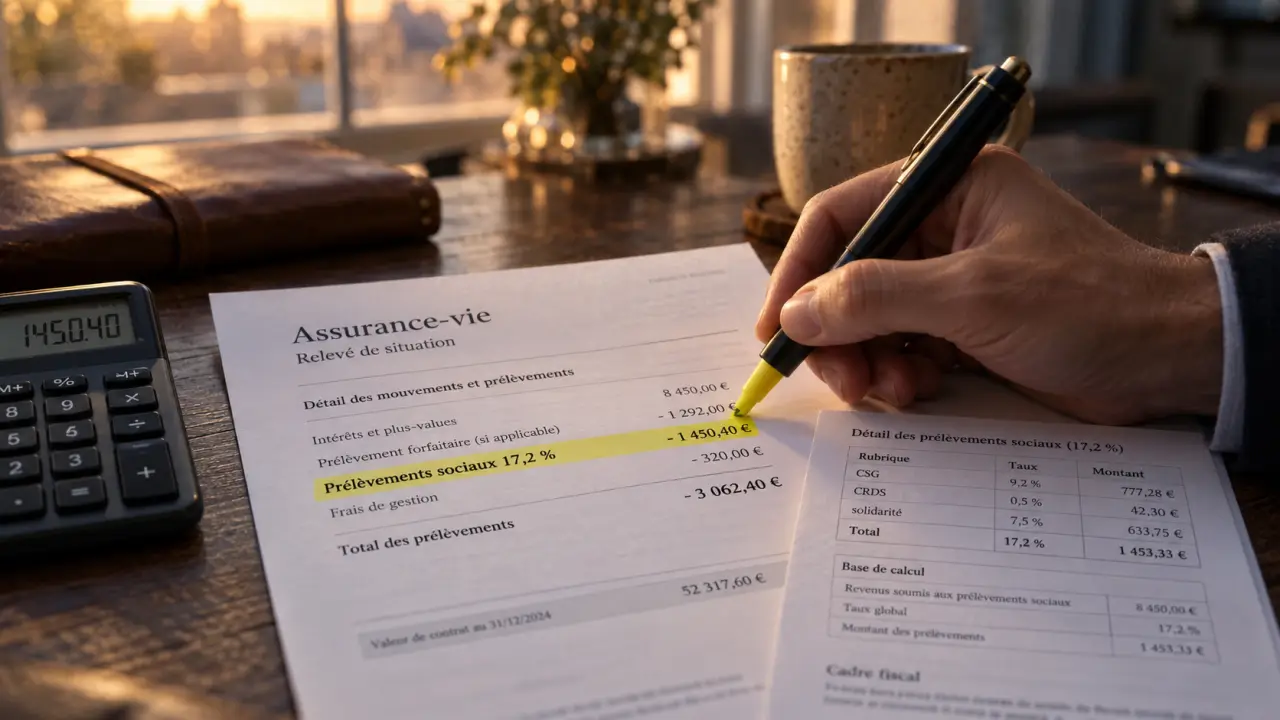
Le taux de 17,2 % ne correspond pas uniquement à la contribution sociale généralisée. Il regroupe trois prélèvements sociaux. Cette distinction aide à comprendre une ligne de prélèvement sur un relevé et à comparer le rendement brut au rendement net d’un contrat.
Calculer les prélèvements sociaux d’un rachat
Simulez les prélèvements sociaux applicables à un gain d’assurance vie, puis estimez leur montant dans le cas d’un rachat partiel.
1. Calcul sur le montant des gains
2. Estimation pour un rachat partiel
| Prélèvement | Taux |
|---|---|
| CSG | 9,2 % |
| CRDS | 0,5 % |
| Prélèvement de solidarité | 7,5 % |
| Total des prélèvements sociaux | 17,2 % |
Le taux global de 17,2 % est en vigueur depuis le 1er janvier 2018. Il ne s’agit donc pas d’une ponction annuelle qui augmenterait automatiquement chaque année. Une baisse du rendement net peut venir de ce taux, mais aussi de la performance du support, des frais de gestion ou du moment où les contributions sociales sont prélevées.
Les gains sont concernés, pas les versements
Les prélèvements sociaux portent sur la part de gain produite par l’épargne : intérêts du fonds en euros, plus-values des unités de compte ou produits attachés à certains supports. Un versement de 10 000 euros qui n’a généré aucun rendement n’est pas amputé de 17,2 %. Si ce versement produit 500 euros de gains, la base soumise aux prélèvements sociaux est, en principe, de 500 euros.
Dans cet exemple, les prélèvements sociaux représentent 86 euros. Le gain net avant impôt sur le revenu s’élève donc à 414 euros. Cette distinction entre capital versé et produits est indispensable pour évaluer le coût réel d’un rachat partiel.
Fonds en euros et unités de compte : le prélèvement n’intervient pas au même moment
La principale différence ne concerne pas le taux, mais le calendrier. Selon la nature du placement, les prélèvements sociaux sont retenus chaque année ou reportés jusqu’au retrait d’une partie de l’épargne.
Sur un fonds en euros, les intérêts sont prélevés chaque année
Le fonds en euros bénéficie d’une garantie en capital, hors frais et fiscalité, et ses intérêts sont généralement crédités en fin d’année. Les prélèvements sociaux sont alors retenus directement sur les produits inscrits au contrat. L’épargnant ne les verse pas depuis son compte bancaire : l’assureur les déduit des intérêts avant leur capitalisation nette.
Ce mécanisme explique qu’un rendement annoncé à 3 % ne corresponde pas au rendement effectivement ajouté à l’épargne. Avant les frais propres au contrat, 3 % d’intérêts bruts deviennent environ 2,48 % après 17,2 % de prélèvements sociaux. L’impôt sur le revenu n’est pas nécessairement dû à cette étape : il est en principe déclenché au moment du rachat.
Sur les unités de compte, le paiement est souvent différé
Les unités de compte, investies par exemple en actions, obligations, fonds immobiliers ou ETF, ne donnent pas lieu au même prélèvement annuel automatique. Les plus-values latentes ne sont généralement soumises aux prélèvements sociaux qu’en cas de rachat, total ou partiel, ou lors du dénouement du contrat. Si la valeur d’une unité baisse, aucun gain ne peut être taxé sur cette baisse.
Cette différence modifie la lecture de la performance. Un fonds en euros subit une sortie annuelle sur ses intérêts, tandis que les gains des unités de compte restent investis tant qu’aucun retrait n’est effectué. Le risque de marché demeure toutefois bien plus élevé sur les unités de compte. Le report des prélèvements ne garantit donc pas un rendement.
Sur le fonds en euros, la somme prélevée chaque année au titre des contributions sociales ne peut plus produire d’intérêts les années suivantes. L’effet reste limité sur une seule année, mais il devient plus visible sur une longue durée. Pour comparer deux contrats, il est donc préférable de regarder le rendement net capitalisé, et pas seulement le taux brut servi.
Lors d’un rachat, ne confondez pas prélèvements sociaux et impôt
Un rachat ne rend pas la totalité de la somme retirée imposable. Seule la fraction correspondant aux gains est concernée. La part de capital versée au contrat vous est restituée sans être taxée comme un revenu.
Pour un rachat partiel, la part de gain se calcule selon le rapport entre les gains accumulés et la valeur totale du contrat. Un retrait de 5 000 euros peut donc comprendre une part de capital et une part de produits. C’est cette dernière qui entre dans l’assiette fiscale et sociale.
Deux prélèvements distincts peuvent s’additionner
Les 17,2 % de prélèvements sociaux s’ajoutent, le cas échéant, à l’impôt sur le revenu ou au prélèvement forfaitaire unique. Pour les primes versées depuis le 27 septembre 2017, le prélèvement forfaitaire est généralement de 12,8 % avant huit ans. Après huit ans, un taux de 7,5 % peut s’appliquer sous certaines conditions, notamment selon l’encours des primes versées.
Après huit ans de détention, l’assurance vie conserve un avantage fiscal : les gains retirés bénéficient d’un abattement annuel de 4 600 euros pour une personne seule et de 9 200 euros pour un couple soumis à imposition commune. Cet abattement concerne l’impôt sur le revenu, pas les prélèvements sociaux. Même lorsque l’impôt est nul grâce à l’abattement, les 17,2 % restent dus sur la fraction de gains retirée.
Réduire l’effet de l’augmentation de CSG sans faire de mauvais arbitrage
Aucune stratégie légale ne permet d’effacer les prélèvements sociaux sur les gains d’un contrat d’assurance vie détenu par un résident fiscal français. Certaines décisions peuvent toutefois éviter de les supporter dans de mauvaises conditions.
- Éviter les rachats précipités : retirer une somme importante peut concentrer les gains taxables sur une seule année et faire perdre l’intérêt d’une stratégie de retraits progressifs.
- Vérifier la répartition entre fonds en euros et unités de compte : le choix doit correspondre à l’horizon d’investissement, à la tolérance au risque et au besoin de disponibilité, pas seulement au calendrier des prélèvements.
- Comparer les rendements nets : un taux brut attractif doit être examiné après les prélèvements sociaux et les frais de gestion.
- Anticiper les huit ans du contrat : cette durée ne supprime pas les contributions sociales, mais elle améliore souvent la fiscalité des rachats grâce à l’abattement annuel.
- Conserver les relevés annuels : ils permettent de suivre les prélèvements déjà acquittés sur le fonds en euros et d’éviter les confusions au moment d’un retrait.
La question n’est donc pas seulement de savoir si la CSG augmente, mais de mesurer son incidence sur le rendement net et sur le projet de retrait. Avant un rachat important, vérifiez la part exacte de gains comprise dans la somme retirée ainsi que l’ancienneté du contrat. Ces deux éléments influencent davantage la facture finale que le seul taux de 17,2 %.