Optimiser la gestion financière d’une PME avec l’IA, sans perdre le contrôle humain
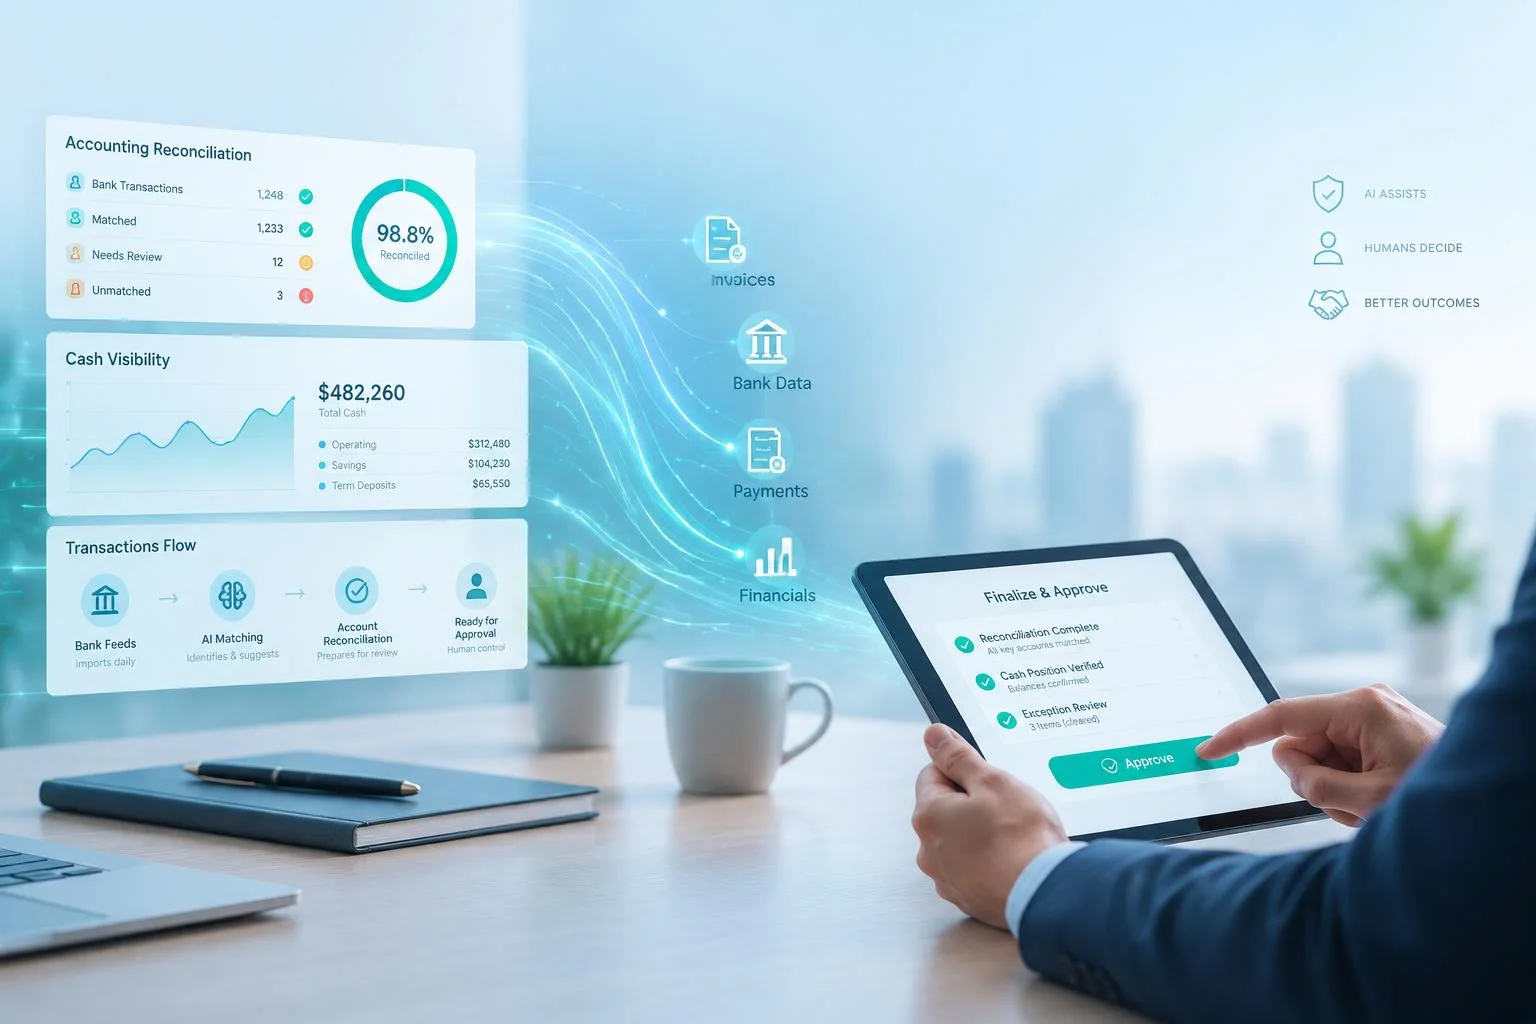
Une PME n’a pas besoin de transformer toute sa fonction finance pour tirer parti de l’intelligence artificielle. Le point de départ le plus rentable consiste à réduire les ressaisies, accélérer les rapprochements et rendre la trésorerie plus lisible, tout en gardant les validations sensibles entre les mains de l’équipe finance.
Ce que l’IA change réellement dans la gestion financière
L’IA ne désigne pas une seule technologie. Dans un logiciel financier, l’automatisation classique applique des règles fixes, comme envoyer une relance à une date donnée ou classer une dépense associée à un fournisseur connu. L’OCR lit les factures et les justificatifs. Les modèles prédictifs exploitent l’historique pour anticiper des flux ou signaler un écart. L’IA générative peut produire une synthèse de reporting à partir de données sélectionnées.
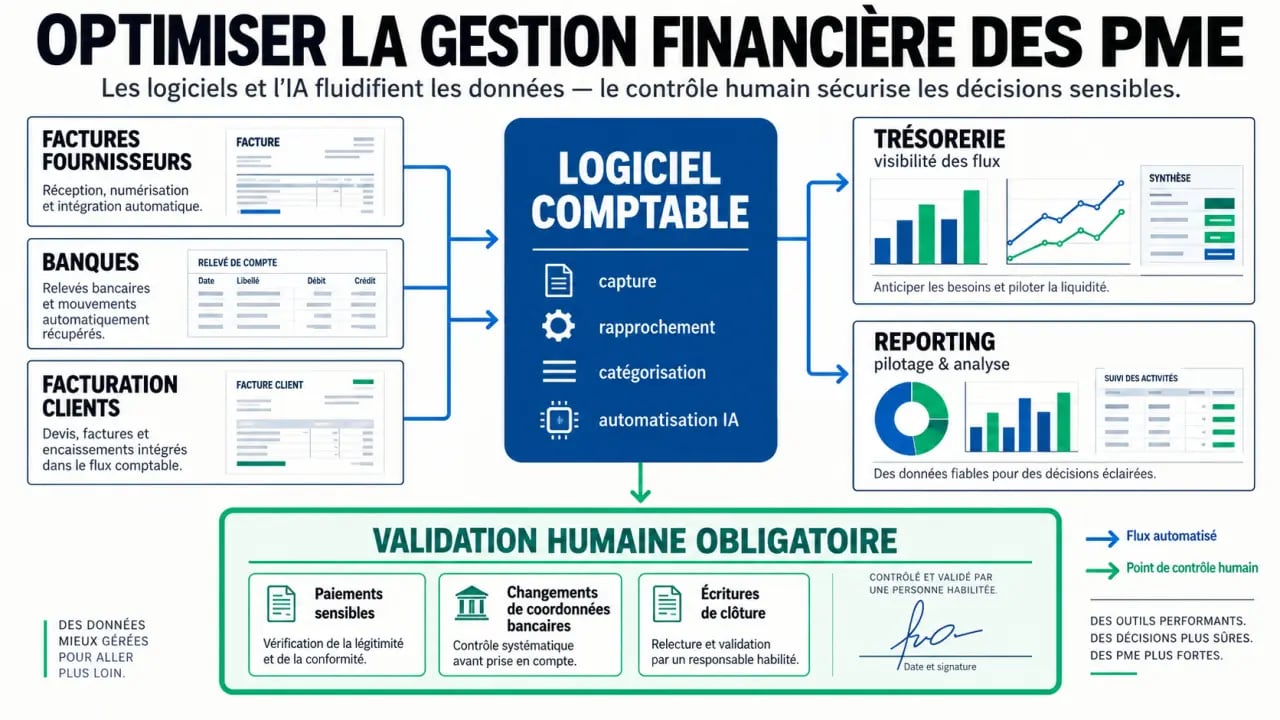
Ces fonctions ont un objectif commun : transformer des données dispersées en informations exploitables. Une facture peut être extraite, rapprochée d’un bon de commande, proposée à l’imputation comptable, puis dirigée vers un circuit de validation. Le comptable reste présent dans le processus. Il se concentre sur les exceptions, la cohérence des écritures et les décisions qui exigent du jugement. L’outil accélère l’exécution, mais ne décide pas seul de la validité d’un paiement ou d’une écriture sensible.
Les premiers processus à automatiser pour obtenir un gain visible
La priorité dépend du volume, de la répétitivité et du risque. Il vaut mieux commencer par un flux fréquent, bien documenté et facilement contrôlable que par une opération rare et complexe. Cette approche permet de mesurer rapidement le temps gagné et d’observer les erreurs ou les exceptions avant d’étendre le périmètre.
| Processus | Apport de l’IA | Contrôle à conserver |
|---|---|---|
| Factures fournisseurs | Extraction, catégorisation et proposition d’imputation | Validation des écarts, fournisseurs nouveaux et montants inhabituels |
| Rapprochement bancaire | Association des écritures et des libellés ambigus | Traitement des mouvements non rapprochés |
| Relances clients | Priorisation selon l’échéance et le comportement de paiement | Gestion des litiges et relation commerciale |
| Reporting mensuel | Consolidation et commentaires sur les écarts | Interprétation et décisions de gestion |
Le rapprochement bancaire produit souvent un effet domino utile. Une écriture mieux lettrée améliore le suivi des encaissements, qui alimente à son tour une prévision de trésorerie plus juste. Cette prévision aide ensuite à décider d’un achat, d’une relance ou d’un arbitrage de paiement. Automatiser un maillon fiable peut donc améliorer toute la chaîne de pilotage, à condition que les référentiels clients, fournisseurs et codes analytiques soient propres et régulièrement actualisés.
Faire de la trésorerie un outil de décision, pas un constat tardif
Une solution de trésorerie alimentée par la comptabilité, les données bancaires et la facturation peut projeter les encaissements et les décaissements à venir. Elle ne prédit pas l’avenir avec certitude. Elle construit des scénarios à partir des échéances, de l’historique des règlements, de la saisonnalité et des hypothèses saisies par l’entreprise.
Le dirigeant peut comparer un scénario prudent, probable ou tendu : retard d’un client important, hausse des achats, recrutement ou investissement. Les alertes sur les écarts budgétaires, les paiements atypiques ou les retards répétés donnent un signal plus tôt. Les retards de paiement auraient représenté 15 milliards d’euros de trésorerie supplémentaire pour les PME en 2024, selon l’estimation de l’Observatoire des délais de paiement. Le suivi des relances mérite donc une place prioritaire. Une prévision utile dépend toutefois de la qualité des données qui l’alimentent et des hypothèses retenues.
Choisir entre fonctions natives, outil spécialisé et sur-mesure
Avant d’acheter une nouvelle plateforme, une PME doit examiner les fonctions déjà présentes dans son ERP, son logiciel comptable ou son outil de facturation. Une fonctionnalité native limite généralement les doubles saisies et simplifie l’intégration. Pour explorer les familles de logiciels et outils ia, il faut vérifier leur compatibilité avec la banque, la comptabilité et les exports nécessaires à l’expert-comptable. La facilité de connexion compte autant que le nombre de fonctions proposées.
- Fonctionnalité intégrée : adaptée si les besoins concernent des flux standards et que le système existant est bien utilisé.
- Outil spécialisé : pertinent pour la trésorerie, les achats ou le reporting lorsqu’un besoin précis justifie une profondeur fonctionnelle supérieure.
- Développement sur mesure : à réserver aux processus très spécifiques, après évaluation du coût total de possession, de la maintenance et de la réversibilité.
La sélection doit aussi porter sur les API disponibles, l’hébergement, la localisation des données, les droits d’accès, le journal d’audit et la possibilité d’exporter les données. Il faut également clarifier le rôle du sous-traitant, les modalités de protection des données et les conditions de récupération des informations en cas de changement d’outil. Une interface séduisante ne compense pas une intégration fragile.
Déployer avec des garde-fous et mesurer le retour sur investissement
Un déploiement maîtrisé commence par la mesure : nombre de factures traitées, temps de saisie, délai de clôture, volume d’exceptions, retards clients et fréquence du reporting. Ces indicateurs servent de point de comparaison pour évaluer les résultats du pilote. La PME peut ensuite rapprocher le temps gagné du coût de l’abonnement, de l’intégration, de la formation et de la maintenance.
- Cartographier un processus et identifier ses irritants réels.
- Fiabiliser les référentiels et les données historiques.
- Paramétrer des règles, des seuils et une file d’exceptions.
- Lancer un pilote sur un périmètre limité avec les utilisateurs concernés.
- Mesurer le temps gagné, les erreurs évitées et l’adoption avant extension.
Les paiements au-delà d’un seuil, les changements de coordonnées bancaires, les écritures de clôture, les provisions et les arbitrages de trésorerie doivent rester soumis à une validation humaine. Ces contrôles réduisent notamment le risque d’erreur ou de fraude au faux fournisseur. Le journal des opérations doit permettre de comprendre quelle donnée a été utilisée, quelle suggestion a été produite et qui a validé l’action.
L’IA peut détecter, classer et suggérer. La responsabilité, la conformité et la décision finale appartiennent à la PME et à ses professionnels de la finance. Une automatisation utile repose donc sur une répartition claire des rôles : la machine traite les opérations répétitives, tandis que l’équipe finance vérifie les cas sensibles, interprète les écarts et conserve la maîtrise des décisions.
- Optimiser la gestion financière d’une PME avec l’IA, sans perdre le contrôle humain - 24 septembre 2026
- Conseiller en investissement financier à Paris : rééquilibrer un patrimoine trop exposé à l’immobilier - 23 septembre 2026
- Gestion de patrimoine en banque : bâtir une stratégie claire et maîtriser les frais - 22 septembre 2026
Articles qui pourraient vous intéresser :
 Haffner energy bourse avis : analyse complète pour investisseurs prudents
 Instant cash flow : comment générer des liquidités immédiates sans se mettre en danger
 SCPI Novaxia NEO : 0 % de frais d’entrée et performance durable pour votre épargne
 2048 euros brut en net : quel est votre salaire réel après cotisations ?