Rachat assurance vie : l’erreur fiscale qui coûte avant 8 ans
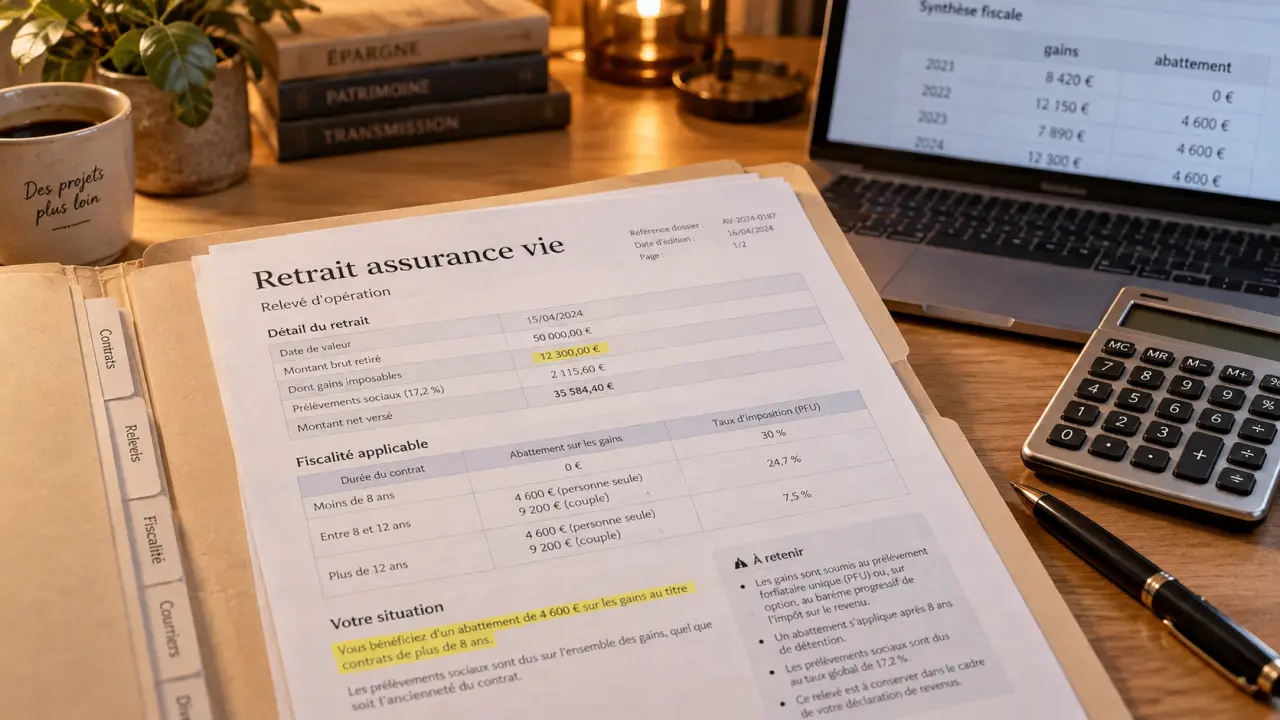
Retirer de l’argent d’une assurance vie ne signifie pas forcément fermer le contrat ni payer de l’impôt sur toute la somme reçue. Le choix dépend du montant nécessaire, de l’ancienneté du contrat, de la part de gains comprise dans le retrait et de vos besoins futurs. Avant d’envoyer votre demande, distinguez le retrait partiel du retrait total et anticipez son traitement fiscal.
Retrait partiel ou total : ce que change réellement votre décision
Un contrat d’assurance vie reste disponible : vous pouvez demander un rachat à tout moment, sous réserve des modalités prévues par l’assureur. Le terme « rachat » désigne le versement d’une partie ou de la totalité de l’épargne constituée sur le contrat.
Le rachat partiel conserve l’existence du contrat
Avec un rachat partiel, vous récupérez uniquement le montant dont vous avez besoin. Le contrat reste ouvert, son antériorité fiscale est préservée et le capital restant continue d’être investi selon la répartition choisie entre fonds en euros et unités de compte. Cette solution peut financer un projet ponctuel, compléter un revenu ou fournir des liquidités sans renoncer à l’ensemble des avantages acquis.
Précisez à l’assureur si vous souhaitez recevoir un montant brut ou net d’impôt. Cette distinction évite une mauvaise surprise : pour obtenir une somme nette déterminée, le retrait demandé peut devoir être supérieur afin de couvrir les prélèvements dus sur la fraction de gains.
Le rachat total ferme définitivement l’assurance vie
Le rachat total entraîne la clôture du contrat. Vous recevez sa valeur de rachat, puis vous perdez son ancienneté fiscale, les options de gestion en place et les effets de la clause bénéficiaire. Si vous ouvrez ensuite une nouvelle assurance vie, le compteur fiscal repart de zéro.
Cette solution peut se justifier si le contrat est devenu inadapté, trop chargé en frais ou si vous souhaitez simplifier votre patrimoine. Comparez toutefois le rachat total avec un rachat partiel ou un transfert interne, lorsque celui-ci est possible, avant de prendre votre décision.
La fiscalité porte sur les gains, pas sur le capital versé
Lors d’un retrait, l’administration distingue la part correspondant à vos versements de celle correspondant aux intérêts et aux plus-values. Seule cette seconde part est imposable. La fraction de gains est calculée au prorata de la valeur du contrat au jour du rachat : vous ne choisissez donc pas de retirer uniquement votre capital.
Par exemple, une assurance vie valorisée à 50 000 euros, alimentée par 40 000 euros de versements, contient 10 000 euros de gains, soit 20 % de sa valeur. Un retrait de 10 000 euros comprend alors, en principe, 2 000 euros de gains imposables et 8 000 euros de capital non imposable. Les prélèvements ne s’appliquent donc pas à l’intégralité des 10 000 euros.
Avant huit ans, comparez le prélèvement forfaitaire et le barème
Pour les versements effectués depuis le 27 septembre 2017, les gains retirés avant huit ans relèvent par défaut du prélèvement forfaitaire unique : 12,8 % au titre de l’impôt sur le revenu, auxquels s’ajoutent 17,2 % de prélèvements sociaux. Vous pouvez opter pour l’imposition au barème progressif de l’impôt sur le revenu si cette solution est plus favorable pour votre foyer fiscal.
Le point à vérifier n’est donc pas seulement l’âge du contrat. Votre tranche marginale d’imposition, le montant des gains retirés dans l’année et l’existence d’autres revenus imposables peuvent modifier le résultat. Les règles diffèrent également pour les primes versées avant le 27 septembre 2017.
Pour un contrat ancien ou des versements réalisés à plusieurs dates, le détail transmis par l’assureur est indispensable. Il permet d’identifier les primes concernées et d’estimer la part de gains soumise à l’impôt avant de choisir le mode d’imposition.
Après huit ans, l’abattement annuel devient un levier
Après huit ans de détention, un abattement annuel s’applique sur les gains retirés : 4 600 euros pour une personne seule et 9 200 euros pour un couple soumis à imposition commune. Il ne concerne pas le montant total du retrait, mais uniquement sa quote-part de gains. Les prélèvements sociaux restent dus.
Pour les versements récents, le taux d’impôt sur le revenu est en principe de 7,5 % après huit ans, dans la limite de 150 000 euros de primes nettes versées sur l’ensemble des contrats détenus par le contribuable. Au-delà, une partie des gains peut relever du taux de 12,8 %. L’option globale pour le barème progressif reste possible.
Étaler des retraits sur deux années civiles peut permettre d’utiliser l’abattement deux fois, plutôt que de concentrer une sortie importante sur une seule année. Cette stratégie doit toutefois être comparée avec vos besoins de liquidités et le montant de gains compris dans chaque retrait.
Déterminer le bon montant sans fragiliser votre épargne
Un retrait utile n’est pas forcément le retrait maximal. Commencez par chiffrer le besoin immédiat, puis ajoutez une marge réaliste pour les dépenses liées au projet. Regardez ensuite ce qu’il restera sur le contrat, sa répartition financière et votre horizon de placement.
Retirer après une baisse des unités de compte peut transformer une moins-value temporaire en perte définitivement réalisée. Le montant demandé doit donc tenir compte de la composition du contrat, et pas seulement de la somme disponible à court terme.
Analyser le contrat avant de choisir les supports vendus
Séparez l’argent nécessaire dans les prochains mois, l’épargne destinée aux projets de moyen terme et le capital conservé pour le long terme. Cette analyse montre parfois qu’un retrait ciblé suffit, alors qu’une sortie plus large déséquilibrerait l’allocation du contrat. Elle aide aussi à repérer la poche la plus exposée aux fluctuations et à éviter de vendre au mauvais moment des unités de compte destinées à rester investies.
Si le contrat comprend un fonds en euros et des unités de compte, vérifiez les modalités de désinvestissement. Certains contrats permettent de préciser les supports concernés ; d’autres appliquent une règle proportionnelle. Cette information compte si vous souhaitez préserver une allocation donnée ou sécuriser progressivement une partie des gains.
Avance, rachat programmé, arbitrage : les alternatives à examiner
Le retrait n’est pas toujours la seule réponse à un besoin de trésorerie. Une avance, lorsqu’elle est proposée par le contrat, fonctionne comme un prêt accordé par l’assureur et garanti par l’épargne. L’argent avancé n’est pas un rachat : le contrat reste intact et il n’y a pas, à ce stade, de fiscalité sur les gains retirés.
En contrepartie, l’avance porte intérêt et doit être remboursée selon les conditions fixées. Elle convient davantage à un besoin temporaire qu’à une dépense définitive. Vérifiez donc son coût et ses modalités avant de la retenir.
Le rachat partiel programmé peut constituer un complément de revenus régulier. Il demande une surveillance : un montant fixe prélevé trop longtemps sur un contrat exposé aux marchés peut accélérer la diminution du capital.
Enfin, un arbitrage ne procure pas de liquidités, mais modifie la répartition entre supports. Il peut être pertinent si votre priorité est de réduire le risque sans sortir de l’assurance vie. Il répond alors à un besoin de gestion, et non à une demande de trésorerie.
Les vérifications à faire avant d’adresser votre demande
Une demande bien préparée limite les erreurs administratives et fiscales. Consultez la dernière situation de votre contrat, vérifiez votre relevé d’identité bancaire et relisez les conditions de rachat prévues par l’assureur. Pour un montant important, demandez une simulation de la part imposable et des prélèvements applicables.
- Contrôlez la date d’ouverture et les dates de vos versements.
- Calculez le montant réellement nécessaire, plutôt qu’un pourcentage approximatif du contrat.
- Demandez la valeur de rachat et la quote-part de gains incluse dans le retrait envisagé.
- Comparez le prélèvement forfaitaire avec l’option pour le barème progressif selon votre situation fiscale.
- Vérifiez l’incidence du retrait sur la clause bénéficiaire, les options de gestion et les éventuelles garanties.
- Conservez l’avis d’opération et l’imprimé fiscal transmis par l’assureur pour votre déclaration.
Un rachat d’assurance vie bien dimensionné préserve votre liquidité immédiate et les atouts du contrat sur la durée. Lorsque les montants, les versements anciens ou la situation familiale rendent le calcul complexe, une simulation personnalisée aide à éviter qu’un besoin de trésorerie ne se transforme en décision patrimoniale difficile à corriger.
Articles qui pourraient vous intéresser :
 Combien mettre de côté par mois pour avancer sereinement
 Virement 840 euros : explications claires, risques et bonnes pratiques
 38 000 € brut en net : quel est votre salaire mensuel réel et quels facteurs modifient votre fiche de paie ?
 CUMP stock : 2 méthodes de calcul pour stabiliser vos marges face à la volatilité