Conseiller en investissement financier à Paris : rééquilibrer un patrimoine trop exposé à l’immobilier
Le patrimoine des Parisiens affiche une singularité marquée : une exposition massive à l’immobilier. Avec un prix moyen au mètre carré tournant autour de 9 810 €, détenir un bien dans la capitale représente souvent la part prépondérante, voire exclusive, de la richesse familiale. Cette concentration, bien que rassurante sur le plan historique, freine la performance globale et la liquidité. Faire appel à un conseiller en investissement financier (CIF) à Paris permet de repenser l’équilibre de son portefeuille pour naviguer entre fiscalité élevée et besoins de diversification.
Comprendre le rôle du conseiller en investissement financier
Le CIF est un professionnel réglementé, placé sous la surveillance de l’Autorité des Marchés Financiers (AMF). Il accompagne ses clients dans la sélection d’instruments financiers adaptés à leur situation personnelle. À Paris, le marché se divise entre les banques privées et les cabinets de gestion de patrimoine indépendants (CGPI).
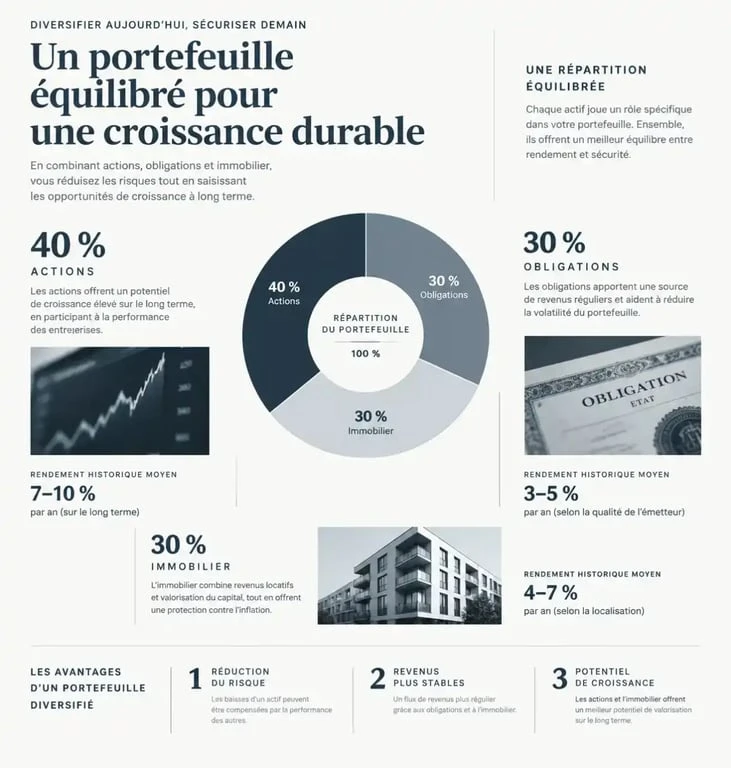
La différence fondamentale réside dans la sélection des produits. Une banque privilégie ses propres fonds, tandis qu’un CGPI travaille en architecture ouverte. Il puise dans les offres de multiples sociétés de gestion pour construire une allocation sur mesure. Cette indépendance est le moteur d’une stratégie qui ne cherche pas à vendre un produit maison, mais à répondre aux objectifs de rendement et de risque du client.
La gestion du patrimoine parisien : sortir du piège de l’immobilier
Pour beaucoup de Parisiens, l’investissement financier est secondaire, le logement principal accaparant l’essentiel de la capacité d’épargne. Cette surexposition comporte des risques en cas de retournement de marché ou de besoin soudain de liquidités.
Le conseiller en investissement financier agit comme un régulateur. Il met en place une stratégie de lissage de l’entrée sur les marchés financiers pour sortir de la dépendance à la pierre. En intégrant des enveloppes comme l’assurance-vie, le PER (Plan d’Épargne Retraite) ou le PEA, le conseiller transforme une épargne dormante en un capital dynamique. En décorrélant vos placements de l’évolution du marché immobilier local, vous augmentez la résilience de votre fortune familiale tout en lissant les risques de perte en capital.
Combien coûte un conseiller en investissement financier à Paris ?
La transparence est une exigence légale. Un conseiller en investissement financier peut être rémunéré par deux biais, parfois cumulés :
Les honoraires de conseil correspondent au paiement direct pour une prestation intellectuelle comme un audit ou un bilan patrimonial. À Paris, les tarifs horaires oscillent entre 100 € et 500 € HT, avec une moyenne constatée autour de 200 € HT. Les rétrocessions, quant à elles, sont des commissions prélevées sur les frais de gestion des produits financiers proposés.
Le premier rendez-vous est quasi systématiquement gratuit et sans engagement dans les cabinets parisiens. Il sert de phase de découverte pour valider l’adéquation entre vos besoins et l’expertise du cabinet.
Le coût d’un bilan patrimonial
Le bilan patrimonial est la pierre angulaire de toute stratégie. Il analyse votre situation fiscale, vos revenus et votre horizon de placement. À Paris, le coût d’un audit complet varie selon la complexité du dossier et la taille du patrimoine. Certains cabinets l’offrent si une mission de gestion sous mandat est confiée, tandis que d’autres facturent un forfait fixe. Il est nécessaire de demander une lettre de mission claire avant le début des travaux.
Critères de choix pour sélectionner votre cabinet
Face à la multiplicité des offres à Paris, le choix d’un conseiller demande de la vigilance. Plusieurs points permettent de filtrer les professionnels :
Vérifiez l’enregistrement du conseiller auprès de l’ORIAS et son adhésion à une association professionnelle reconnue comme la CNCGP ou l’ANACOFI. Privilégiez les cabinets sans liens capitalistiques avec des banques ou des assureurs pour garantir l’absence de conflit d’intérêts. Identifiez la spécialisation du cabinet : certains sont experts en ingénierie patrimoniale pour les chefs d’entreprise, d’autres se concentrent sur la gestion de fortune ou l’optimisation fiscale des cadres supérieurs. Enfin, interrogez le conseiller sur ses outils digitaux. Un espace client sécurisé permettant de consolider l’ensemble de vos actifs est devenu un standard pour un suivi en temps réel.
Fiscalité et optimisation : les leviers pour le client parisien
La fiscalité est une préoccupation majeure pour les foyers parisiens soumis à des tranches marginales d’imposition élevées, souvent à 41 %. L’optimisation utilise les dispositifs légaux pour réduire la pression fiscale tout en capitalisant.
| Enveloppe | Avantage principal | Cible fiscale |
|---|---|---|
| Assurance-vie | Fiscalité successorale avantageuse | Transmission et épargne long terme |
| PER | Déductibilité des versements | Réduction de l’impôt sur le revenu |
| PEA | Exonération d’impôt sur les plus-values | Investissement en actions européennes |
Le conseiller aide à arbitrer entre ces enveloppes. Si vous êtes fortement imposé, le PER est un outil puissant pour réduire votre revenu imposable. L’assurance-vie reste le couteau suisse de la gestion patrimoniale, permettant de sécuriser des fonds en euros et de diversifier sur des unités de compte ou des SCPI.
Questions fréquentes sur l’accompagnement patrimonial
Quel est le montant minimum pour être accompagné ?
Il n’existe pas de règle universelle. Si certains cabinets haut de gamme fixent des seuils d’entrée, par exemple autour de 100 000 €, de nombreux cabinets indépendants acceptent des profils variés, à condition que le projet soit cohérent.
Comment vérifier l’agrément d’un conseiller ?
Consultez le site de l’ORIAS, qui tient à jour le registre unique des intermédiaires en assurance, banque et finance. Toute personne se présentant comme CIF doit y être référencée.
La gestion sous mandat est-elle réservée aux très gros patrimoines ?
Non. La gestion sous mandat, qui consiste à déléguer les décisions d’arbitrage à une équipe d’experts, est accessible via de nombreuses plateformes digitales et cabinets. Elle permet de bénéficier d’une gestion professionnelle, même pour des montants intermédiaires, en profitant des stratégies de lissage de point d’entrée sur les marchés.
- Conseiller en investissement financier à Paris : rééquilibrer un patrimoine trop exposé à l’immobilier - 23 septembre 2026
- Gestion de patrimoine en banque : bâtir une stratégie claire et maîtriser les frais - 22 septembre 2026
- Démembrement de clause bénéficiaire : protéger son conjoint et optimiser sa transmission - 21 septembre 2026
Articles qui pourraient vous intéresser :
 Où acheter la crypto de trump : plateformes, risques et mode d’emploi
 Finzzle Groupe : 30 ans d’expertise et 97 % de satisfaction client au crible
 Changement de bénéficiaire après 80 ans : 3 précautions juridiques pour sécuriser votre transmission
 AUREP en gestion de patrimoine : formations RNCP, spécialisations métiers et réseau alumni