Responsable des finances : piloter la trésorerie, pas seulement les comptes
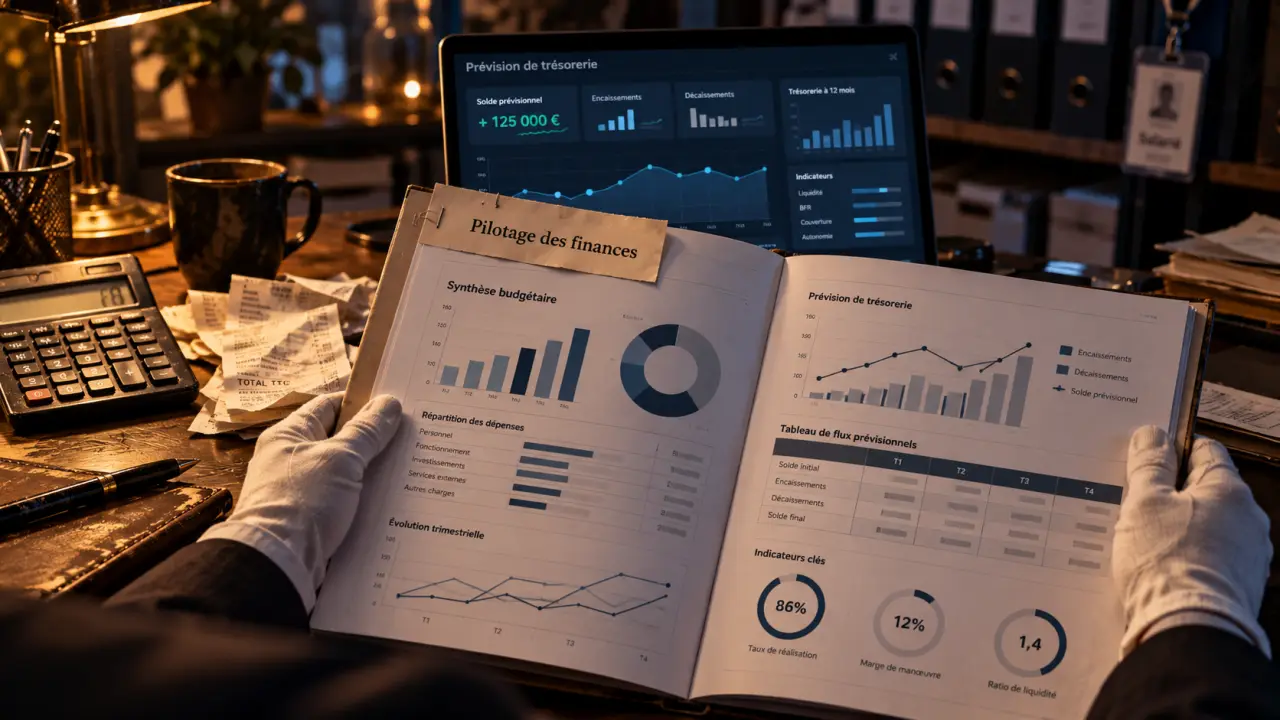
Le responsable des finances pilote les ressources financières d’une organisation : il surveille la trésorerie, prépare les budgets, supervise les comptes et éclaire les décisions de la direction. Ce métier associe maîtrise technique, anticipation et dialogue avec les équipes. Son périmètre, comme son salaire, dépend fortement de la taille de la structure et du niveau de responsabilité confié.
Un même intitulé, des responsabilités différentes selon l’organisation
Responsable des finances et responsable financier désignent généralement une fonction similaire. L’intitulé ne suffit toutefois pas à définir le poste. Dans une PME, le professionnel peut coordonner l’ensemble de la comptabilité, des financements et du suivi budgétaire. Dans un groupe, il intervient parfois sur une filiale ou un périmètre spécialisé, sous l’autorité d’un directeur financier.
Dans une association ou une collectivité territoriale, les objectifs et les règles changent : équilibre budgétaire, suivi des financements, justification des dépenses et, dans le secteur public, respect des procédures budgétaires et comptables applicables. La rentabilité n’est donc pas toujours la finalité centrale.
Ce métier s’exerce dans de nombreux secteurs. Il implique des échanges avec la direction générale, les responsables opérationnels, les banques, les auditeurs et, selon la structure, les investisseurs ou les élus.
Les différences avec les métiers voisins
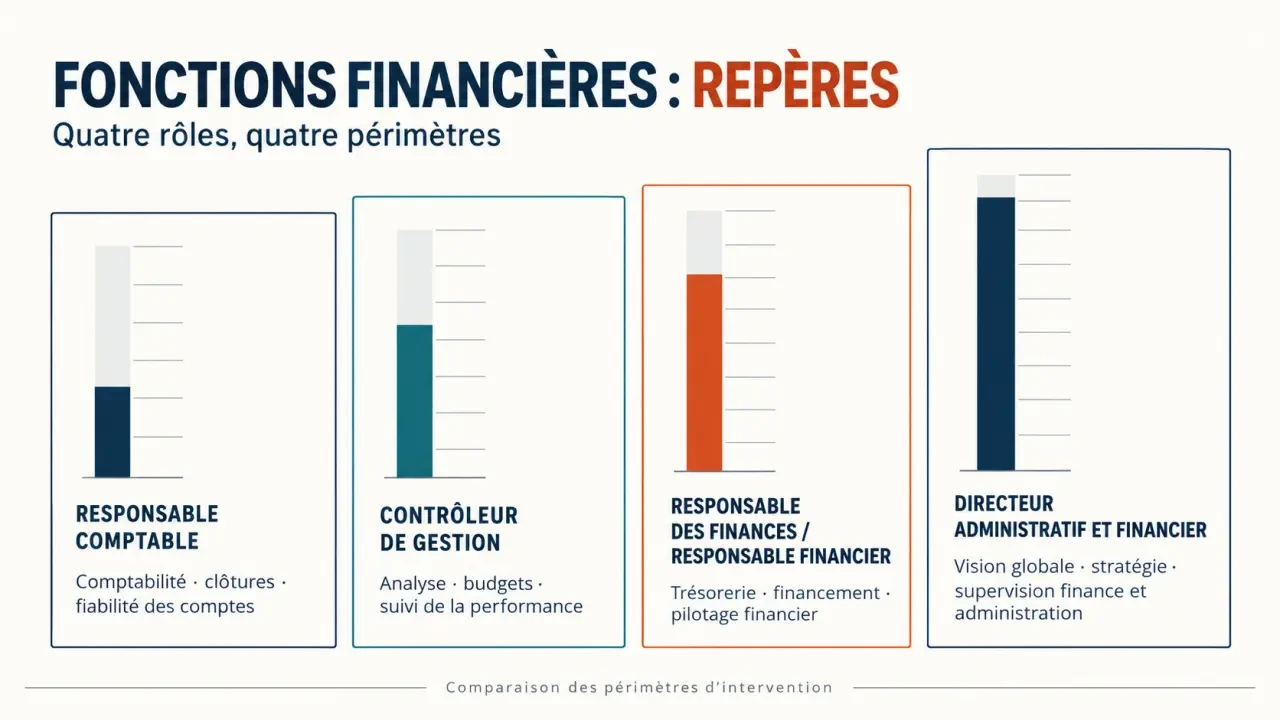
| Fonction | Centre de responsabilité |
|---|---|
| Responsable des finances ou responsable financier | Coordonner le pilotage financier et traduire les chiffres en décisions. |
| Responsable comptable | Garantir la fiabilité des écritures, des clôtures et des comptes. |
| Contrôleur de gestion | Analyser les coûts, les budgets et la performance des activités. |
| Directeur administratif et financier | Définir et superviser une politique financière et administrative plus large. |
Ces frontières restent souples. Une offre intitulée « responsable financier » peut correspondre à un poste très opérationnel ou à une véritable direction financière. Il faut examiner les missions, l’équipe encadrée et le rattachement hiérarchique.
De la trésorerie aux décisions : les missions concrètes
Préserver les liquidités et construire les budgets
Le responsable financier suit les encaissements et les décaissements pour anticiper les besoins de financement. Il analyse les délais de paiement, les échéances d’emprunt et les dépenses à venir. Il peut négocier des solutions avec les banques et proposer des placements adaptés aux excédents, en tenant compte de leur disponibilité et de leur risque.
Il élabore également le budget avec les services concernés, puis compare les prévisions aux réalisations. Un dépassement doit être expliqué : hausse des prix, activité supplémentaire ou dépense mal anticipée n’appellent pas les mêmes réponses. Le suivi débouche sur des prévisions révisées et des actions correctrices.
Le métier repose sur une balance souvent mal comprise : une activité rentable peut manquer de liquidités. Avant de recommander un investissement, il faut donc peser non seulement le gain attendu, mais aussi le calendrier des paiements et des recettes. Une commande importante peut améliorer le résultat tout en obligeant l’entreprise à financer des stocks longtemps avant d’être payée. Ce décalage transforme une bonne nouvelle commerciale en sujet de financement.
Fiabiliser les comptes et maîtriser les risques
Le responsable des finances supervise ou coordonne la production des bilans, comptes de résultat et états financiers périodiques. Il organise les clôtures, prépare les éléments nécessaires aux audits et veille au respect des normes comptables applicables, locales ou IFRS selon l’organisation.
Son champ d’intervention comprend aussi la conformité fiscale et le contrôle interne. Il sécurise les processus et étudie, avec les spécialistes concernés, les crédits d’impôt ou exonérations auxquels la structure peut prétendre. L’optimisation fiscale doit rester dans le cadre légal.
Il évalue enfin les risques de crédit, de liquidité, de taux d’intérêt ou de change lorsque l’activité y est exposée. Ses rapports doivent permettre à la direction d’arbitrer : investir, différer une dépense, renégocier un financement ou revoir une activité insuffisamment rentable.
Les compétences qui rendent les analyses utiles
Une solide maîtrise de la comptabilité et de l’analyse financière est indispensable. Il faut savoir lire un bilan, expliquer une variation de marge et évaluer la rentabilité d’un investissement. La gestion budgétaire, la fiscalité et la compréhension des mécanismes de financement complètent ce socle.
Les outils occupent une place importante : tableurs, logiciels comptables, progiciels de gestion intégrés et solutions de reporting. L’enjeu n’est pas seulement de produire un tableau, mais de contrôler la fiabilité des données et de rendre les indicateurs compréhensibles. Automatiser un rapport ne dispense pas de vérifier ses règles de calcul.
- Rigueur : documenter les hypothèses et vérifier les rapprochements.
- Anticipation : repérer une tension financière avant qu’elle ne bloque l’activité.
- Pédagogie : expliquer un écart budgétaire à un interlocuteur non financier.
- Leadership : coordonner une équipe et tenir les échéances de clôture.
- Confidentialité : protéger les informations sensibles.
Le quotidien alterne entre suivi de trésorerie, réunions opérationnelles, analyse et préparation des échéances. Les clôtures, audits et campagnes budgétaires créent des périodes plus intenses. Savoir hiérarchiser les urgences compte autant que la précision technique.
Construire son parcours : diplôme, expérience et spécialisation
Plusieurs formations permettent d’accéder à la fonction : cursus universitaires en finance, comptabilité ou contrôle de gestion, écoles de commerce et filière de l’expertise comptable. Un diplôme pertinent facilite l’entrée dans le domaine, mais l’autonomie se construit surtout par la pratique.
Le DCG, diplôme de comptabilité et de gestion, apporte les fondamentaux comptables, juridiques et financiers. Le DSCG, diplôme supérieur de comptabilité et de gestion, approfondit notamment la finance, l’audit et le management. Il comporte 7 unités d’enseignement. La poursuite vers le DEC, diplôme d’expertise comptable, comprend notamment un stage professionnel de 3 ans auprès d’un expert-comptable, sous réserve des conditions d’accès. Le DEC n’est pas obligatoire pour devenir responsable financier.
Les expériences en comptabilité, contrôle de gestion, audit ou cabinet constituent des voies d’accès pertinentes. Elles permettent d’apprendre à fiabiliser les comptes, analyser une activité et dialoguer avec différents métiers.
Pour choisir une formation, examinez le programme, les conditions d’admission, la reconnaissance du diplôme et la place des mises en situation. Pour une reconversion, identifiez d’abord les compétences manquantes : clôture comptable, trésorerie, fiscalité ou management. Une formation ciblée peut être plus adaptée qu’un parcours généraliste.
Salaire et évolution : évaluer le poste au-delà de son titre
Les fourchettes suivantes constituent des repères de salaire brut annuel, et non une grille garantie. La région, le secteur, la taille de l’organisation, l’encadrement et la complexité du périmètre influencent la rémunération.
| Niveau | Expérience | Salaire brut annuel indicatif |
|---|---|---|
| Junior | 0 à 3 ans | 35 000 € à 45 000 € |
| Confirmé | 3 à 7 ans | 45 000 € à 60 000 € |
| Senior | 7 à 10 ans | 60 000 € à 80 000 € |
Les niveaux d’expérience doivent être interprétés avec le parcours antérieur : un débutant dans la fonction peut déjà avoir exercé plusieurs années en audit ou en comptabilité. Dans une collectivité, la rémunération dépend notamment du statut, du cadre d’emplois ou du contrat et du régime indemnitaire applicable ; ces fourchettes ne se transposent pas automatiquement.
Avant de candidater, clarifiez le nombre d’entités suivies, l’état des outils, les ressources de l’équipe et l’autonomie attendue. En entretien, préparez des exemples précis : une prévision de trésorerie fiabilisée, une clôture sécurisée ou un écart budgétaire expliqué.
Avec l’expérience, les évolutions possibles incluent la direction financière, la responsabilité d’un périmètre plus large ou le conseil. La progression repose sur la capacité à passer du constat chiffré à une recommandation argumentée, comprise et utilisable par la direction.
Articles qui pourraient vous intéresser :
 Où placer de l’argent qui rapporte mensuellement en 2026
 Commissions perçues cotisation bnp : comprendre, comparer, optimiser
 Vendre un bien en démembrement : comment répartir le prix entre usufruitier et nu-propriétaire ?
 Saisie de l’épargne en temps de guerre : risques réels, cadre légal et stratégies de protection