Simulation CFE : le taux communal ne suffit pas à estimer votre facture
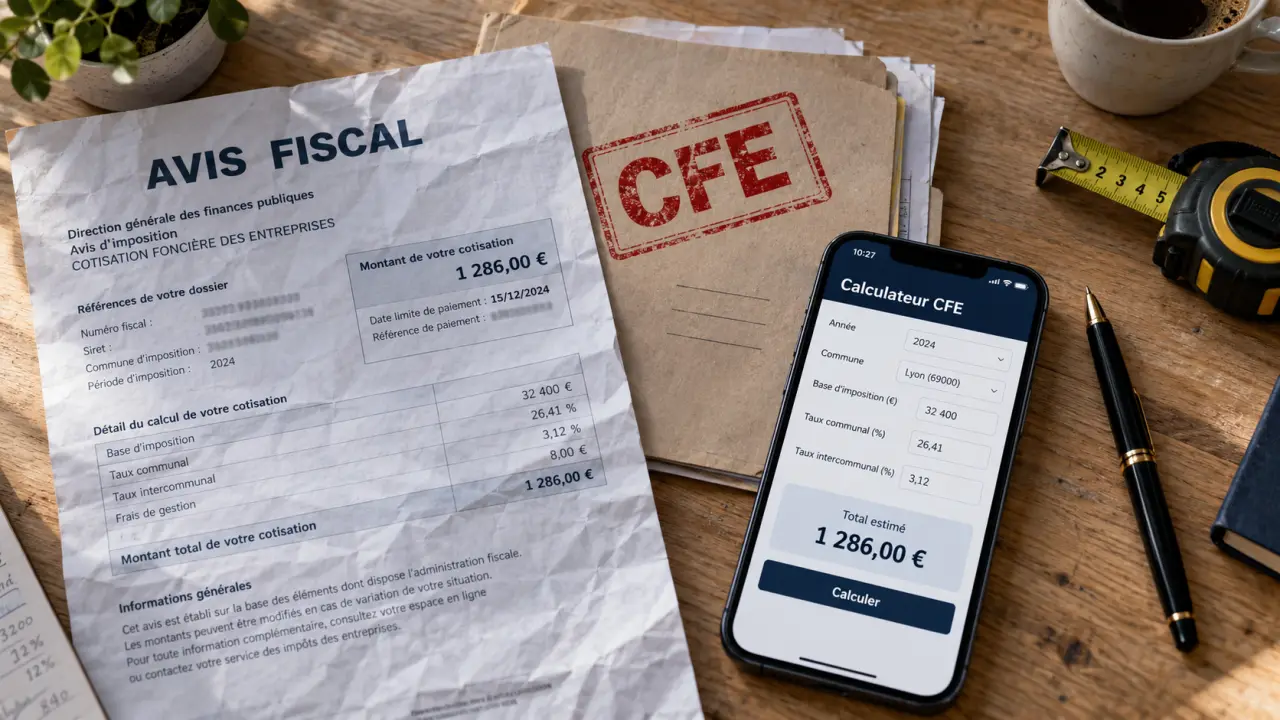
Pour estimer votre cotisation foncière des entreprises, multipliez la base d’imposition retenue par le taux applicable dans votre commune. Mais une simulation CFE fiable doit aussi vérifier la base minimale, les exonérations et les frais ajoutés. Sans local professionnel, vous pouvez rester redevable : l’absence de bureau ne signifie pas automatiquement une cotisation nulle.
Réunir les données qui changent réellement le calcul
La CFE est un impôt local qui concerne, en principe, les activités professionnelles non salariées exercées habituellement. Elle peut donc toucher une société, une entreprise individuelle ou un micro-entrepreneur. Elle constitue une composante de la contribution économique territoriale, la CET, avec la CVAE, qui obéit à d’autres règles.
Avant d’utiliser un simulateur de CFE, rassemblez les éléments suivants :
- L’année à simuler et la date de création de votre activité.
- La commune de l’établissement, pour rechercher le taux et la base minimale applicables.
- Le chiffre d’affaires hors taxes de N-2, soit deux ans avant l’année d’imposition, sous réserve des règles propres aux entreprises récentes.
- La situation immobilière : local loué ou possédé, activité à domicile ou déplacements chez les clients.
- La base fiscale des locaux, si vous disposez d’un établissement professionnel.
Votre précédent avis de CFE constitue un bon point de départ. La valeur locative fiscale n’est pas votre loyer annuel : elle résulte d’une évaluation administrative. À défaut d’information, demandez les éléments au service des impôts des entreprises, plutôt que de saisir votre loyer dans le calculateur.
Appliquez un filtre de fiabilité aux résultats : une estimation dont le taux local est connu, mais dont la base est supposée, reste fragile. Notez pour chaque donnée « confirmée », « reprise de l’avis précédent » ou « hypothèse ». Vous saurez ainsi quelle information vérifier en priorité pour réduire l’incertitude, au lieu de vous fier à un total affiché au centime près.
Choisir la bonne base, avec ou sans local professionnel
Avec un local : partir de la valeur locative fiscale
La CFE repose sur la valeur locative des biens immobiliers utilisés pour l’activité, qu’ils soient possédés ou loués. La période de référence est généralement N-2. La base effectivement imposable peut ensuite tenir compte de réductions ou d’abattements : recopier une valeur brute sans examiner l’avis peut fausser l’estimation.
Pour une simulation simple, comparez la base issue des locaux avec la base minimale applicable. Lorsque la première est inférieure à la seconde, le mécanisme de cotisation minimum peut s’appliquer. La formule devient alors : base minimale retenue × taux local.
À domicile ou chez les clients : ne pas confondre absence de local et exonération
Un consultant travaillant depuis son logement ou un professionnel intervenant exclusivement chez ses clients peut devoir payer une CFE minimum. Le chiffre d’affaires ne sert pas ici à calculer directement un pourcentage d’impôt : il détermine la tranche utilisée pour fixer la base minimale.
La commune ou l’intercommunalité compétente choisit cette base dans les limites du barème national. Deux entrepreneurs ayant le même chiffre d’affaires peuvent donc payer des montants différents selon leur implantation. Un simulateur qui demande uniquement votre chiffre d’affaires, sans commune ni année, ne peut fournir qu’un ordre de grandeur.
Passer de la base au montant : deux exemples chiffrés
CFE principale estimée = base imposable retenue × taux de CFE. Le taux relève de la commune ou de l’intercommunalité compétente. Pour comparer deux implantations, il faut regarder ensemble le taux et la base minimale, et non sélectionner simplement le taux le plus faible.
Les deux cas ci-dessous sont des hypothèses pédagogiques. Ils reprennent une taxe additionnelle de 1,12 % de la CFE et des frais de gestion de 1 % du total CFE et taxe additionnelle. Ces paramètres ne constituent pas une majoration universelle : leur application et les autres lignes éventuelles doivent être vérifiées sur votre avis.
| Élément du calcul | Commerce avec local | Indépendant sans local |
|---|---|---|
| Base fiscale des locaux | 3 500 € | Non retenue dans cet exemple |
| Base minimale locale supposée | 500 € | 500 € |
| Base retenue | 3 500 € | 500 € |
| Taux local supposé | 28 % | 28 % |
| CFE principale | 980 € | 140 € |
| Taxe additionnelle à 1,12 % | 10,98 € | 1,57 € |
| Frais de gestion à 1 % | 9,91 € | 1,42 € |
| Total indicatif | 1 000,89 € | 142,99 € |
Ces résultats illustrent surtout l’effet de la base retenue. Ils ne reproduisent pas nécessairement les arrondis fiscaux de l’avis. Pour votre propre simulation CFE, remplacez les hypothèses par les paramètres de votre établissement et conservez séparément la cotisation principale, les taxes annexes et les frais.
Vérifier les exonérations avant de provisionner la somme
Année de création et première année imposée
La CFE n’est pas due au titre de l’année de création, y compris lorsque l’activité démarre en cours d’année. L’année suivante correspond normalement à la première année d’imposition : une réduction de 50 % de la base est prévue pour les nouveaux établissements. Son articulation avec la cotisation minimum doit toutefois être vérifiée ; ne divisez pas automatiquement le montant final par deux.
Une entreprise récemment créée ne possède pas toujours de chiffre d’affaires N-2. Des règles de référence particulières, notamment d’ajustement à une année complète, peuvent alors intervenir. Un outil sérieux doit demander la date de début d’activité et traiter cette situation distinctement.
Faible chiffre d’affaires, activité et implantation
Lorsque le chiffre d’affaires ou les recettes de référence n’excèdent pas 5 000 € HT, une exonération de cotisation minimum est prévue. Cette précision est importante : elle ne doit pas être transformée en exonération générale de toute CFE, quelle que soit la situation immobilière.
D’autres exonérations dépendent de l’activité exercée ou de l’implantation dans un territoire éligible. Certaines sont conditionnelles ou nécessitent une demande. Vérifiez votre situation auprès du service des impôts des entreprises et les règles présentées par Service-Public avant d’intégrer un avantage dans votre budget.
Transformer l’estimation en budget et contrôler l’avis
La simulation sert à anticiper une dépense, pas à remplacer le montant établi par l’administration fiscale. Les bases peuvent être actualisées, les taux évoluer et la situation de votre établissement changer. Un déménagement, une modification des surfaces ou plusieurs établissements justifient une vérification spécifique.
- Déclarez la création au moyen de la déclaration initiale de CFE, en principe avant le 31 décembre de l’année de création, même si cette année est exonérée.
- Actualisez vos informations lorsque des changements doivent être déclarés : locaux, activité ou demande d’exonération notamment.
- Consultez l’avis dans votre espace professionnel et comparez la base, le taux et les allègements avec vos hypothèses.
- Anticipez le paiement, normalement fixé au 15 décembre, sous réserve du calendrier fiscal applicable.
Lorsque la CFE de l’année précédente dépasse 3 000 €, un acompte de 50 % est en principe exigible au 15 juin, sauf modalités particulières telles que la mensualisation. Pour votre trésorerie, distinguez donc la charge annuelle estimée du solde restant à payer en décembre. Si l’avis s’écarte nettement de votre calcul, recherchez d’abord la différence de base ou de taux avant de conclure à une erreur.