Transmission assurance vie : protéger un proche sans fragiliser la succession
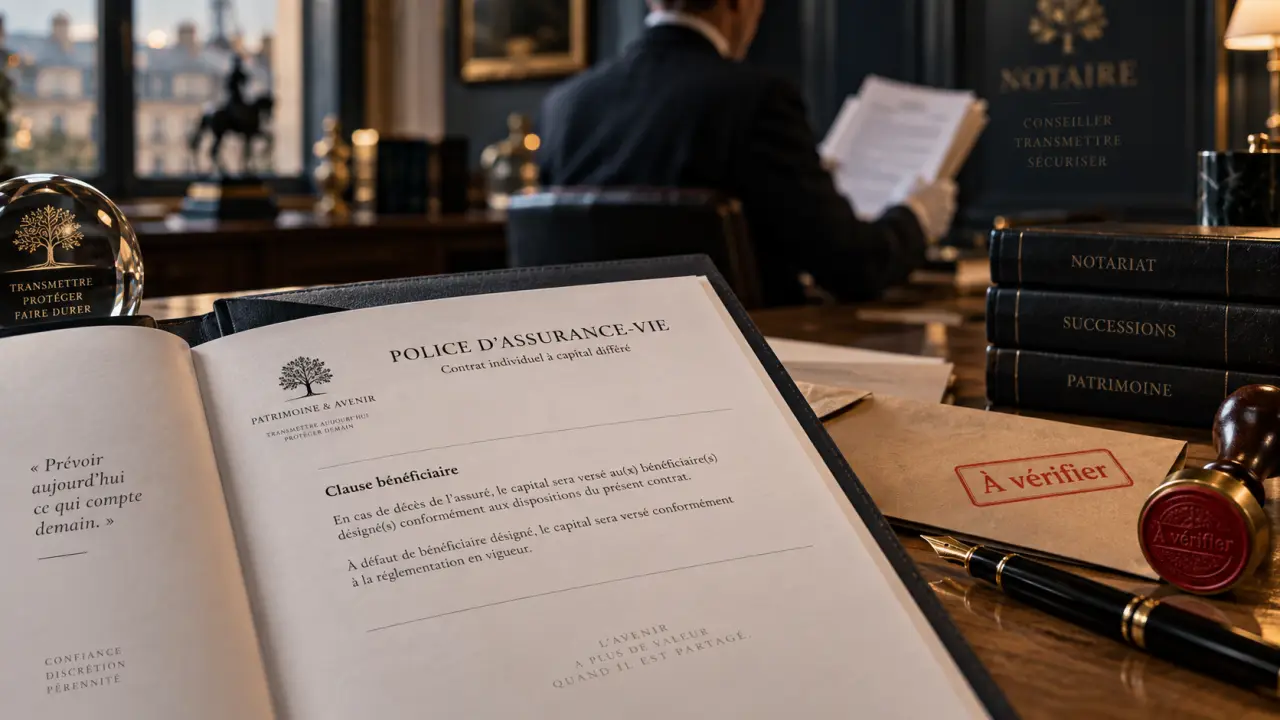
La transmission d’une assurance vie ne consiste pas seulement à désigner un proche. La rédaction de la clause bénéficiaire, l’âge auquel les primes ont été versées et le lien entre l’assuré et le bénéficiaire influencent la fiscalité et le règlement du contrat. Une clause imprécise ou des versements tardifs peuvent compliquer une succession pourtant préparée avec soin.
Pourquoi l’assurance vie ne suit pas toujours les règles de la succession
Au décès de l’assuré, le capital d’une assurance vie est en principe versé au bénéficiaire désigné. Il ne fait donc pas automatiquement partie de l’actif successoral à partager entre les héritiers. Ce mécanisme permet de transmettre une somme à une personne qui n’est pas héritière ou de répartir les capitaux autrement que ne le prévoit la dévolution légale.
Testez vos connaissances sur la transmission d’une assurance vie
Cette règle connaît toutefois des limites. Si aucun bénéficiaire ne peut être identifié, si tous renoncent ou s’ils sont décédés sans bénéficiaire de rang suivant, le capital peut rejoindre la succession. Les héritiers peuvent aussi contester des primes manifestement exagérées au regard du patrimoine, de l’âge et de la situation de l’assuré. Ouvrir un contrat ne suffit donc pas : la cohérence de la stratégie doit rester lisible.
Le contrat et la succession avancent sur deux circuits
Le notaire traite la succession, tandis que l’assureur instruit le dossier de règlement du contrat. Les deux démarches peuvent se croiser, notamment pour établir la qualité des bénéficiaires ou vérifier certaines informations fiscales, mais elles ne se confondent pas. Un bénéficiaire peut recevoir un capital d’assurance vie sans être héritier, tandis qu’un héritier peut ne rien percevoir au titre du contrat.
Cette distinction compte particulièrement dans les familles recomposées. Elle permet, par exemple, de protéger un partenaire, un enfant du conjoint ou un proche, à condition que la clause bénéficiaire identifie clairement la personne concernée et prévoie les situations qui pourraient empêcher le versement.
La clause bénéficiaire : le point qui décide réellement de la transmission
La clause bénéficiaire indique qui recevra les capitaux au décès de l’assuré. La formule standard « mon conjoint, à défaut mes enfants nés ou à naître, vivants ou représentés, à défaut mes héritiers » convient à certaines situations simples. Le terme « représentés » évite notamment qu’un enfant prédécédé prive sa propre descendance de la part qu’il aurait reçue.
Une clause standard n’est toutefois pas toujours adaptée. Une personne célibataire, un couple non marié, une famille recomposée ou un projet de transmission à un frère, une sœur ou une association exigent souvent une rédaction sur mesure. Il est alors préférable d’identifier chaque bénéficiaire avec précision et de prévoir un ou plusieurs bénéficiaires de second rang.
Éviter les désignations vagues ou périmées
Une mention comme « mon épouse » peut poser difficulté après un divorce ou un remariage, selon la date de rédaction et la formulation exacte. Citer une personne uniquement par son nom peut aussi devenir délicat si sa situation change ou si l’assureur doit lever un doute sur son identité. Lorsque la situation le justifie, il est plus sûr d’associer la qualité du bénéficiaire à des éléments d’identification précis.
Il faut également prévoir les renonciations. Un bénéficiaire peut choisir de ne pas accepter le capital afin qu’il soit versé au bénéficiaire suivant, si la clause le prévoit. Sans rang subsidiaire, le résultat peut s’éloigner de l’objectif initial et conduire à une réintégration dans la succession.
Une révision utile à chaque changement de vie
Mariage, divorce, naissance, décès d’un bénéficiaire, rupture d’un PACS ou acquisition d’un patrimoine important : chacun de ces événements justifie une relecture de la clause. La modification peut être demandée à l’assureur, souvent par avenant, ou organisée par testament. Lorsqu’un bénéficiaire a accepté le contrat dans les formes requises, la liberté de modification de l’assuré peut être limitée. Il faut donc mesurer les effets d’une acceptation avant de la formaliser.
Avant ou après 70 ans : les règles fiscales à distinguer
La fiscalité de la transmission d’une assurance vie dépend principalement de l’âge de l’assuré au moment du versement des primes, et non de son âge au décès ni de la date de souscription du contrat. Un même contrat peut ainsi relever de deux régimes si des versements ont été réalisés avant puis après 70 ans.
| Primes versées | Règle principale | Point d’attention |
|---|---|---|
| Avant 70 ans | Chaque bénéficiaire bénéficie d’un abattement de 152 500 euros. | Au-delà, la taxation applicable est de 20 % jusqu’à 700 000 euros de part taxable, puis de 31,25 %. |
| Après 70 ans | Les primes versées au-delà d’un abattement global de 30 500 euros sont soumises aux droits de succession selon le lien de parenté. | Les gains générés par ces primes ne sont pas soumis aux droits de succession. |
Pour les versements effectués avant 70 ans, l’abattement de 152 500 euros s’apprécie par bénéficiaire, tous contrats de l’assuré confondus. Pour les primes versées après 70 ans, l’abattement de 30 500 euros est global et se partage entre les bénéficiaires concernés. Cette différence peut modifier sensiblement l’intérêt d’une répartition entre plusieurs personnes.
Le conjoint survivant et le partenaire de PACS bénéficient d’une exonération de droits de succession sur les capitaux transmis. Cette exonération ne dispense pas de rédiger correctement la clause. Si le bénéficiaire exonéré renonce ou si son identité est incertaine, le capital peut être dirigé vers d’autres personnes dont la fiscalité sera différente.
Penser la répartition comme un axe de circulation du patrimoine
Une bonne transmission ne consiste pas uniquement à répartir des montants. Elle organise la circulation du patrimoine entre les besoins présents et les protections futures. Par exemple, donner l’usufruit des capitaux au conjoint et la nue-propriété aux enfants peut maintenir des revenus ou une sécurité financière pour le survivant, tout en préservant la destination finale du capital. Cette clause bénéficiaire démembrée demande une coordination attentive avec les règles de remploi et la situation patrimoniale de chacun.
La répartition doit aussi tenir compte de la situation de chaque bénéficiaire. Une quote-part identique n’est pas toujours la solution la plus juste : un enfant déjà aidé, un proche en situation de handicap, un conjoint ayant besoin de liquidités ou un héritier éloigné ne présentent pas les mêmes enjeux. L’assurance vie offre une souplesse de désignation, mais elle ne doit pas servir à contourner artificiellement les droits des autres héritiers.
Anticiper les documents et le délai de versement
Après le décès, le bénéficiaire doit généralement fournir un acte de décès, une pièce d’identité, un relevé d’identité bancaire et les documents demandés par l’assureur pour vérifier ses droits. L’assureur peut demander des justificatifs complémentaires selon la clause et le montant du capital. Prévenir discrètement une personne de confiance de l’existence du contrat, sans nécessairement lui communiquer tous les montants, évite que la démarche soit découverte trop tard.
Conserver la référence du contrat, les coordonnées de l’assureur et la version à jour de la clause facilite le règlement. Le souscripteur peut également informer son notaire de l’existence de l’assurance vie, afin que son articulation avec la succession soit examinée dans de bonnes conditions.
Les vérifications à faire avant de valider sa stratégie
- Relire chaque clause bénéficiaire contrat par contrat, car plusieurs assurances vie peuvent comporter des désignations différentes.
- Vérifier les rangs successifs pour prévoir le décès, la renonciation ou l’impossibilité de recevoir d’un premier bénéficiaire.
- Distinguer les versements avant et après 70 ans pour apprécier l’impact fiscal réel de chaque prime.
- Évaluer l’équilibre familial et le risque de contestation en cas de versements importants ou tardifs.
- Faire relire une clause complexe par un notaire ou un professionnel compétent, notamment en présence d’un démembrement, d’enfants de plusieurs unions ou de bénéficiaires non héritiers.
La transmission d’une assurance vie est efficace lorsqu’elle reste lisible, documentée et alignée avec le reste du patrimoine. Une clause courte peut convenir à une situation simple ; une clause élaborée n’a d’intérêt que si elle protège un projet précis. La relire régulièrement reste le meilleur moyen d’éviter qu’un contrat ancien ne produise un résultat contraire aux objectifs du souscripteur.
- Transmission assurance vie : protéger un proche sans fragiliser la succession - 27 septembre 2026
- Conseiller en investissement financier indépendant : vérifiez l’indépendance dans la rémunération - 26 septembre 2026
- Assurance vie : 2 mois maximum pour débloquer l’épargne, 4 vérifications avant un retrait - 25 septembre 2026
Articles qui pourraient vous intéresser :
 Combien mettre de côté par mois pour avancer sereinement
 Virement 840 euros : explications claires, risques et bonnes pratiques
 38 000 € brut en net : quel est votre salaire mensuel réel et quels facteurs modifient votre fiche de paie ?
 CUMP stock : 2 méthodes de calcul pour stabiliser vos marges face à la volatilité