Assurance vie : versements, supports, retraits et transmission, le fonctionnement expliqué
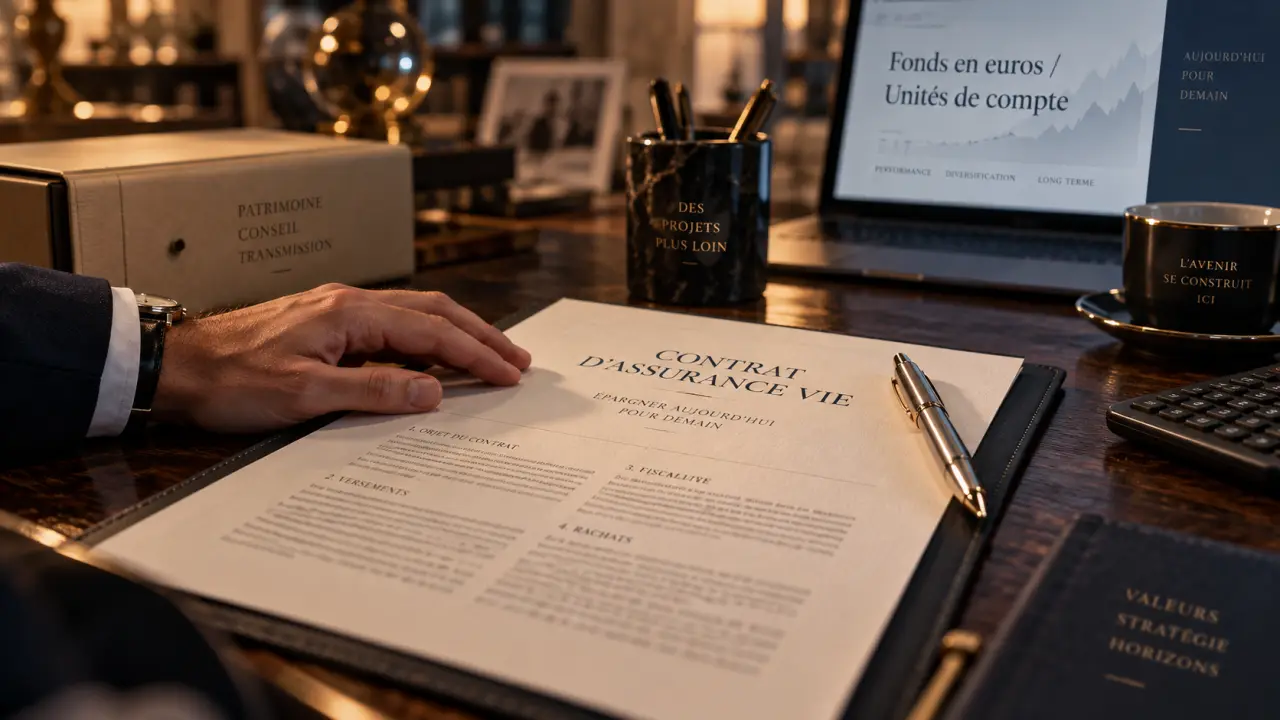
L’assurance vie combine épargne, investissement et transmission. Vous versez de l’argent sur un contrat, choisissez les supports où il est placé, puis pouvez récupérer tout ou partie du capital ou désigner les personnes qui le recevront à votre décès. Cette souplesse permet d’adapter le contrat à plusieurs objectifs, à condition de comprendre les choix effectués dès l’ouverture.
Le fonctionnement de l’assurance vie en trois mouvements
Malgré son nom, l’assurance vie ne sert pas uniquement à préparer un décès. Tant que vous êtes en vie, vous restez titulaire du contrat et gardez la main sur votre épargne. Le capital n’est pas bloqué jusqu’à une échéance : un contrat d’assurance vie n’impose généralement pas de durée minimale de détention.
Testez vos connaissances sur le fonctionnement de l’assurance vie
Répondez aux 6 questions, puis validez vos réponses pour découvrir votre score et les explications.
Ce quiz présente des principes généraux. La fiscalité applicable dépend notamment de la date des versements et de la réglementation en vigueur.
Verser de l’argent sur le contrat
À l’ouverture, vous effectuez souvent un premier versement, dont le montant minimal dépend de l’assureur. Vous pouvez ensuite alimenter le contrat librement, avec des versements ponctuels ou programmés. Ces derniers permettent de constituer progressivement une épargne sans devoir choisir chaque mois le meilleur moment pour investir.
Chaque somme versée est répartie entre différents supports selon vos choix. Cette répartition peut évoluer grâce à un arbitrage, c’est-à-dire le transfert d’une partie de l’épargne d’un support vers un autre, dans les conditions prévues par le contrat.
Faire fructifier ou varier son épargne
La valeur du contrat évolue avec les intérêts produits par les fonds sécurisés et avec les performances, positives ou négatives, des supports exposés aux marchés. L’assureur assure la gestion administrative et financière des supports. De votre côté, vous déterminez le niveau de risque que vous acceptez.
En gestion libre, vous choisissez vous-même la répartition de l’épargne. En gestion pilotée, cette allocation est confiée à un professionnel selon un profil prudent, équilibré ou dynamique.
Récupérer tout ou partie du capital
Vous pouvez effectuer un retrait, appelé rachat, partiel ou total. Le rachat partiel laisse le contrat ouvert : l’épargne restante continue d’être investie. Le rachat total met fin au contrat.
Selon les conditions prévues, vous pouvez aussi demander une avance. L’assureur vous prête alors une somme garantie par le contrat, sans retrait immédiat. Cette solution doit être examinée avec attention, car elle entraîne des intérêts et obéit à des règles contractuelles précises.
Fonds en euros ou unités de compte : un choix qui change le risque
Le fonctionnement de l’assurance vie dépend largement des supports choisis. Pour comparer les contrats, il faut donc examiner leur nature, leur niveau de risque et les frais associés, pas seulement les services proposés par l’assureur.
| Support | Caractéristique principale | Risque pour l’épargnant |
|---|---|---|
| Fonds en euros | Capital garanti par l’assureur, hors frais et fiscalité | Risque limité, rendement variable |
| Unités de compte | Investissement sur des actifs financiers ou immobiliers | Capital non garanti, valeur fluctuante |
Le fonds en euros pour la stabilité
Le fonds en euros vise à sécuriser l’épargne. L’assureur garantit le capital net des frais de gestion, selon les dispositions du contrat. Les intérêts attribués s’ajoutent habituellement au capital déjà acquis.
Cette sécurité a toutefois une contrepartie : le potentiel de rendement peut être plus modéré que celui de supports exposés aux marchés. Le fonds en euros peut donc convenir à une partie de l’épargne dont la priorité est la stabilité.
Les unités de compte pour diversifier
Les unités de compte peuvent donner accès à des fonds actions, obligataires, immobiliers ou diversifiés. Leur valeur peut monter comme baisser. Vous supportez donc un risque de perte en capital et devez choisir un horizon de placement compatible avec leur volatilité.
Investir une somme destinée à financer un projet proche sur des supports très fluctuants peut vous contraindre à vendre au mauvais moment. Il est préférable de distinguer l’épargne disponible pour les imprévus, les sommes prévues à moyen terme et le capital que vous pouvez laisser investi longtemps.
Cette séparation des horizons aide à déterminer la part sécurisée, la part diversifiée et le rythme des versements. Elle limite aussi les décisions prises dans l’urgence lorsqu’une baisse des marchés réduit temporairement la valeur du contrat.
Fiscalité des retraits : seuls les gains sont concernés
Lors d’un rachat, vous ne payez pas d’impôt sur la totalité de la somme retirée. La part correspondant à vos versements n’est pas imposée comme un gain. Seule la fraction de produits comprise dans le retrait entre dans le champ de la fiscalité, à laquelle peuvent s’ajouter les prélèvements sociaux.
L’ancienneté du contrat compte, notamment après huit ans de détention. Cette durée ne signifie pas que l’argent est immobilisé pendant huit ans. Elle constitue un repère fiscal. Après cette échéance, un abattement annuel peut s’appliquer sur les gains retirés, sous réserve des règles fiscales en vigueur et de votre situation.
Le choix entre prélèvement forfaitaire et imposition au barème dépend notamment de la date des versements, de leur montant et de la composition de votre foyer fiscal. Avant un retrait important, vérifiez donc le montant réellement imposable plutôt que de considérer la totalité du rachat comme un revenu.
Éviter de fermer un contrat ancien sans raison
Un contrat ancien peut conserver un intérêt fiscal et proposer des options utiles, même s’il n’est plus alimenté. Avant un rachat total, comparez les frais, les supports disponibles, la qualité de la clause bénéficiaire et vos besoins de liquidité.
Si le contrat est peu adapté, un arbitrage, une modification de la répartition ou un transfert, lorsque le cadre le permet, peuvent parfois répondre au besoin sans faire perdre inutilement son antériorité fiscale.
La clause bénéficiaire organise la transmission du capital
Au décès de l’assuré, le capital de l’assurance vie est versé aux bénéficiaires désignés dans la clause bénéficiaire. Cette clause précise à qui l’assureur doit remettre les fonds. Une rédaction trop vague peut allonger les délais de règlement et rendre la volonté du souscripteur plus difficile à interpréter.
Choisir et actualiser les bénéficiaires
Vous pouvez désigner une ou plusieurs personnes, prévoir une répartition en pourcentage ou à parts égales, et choisir des bénéficiaires de second rang. Une formulation comme « mon conjoint, à défaut mes enfants nés ou à naître, vivants ou représentés » peut répondre à certaines situations familiales, mais elle ne convient pas à tous les cas.
Famille recomposée, enfant vulnérable, concubin, héritiers éloignés ou volonté de garantir l’égalité entre plusieurs personnes : chaque situation peut nécessiter une rédaction adaptée. La clause bénéficiaire doit correspondre à votre objectif et à votre situation familiale.
Elle peut être modifiée tant qu’elle n’a pas été acceptée dans des conditions qui limitent votre faculté de changement. Il est prudent de la relire après un mariage, un divorce, une naissance, un décès ou toute évolution patrimoniale importante. Mentionner l’identité complète du bénéficiaire réduit aussi les risques de confusion.
Les vérifications à faire avant de souscrire
Avant de signer, lisez attentivement les frais : frais sur versement, frais de gestion annuels, frais d’arbitrage et éventuels frais propres aux unités de compte. Un contrat souple peut rester coûteux si les frais réduisent durablement les performances.
Vérifiez aussi les supports réellement accessibles, les modalités de rachat, le montant minimal des versements et les services de gestion proposés. Ces éléments doivent correspondre à votre objectif et à la durée pendant laquelle vous prévoyez de conserver l’épargne.
- Définissez l’objectif prioritaire : disponibilité, projet, retraite ou transmission.
- Conservez une épargne de précaution hors des placements risqués.
- Choisissez une répartition compatible avec votre horizon et votre tolérance aux baisses.
- Rédigez une clause bénéficiaire claire et révisez-la régulièrement.
- Gardez les documents du contrat et informez une personne de confiance de son existence.
L’assurance vie est un cadre modulable, pas un placement automatiquement performant ni une simple enveloppe successorale. Son intérêt dépend des supports retenus, des frais, du temps laissé à l’épargne et de la qualité des choix de transmission.
Articles qui pourraient vous intéresser :
 Crypto-legacy.app : avis, fonctionnement et précautions avant de vous lancer
 Abattement assurance vie avant 70 ans : tout comprendre pour optimiser votre transmission
 Aptos : tout comprendre sur la blockchain next-gen et son token apt
 SCPI Accimmo Pierre : faut-il investir malgré la baisse du prix de part et la décollecte ?