Unité de compte en assurance vie : un capital exposé aux marchés
Une unité de compte en assurance vie permet d’investir sur différents supports financiers, avec un potentiel de rendement supérieur à celui d’un fonds en euros. En contrepartie, la valeur de l’épargne peut baisser, car le capital n’est généralement pas garanti. Avant de verser, il faut donc comprendre le support choisi, évaluer le risque acceptable et répartir son investissement de manière cohérente.
Une unité de compte : un support d’investissement, pas une garantie de capital
Dans un contrat d’assurance vie, l’unité de compte, souvent appelée UC, est un support dont la valeur évolue selon les marchés ou les actifs qu’il détient. Elle peut prendre la forme d’un fonds d’actions, d’obligations, d’immobilier, d’un fonds diversifié, d’un ETF ou d’un support thématique. L’assureur référence ces supports dans le contrat, mais leur performance dépend de l’évolution de leur actif sous-jacent.
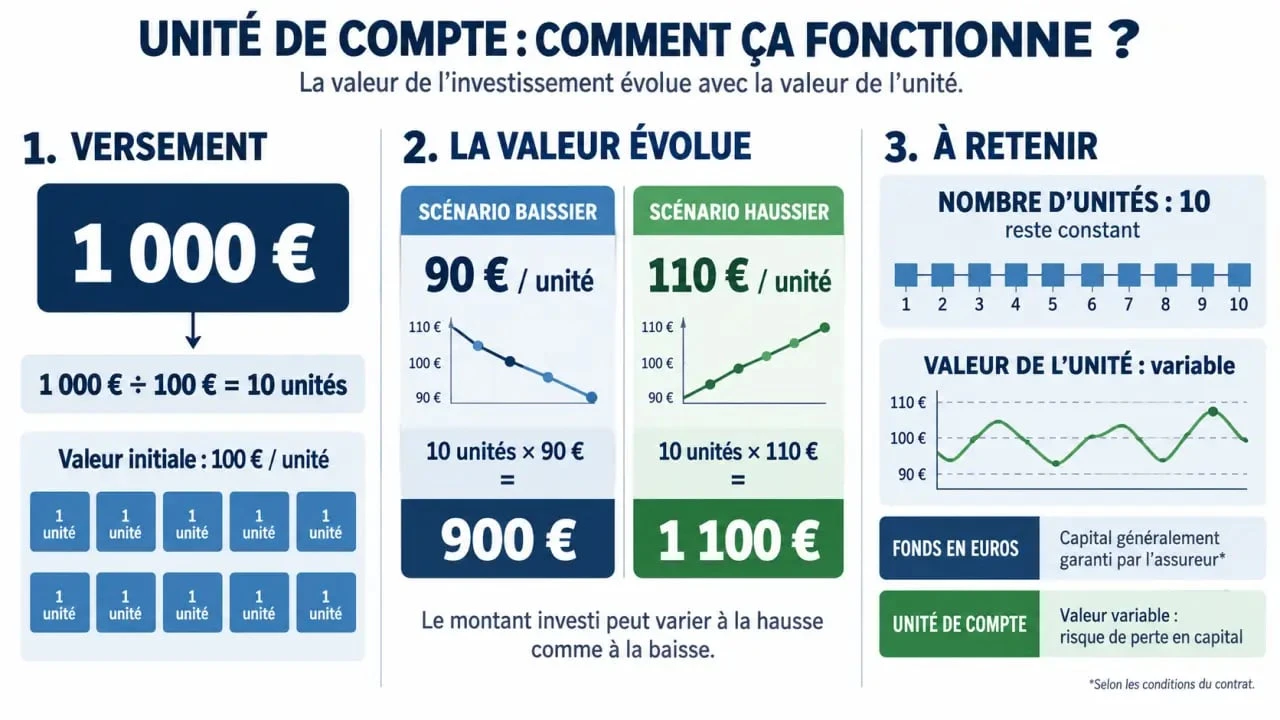
Contrairement au fonds en euros, une unité de compte ne protège pas, par principe, la somme versée. Si les marchés baissent, le nombre d’unités détenues reste le même, mais leur valeur liquidative diminue. À l’inverse, une hausse des marchés augmente la valeur de l’épargne. Le risque de perte est donc porté par le souscripteur, y compris lorsqu’il investit via une assurance vie.
Le mécanisme à connaître avant tout versement
Lors d’un versement, votre argent est converti en un certain nombre d’unités de compte. Par exemple, si vous placez 1 000 euros sur un support valorisé 100 euros, vous détenez 10 unités, hors frais éventuels. Si l’unité vaut ensuite 90 euros, votre épargne sur ce support vaut 900 euros. Si elle atteint 110 euros, elle vaut 1 100 euros. Ce n’est donc pas le nombre d’unités qui varie au quotidien, mais leur valeur unitaire.
Cette distinction évite une erreur fréquente : confondre la valeur affichée sur le contrat avec un montant acquis. Sur une UC, cette valeur est une photographie à un instant donné. Elle peut changer avant un arbitrage, un retrait ou le dénouement du contrat.
Quels types d’unités de compte peut-on trouver dans une assurance vie ?
Le terme « unité de compte » ne désigne pas une classe d’actifs unique. Il recouvre une large famille de placements, avec des niveaux de risque, des horizons de détention et des modes de valorisation très différents. Lire l’intitulé d’un support ne suffit pas : il faut identifier ce qu’il détient réellement.
| Type de support | Ce qu’il peut détenir | Point de vigilance |
|---|---|---|
| Fonds actions | Actions d’entreprises françaises, européennes ou internationales | Variations parfois importantes à court terme |
| Fonds obligataires | Obligations d’États ou d’entreprises | Sensibilité aux taux d’intérêt et au risque de crédit |
| Fonds diversifiés | Actions, obligations et parfois liquidités | Composition et niveau de risque variables selon le gérant |
| Supports immobiliers | SCPI, SCI, OPCI ou immobilier coté selon le contrat | Frais, liquidité et délai de valorisation à examiner |
| ETF | Indice boursier, obligations ou secteur précis | Exposition parfois très concentrée malgré des frais réduits |
La diversification ne se résume pas au nombre de lignes
Détenir plusieurs unités de compte n’assure pas automatiquement une bonne diversification. Trois fonds différents peuvent être très exposés aux mêmes grandes entreprises, à une même zone géographique ou au même secteur. À l’inverse, associer des actifs qui ne réagissent pas de la même manière aux cycles économiques peut réduire la dépendance à un seul marché.
Une approche utile consiste à regarder la répartition réelle : part d’actions, zones géographiques, devises, qualité des obligations, exposition immobilière et poids des secteurs. Les documents d’information du support, disponibles auprès de l’assureur ou de la société de gestion, donnent généralement ces indications. Cette lecture permet de vérifier si plusieurs supports se complètent réellement ou s’ils reproduisent une exposition similaire.
Évaluer le risque : horizon, volatilité et capacité à encaisser une baisse
Le bon choix d’unité de compte ne dépend pas uniquement de l’objectif de performance. Il doit correspondre à la durée pendant laquelle l’argent peut rester investi et à votre réaction probable face à une moins-value. Un projet prévu dans peu de temps s’accommode mal d’une forte exposition à des actifs fluctuants, surtout si vous pourriez devoir retirer l’épargne pendant un recul de marché.
Utiliser une jauge de risque sans s’y arrêter
La jauge de risque indiquée dans la documentation d’un support est un repère utile, mais elle ne doit pas devenir un pilote automatique. Elle mesure une amplitude de variation passée ou estimée, pas la pertinence du placement pour votre situation. Deux supports situés au même niveau peuvent réagir très différemment : l’un peut dépendre des taux d’intérêt, l’autre des valeurs technologiques. La vraie lecture consiste à rapprocher cette jauge de votre échéance, de vos autres placements et du montant que vous accepteriez de voir temporairement diminuer sans vendre dans l’urgence.
Penser en durée plutôt qu’en performance récente
Une performance élevée sur une période donnée ne garantit rien pour la suite. Investir après une forte hausse, uniquement parce qu’un fonds apparaît en tête d’un classement, expose à acheter au mauvais moment ou à concentrer son épargne sur une tendance passagère. L’historique reste intéressant pour comprendre le comportement d’un support, mais il ne remplace ni l’analyse de sa stratégie ni l’adéquation avec votre horizon.
Pour une épargne progressivement investie, les versements réguliers peuvent aussi lisser les points d’entrée. Cette méthode ne supprime pas le risque de perte, mais elle évite de dépendre entièrement d’un seul moment de marché pour placer toute une somme. Elle doit toutefois rester compatible avec la durée prévue et avec le niveau de risque accepté.
Construire une répartition adaptée dans son contrat
Une assurance vie peut combiner fonds en euros et unités de compte. Cette association permet de distinguer la part destinée à préserver une certaine stabilité de celle recherchée pour son potentiel de croissance. La proportion pertinente dépend de l’usage prévu de l’épargne, de vos revenus, de votre patrimoine global et de votre tolérance au risque.
- Pour un besoin proche, privilégier les supports dont les fluctuations restent compatibles avec une échéance courte.
- Pour un projet à moyen ou long terme, envisager une diversification plus large, sans immobiliser une somme nécessaire à court terme.
- Pour un profil prudent, vérifier qu’une faible part d’UC ne soit pas exposée à des supports très spéculatifs ou trop concentrés.
- Pour un profil autonome, contrôler régulièrement la composition et les frais plutôt que de multiplier les arbitrages impulsifs.
La gestion pilotée peut convenir à ceux qui souhaitent déléguer les arbitrages selon un profil choisi. La gestion libre donne davantage de contrôle, mais exige de sélectionner les supports et de maintenir une allocation cohérente. Dans les deux cas, le profil de risque affiché ne dispense pas de vérifier les unités de compte réellement détenues. Une répartition adaptée doit aussi rester compréhensible et pouvoir être suivie dans le temps.
Frais, arbitrages et erreurs qui pèsent sur le résultat
Le rendement d’une unité de compte ne dépend pas seulement de sa performance brute. Les frais peuvent réduire le résultat dans la durée : frais sur versement, frais de gestion du contrat, frais propres aux fonds, frais d’arbitrage éventuels ou frais liés à certains supports immobiliers. Comparer les coûts est indispensable, mais il faut comparer à périmètre égal : un ETF, un fonds activement géré et une SCPI ne proposent pas la même exposition ni les mêmes contraintes.
L’arbitrage consiste à déplacer une partie de l’épargne d’un support vers un autre au sein du contrat. Il peut servir à rééquilibrer une allocation devenue trop risquée après une hausse des actions, ou à réduire l’exposition à l’approche d’un projet. En revanche, arbitrer à chaque mouvement de marché conduit souvent à vendre après une baisse et à acheter après une hausse. La décision doit donc répondre à une évolution de l’objectif, de l’horizon ou de la répartition, plutôt qu’à une réaction immédiate aux cours.
Avant de choisir une unité de compte en assurance vie, prenez le temps de lire le document d’information, la stratégie d’investissement, les principaux risques, les frais et les conditions de sortie. Une sélection simple, comprise et suivie avec discipline sera généralement plus utile qu’une accumulation de supports choisis pour leur performance du moment.
- Unité de compte en assurance vie : un capital exposé aux marchés - 28 septembre 2026
- Transmission assurance vie : protéger un proche sans fragiliser la succession - 27 septembre 2026
- Conseiller en investissement financier indépendant : vérifiez l’indépendance dans la rémunération - 26 septembre 2026
Articles qui pourraient vous intéresser :
 Combien mettre de côté par mois pour avancer sereinement
 Virement 840 euros : explications claires, risques et bonnes pratiques
 38 000 € brut en net : quel est votre salaire mensuel réel et quels facteurs modifient votre fiche de paie ?
 CUMP stock : 2 méthodes de calcul pour stabiliser vos marges face à la volatilité