Société de conseil en gestion de patrimoine : comparer les honoraires sans oublier les frais indirects
Choisir une société de conseil en gestion de patrimoine ne consiste pas à retenir celle qui promet le meilleur rendement ou le rendez-vous le plus rapide. La décision dépend de vos objectifs, de votre situation familiale, de votre horizon, de votre tolérance au risque et du coût réel de l’accompagnement. Avant de confier vos projets à un cabinet, vérifiez son rôle, son mode de rémunération et le niveau de suivi proposé.
Ce qu’une société de conseil en gestion de patrimoine peut faire pour vous
Une société de conseil en gestion de patrimoine analyse l’ensemble de votre situation pour construire une stratégie cohérente. Elle ne se limite pas à placer une épargne disponible. Elle peut prendre en compte le patrimoine financier, l’immobilier, la fiscalité, la retraite, la prévoyance et la transmission. Le conseiller vous aide à arbitrer entre plusieurs priorités : rechercher du rendement sans prendre un risque excessif, alléger une fiscalité sans bloquer inutilement votre capital ou transmettre dans de bonnes conditions tout en protégeant le conjoint survivant.
Du diagnostic à une stratégie réellement personnalisée
Un accompagnement sérieux commence par un bilan patrimonial. Le conseiller s’intéresse aux revenus, aux charges, aux crédits, aux actifs détenus, aux contrats existants, à la situation matrimoniale, aux enfants, aux projets professionnels et aux objectifs à moyen ou long terme. Il évalue aussi votre appétence au risque et votre besoin de liquidité.
Cette analyse limite les recommandations standardisées. Un PER peut être pertinent pour préparer la retraite, mais moins adapté si vous devez conserver une épargne disponible. Un investissement immobilier peut compléter une allocation, sans remplacer une réserve de sécurité. La stratégie doit donc tenir compte de l’ensemble du patrimoine et non d’un seul produit.
Conseil, courtage et gestion déléguée : ne pas confondre
Un cabinet peut délivrer du conseil, proposer des contrats comme courtier, accompagner leur souscription ou orienter vers une gestion déléguée. Ces missions ne recouvrent pas le même niveau d’intervention. Le conseil aide à choisir une stratégie, le courtage facilite l’accès à des solutions et la gestion déléguée laisse les décisions courantes à un professionnel selon un mandat défini.
La banque privée propose généralement des services patrimoniaux à des clients disposant d’avoirs importants. Le family office intervient davantage sur les patrimoines très conséquents ou complexes, avec une coordination plus large des enjeux familiaux, juridiques et financiers. L’intérêt de chaque modèle dépend surtout de la complexité de votre dossier et de votre souhait de déléguer.
Comparer les acteurs sans se laisser guider par les promesses
Le terme « indépendant » doit être précisé. Il peut désigner l’absence d’appartenance à une banque ou à un assureur, mais ne signifie pas automatiquement qu’aucune commission n’est perçue. Demandez comment les solutions sont sélectionnées, quels partenaires sont accessibles et si le cabinet détaille les éventuels conflits d’intérêts. Vérifiez également les statuts, les compétences et l’immatriculation sur le registre ORIAS lorsque l’activité le requiert.
| Type d’acteur | Atouts principaux | Points à examiner |
|---|---|---|
| Cabinet indépendant | Approche souvent globale, sélection de plusieurs partenaires, interlocuteur dédié | Mode de rémunération, étendue réelle de l’offre, fréquence du suivi |
| Banque privée | Services bancaires et patrimoniaux réunis, capacité de financement | Place des produits du groupe, conditions d’accès, personnalisation |
| Acteur digital | Parcours fluide, outils en ligne, accès simplifié | Disponibilité d’un conseiller, traitement des situations complexes |
| Family office | Coordination patrimoniale approfondie pour les dossiers complexes | Niveau de patrimoine attendu, étendue de la mission, coût global |
Ne choisissez pas sur un classement ou une note isolée. Demandez plutôt si le cabinet accompagne des profils comparables au vôtre : jeune actif qui commence à épargner, cadre fortement imposé, dirigeant, profession libérale, investisseur immobilier, héritier ou famille recomposée. La proximité géographique peut compter, mais un suivi à distance bien organisé peut être tout aussi efficace si les échanges restent réguliers et confidentiels.
Les frais cachés qui faussent la comparaison
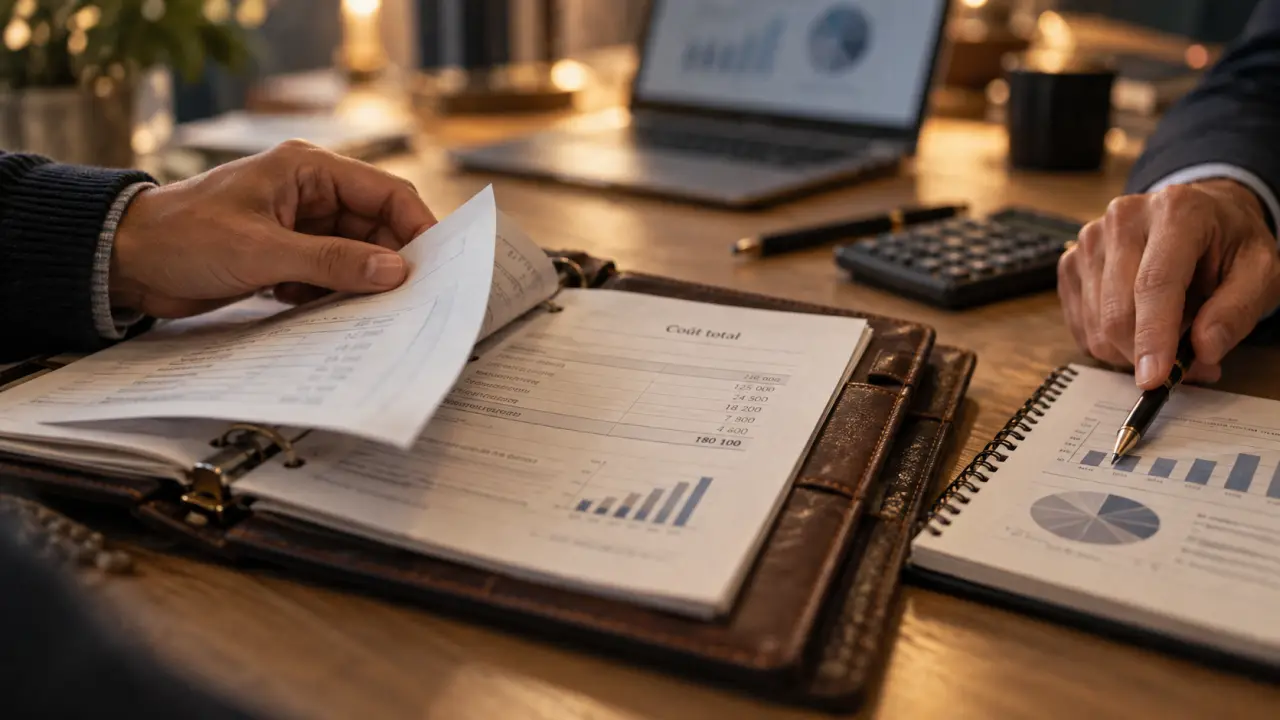
Le prix d’un conseil ne se résume pas à une ligne d’honoraires. Un cabinet peut facturer un audit, une mission de recommandation ou un abonnement de suivi. Il peut aussi percevoir des commissions versées par les établissements qui distribuent les produits. À ces montants s’ajoutent les frais propres aux supports : frais d’entrée, frais de gestion annuels, frais d’arbitrage, frais de mandat ou coûts des fonds détenus dans un contrat.
Exiger le coût total, pas seulement les honoraires affichés
Une proposition claire distingue les honoraires de conseil, les commissions ou rétrocessions éventuelles et les frais appliqués par chaque enveloppe ou support. Demandez une présentation chiffrée pour le montant envisagé et la durée prévue de détention. Un produit sans frais d’entrée peut rester coûteux s’il cumule des frais annuels élevés. À l’inverse, un conseil facturé peut être plus lisible lorsqu’il réduit la dépendance aux commissions.
Aucun mode de rémunération n’est parfait. La transparence sur les frais permet de vérifier si les intérêts du cabinet restent alignés avec les vôtres et de comparer des offres réellement équivalentes.
La comparaison fonctionne comme un système de poulie : l’effort visible, celui des honoraires initiaux, n’est qu’une partie du mécanisme. Les frais de gestion des supports, les options de mandat, les arbitrages et la durée d’immobilisation peuvent modifier le résultat final. Demander le détail poste par poste permet d’évaluer le coût réel de la stratégie, plutôt que de comparer uniquement l’étiquette la plus facile à voir.
Les solutions à examiner selon vos objectifs
Une stratégie patrimoniale ne consiste pas à empiler des produits. Le choix d’une assurance-vie, d’un PEA, d’un compte-titres ordinaire ou d’un PER dépend du traitement fiscal, de l’horizon de placement, de la disponibilité recherchée et de votre situation personnelle. Dans ces enveloppes, l’allocation peut associer, selon le profil, des ETF, des fonds, des placements cotés ou non cotés, du private equity, des produits structurés ou de l’or.
Chaque support comporte ses propres contraintes et ses propres risques, notamment une perte en capital, une volatilité importante ou une liquidité réduite. Le conseiller doit expliquer ces éléments avant toute décision, en tenant compte de votre capacité à supporter une baisse et de la durée pendant laquelle vous pouvez immobiliser votre épargne.
Immobilier, fiscalité et transmission : une vision d’ensemble
Le cabinet peut aussi étudier l’immobilier locatif, le statut LMNP, le déficit foncier, le démembrement de propriété ou certains dispositifs liés à des immeubles spécifiques. Ces outils ne doivent pas être choisis pour leur seul avantage fiscal. Il faut examiner la qualité du bien, l’endettement, la durée de détention, les contraintes de gestion et les conséquences d’une revente.
Pour préparer une succession, la rédaction des clauses, la protection du conjoint et la répartition future du patrimoine demandent souvent une coordination avec les professionnels compétents. La transmission patrimoniale doit donc être étudiée assez tôt, surtout lorsque la situation familiale ou la composition des actifs est complexe.
Préparer le premier rendez-vous et vérifier le cabinet
Le premier échange sert à évaluer la méthode du conseiller autant qu’à lui présenter votre besoin. Préparez vos derniers avis d’imposition, une liste de vos comptes, vos contrats d’assurance-vie, vos crédits, vos biens immobiliers, vos revenus et vos objectifs. Il n’est pas nécessaire de tout transmettre immédiatement, mais une photographie patrimoniale fidèle facilite l’analyse.
- Demandez les statuts détenus et vérifiez l’immatriculation sur le registre ORIAS lorsque l’activité le requiert.
- Interrogez le cabinet sur ses partenaires, ses critères de sélection et l’existence de produits maison.
- Exigez une explication compréhensible des risques, de la liquidité et de la durée de détention de chaque solution.
- Clarifiez qui restera votre interlocuteur, à quelle fréquence la stratégie sera revue et dans quelles situations elle sera rééquilibrée.
- Ne signez pas une recommandation que vous ne pouvez pas reformuler avec vos propres mots.
Un bon cabinet ne promet pas de rendement garanti et ne pousse pas à investir dans l’urgence. Il explique ses hypothèses, accepte la comparaison et adapte ses préconisations aux changements importants : naissance, divorce, cession d’entreprise, héritage, expatriation, départ à la retraite ou évolution des revenus. Cette capacité de suivi dans la durée compte souvent davantage qu’un produit présenté comme exceptionnel.
- Société de conseil en gestion de patrimoine : comparer les honoraires sans oublier les frais indirects - 24 septembre 2026
- Optimiser la gestion financière d’une PME avec l’IA, sans perdre le contrôle humain - 24 septembre 2026
- Conseiller en investissement financier à Paris : rééquilibrer un patrimoine trop exposé à l’immobilier - 23 septembre 2026
Articles qui pourraient vous intéresser :
 Déblocage per à la retraite : ce qu’il faut savoir pour décider
 2150 € brut en net : le calcul exact pour anticiper votre salaire réel
 50 000 euros de côté : comment optimiser votre épargne sans sacrifier votre sécurité ?
 Retirer son argent des banques en 2025 : entre hausse des frais et sécurité des dépôts