Conseiller en investissement immobilier : chiffrer avant de choisir protège votre projet
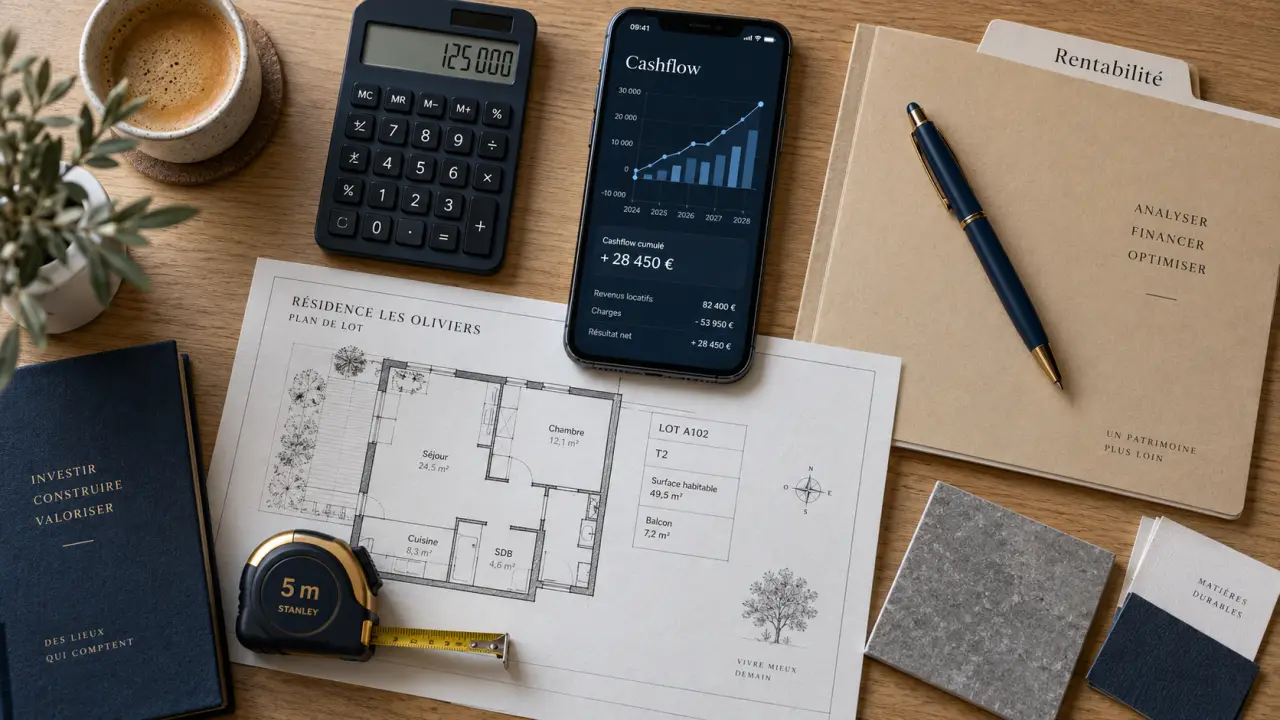
Un conseiller en investissement immobilier aide à transformer une envie d’acheter pour louer en projet cohérent. Il met en relation vos objectifs, votre budget, votre financement, votre fiscalité, le choix du bien et son suivi. Son rôle consiste surtout à vérifier que l’opération correspond à votre situation patrimoniale et à votre niveau de risque.
Un rôle de stratège, au-delà de la recherche d’un bien
Le conseiller en investissement immobilier accompagne un particulier dans ses décisions immobilières. Il commence par préciser ce que l’investisseur cherche à obtenir : des revenus complémentaires, la préparation de la retraite, une diversification de l’épargne, une future plus-value, une réduction de l’imposition ou la transmission d’un patrimoine.
Calculateur de rentabilité locative
Investissement
Revenus & Charges
Financement
Résultats
0 €
0 %
0 %
0 €
0 €
Note : Ces calculs sont des estimations pédagogiques. Ils n’incluent pas la fiscalité (impôts sur les revenus fonciers, prélèvements sociaux). La vacance locative est appliquée sur le loyer brut.
À la différence d’un agent immobilier, centré sur la transaction et la commercialisation d’un bien, il adopte une vision plus large du projet. Il peut analyser l’emplacement, le marché locatif, le prix d’acquisition, les travaux, le financement, la fiscalité et les conditions de revente. Son intervention peut compléter celle d’un courtier en crédit, d’un notaire, d’un expert-comptable ou d’un conseiller en gestion de patrimoine.
Des compétences à ne pas confondre
Les intitulés professionnels recouvrent des périmètres différents. Un agent immobilier peut intervenir dans la vente ou la location, notamment lorsqu’il détient la carte professionnelle adaptée. Le courtier recherche et négocie une solution de financement. Le notaire sécurise l’acte et conseille sur ses effets juridiques. Un conseiller en investissement financier ou un conseiller en gestion de patrimoine peut intégrer l’immobilier dans une stratégie plus globale. Avant de signer, demandez précisément ce que le professionnel réalise lui-même, ce qu’il délègue et dans quel cadre il est rémunéré.
Le bon point de départ : votre situation, pas le bien présenté
Une stratégie utile part de contraintes réelles. Le conseiller étudie les revenus, les crédits en cours, l’apport disponible, l’épargne de précaution, la situation familiale, la tranche d’imposition, le temps que vous pouvez consacrer à la gestion et votre horizon de détention. Un investissement pertinent pour un foyer fortement imposé et déjà propriétaire n’est pas automatiquement adapté à un primo-investisseur disposant d’une capacité d’emprunt limitée.
- Objectif de revenus : privilégier la régularité locative, les charges maîtrisées et la solidité de la demande.
- Objectif patrimonial : considérer la qualité de l’emplacement, la liquidité à la revente et la durée de détention.
- Objectif fiscal : comparer les régimes sans acheter un bien uniquement pour son avantage fiscal.
- Objectif de transmission : réfléchir tôt à la détention en direct, via une SCI, au démembrement ou à la nue-propriété.
Le sablier du projet immobilier
Un investissement locatif fonctionne comme un sablier : au début, l’argent sort vite, avec l’apport, les frais de notaire, les travaux, l’ameublement et les mensualités, tandis que les loyers arrivent progressivement et peuvent connaître des interruptions. Examiner seulement le rendement annuel revient à ignorer le passage étroit du sablier : les premiers mois de trésorerie. Une bonne projection prévoit donc une marge pour la vacance locative, les impayés, les dégradations, les appels de fonds de copropriété et les travaux imprévus. Cette réserve de sécurité, plus que le taux affiché, contribue à rendre le projet soutenable.
Ce qu’il doit chiffrer avant toute décision
Le travail le plus concret consiste à passer d’une annonce séduisante à une analyse financière complète. Le prix affiché n’est qu’une ligne du budget. Il faut y ajouter les frais d’acquisition, les éventuels travaux, le mobilier en location meublée, les frais de financement, l’assurance emprunteur, les charges de copropriété, la taxe foncière, la gestion locative et une hypothèse prudente de vacance.
Rendement, rentabilité et cashflow ne disent pas la même chose
Le rendement brut rapproche les loyers annuels du prix d’achat. Il est rapide à calculer, mais insuffisant. La rentabilité nette tient davantage compte des charges et des frais. Le cashflow mesure ce qui reste chaque mois après l’encaissement des loyers et le paiement des dépenses, dont le crédit. Un cashflow négatif peut être assumé dans une stratégie patrimoniale solide, mais il doit être connu, financé et compatible avec le budget du foyer.
| Élément analysé | Question à poser | Risque évité |
|---|---|---|
| Marché local | Le loyer envisagé correspond-il à une demande durable ? | Surestimation des revenus |
| État du bien | Les diagnostics et travaux futurs sont-ils intégrés ? | Dépense imprévue |
| Financement | La mensualité reste-t-elle supportable sans locataire ? | Tension de trésorerie |
| Sortie | À qui et à quel horizon le bien pourra-t-il être revendu ? | Capital immobilisé |
Choisir le support et le mode de location selon son profil
Le conseiller ne devrait pas opposer les solutions de manière théorique. Chaque support répond à un compromis entre temps disponible, niveau de risque, financement, fiscalité, liquidité et contrôle du placement. Le choix dépend aussi de votre capacité à gérer un bien et à supporter ses aléas.
| Option | Atouts | Points de vigilance |
|---|---|---|
| Bien en direct | Maîtrise du choix, possibilité de crédit et de travaux | Gestion, concentration sur un seul bien, aléas locatifs |
| Investissement clé en main | Délégation de certaines étapes | Coût global, qualité des intervenants, dépendance au montage proposé |
| SCPI | Détention indirecte et diversification | Frais, liquidité et absence de maîtrise directe des immeubles |
Neuf ou ancien, vide ou meublé
Le neuf présente généralement des frais de notaire de 2 à 3 %, contre 7 à 8 % dans l’ancien, mais son prix peut comporter une surcote allant jusqu’à 20 %. L’ancien peut offrir un emplacement plus central et un potentiel de valorisation par les travaux, à condition que leur coût soit correctement évalué.
Pour la location, le vide procure souvent une gestion plus stable et relève des revenus fonciers. Le meublé relève des BIC et peut s’envisager sous les statuts LMNP ou LMP selon la situation. Les régimes micro-foncier, micro-BIC et réel ne se choisissent pas isolément : ils dépendent des recettes, des charges, des intérêts d’emprunt et de la stratégie de détention.
Financement, fiscalité et suivi : ce qu’un accompagnement sérieux doit prévoir
Le financement conditionne la réussite de l’opération. Le conseiller peut préparer une analyse de capacité d’emprunt, déterminer un apport raisonnable et aider à comparer les mécanismes envisagés : prêt amortissable, prêt in fine ou prêt d’achat-revente. Il ne remplace pas nécessairement le courtier, mais une stratégie immobilière sérieuse doit intégrer le coût du crédit et l’assurance dès le départ.
La capacité d’emprunt ne se résume pas au montant que la banque accepte de financer. Elle doit être confrontée aux dépenses du foyer, à l’épargne de précaution et à la possibilité de supporter une période sans locataire. Cette vérification permet de mesurer l’effet du crédit sur le cashflow mensuel et sur la trésorerie disponible après l’acquisition.
Sur le plan fiscal, le conseiller doit expliquer les conséquences plutôt que promettre une défiscalisation automatique. Le déficit foncier, le régime réel, le démembrement, la nue-propriété ou l’IFI sont des sujets à examiner selon le dossier. L’intérêt fiscal ne compense jamais un mauvais emplacement, un prix surévalué ou une vacance locative durable.
Le suivi peut aussi porter sur la mise en location, la gestion du bien et l’évolution de la stratégie. Les responsabilités de chacun doivent toutefois être précisées : recherche du bien, négociation, financement, choix du régime fiscal, gestion locative ou transmission ne relèvent pas toujours du même intervenant.
Les vérifications avant de lui confier votre projet
Demandez un document clair sur les honoraires, les commissions, les partenaires éventuels et les prestations incluses : audit, recherche, négociation, montage financier, mise en location et suivi. Vérifiez ses compétences pour le type d’opération visé ainsi que les autorisations applicables à son activité.
Un professionnel fiable accepte de comparer plusieurs scénarios, de présenter les risques et de vous laisser le temps d’examiner les hypothèses. Il doit aussi expliquer les limites de son intervention et les éventuels liens avec les établissements ou partenaires qu’il recommande. Son conseil doit rendre votre décision plus éclairée, et non vous pousser vers une seule solution.
Articles qui pourraient vous intéresser :
 Pzeth : usages, enjeux et bonnes pratiques autour de ce concept émergent
 Rendement s&p 500 10 ans : comprendre, comparer et bien l’utiliser
 Billets de banque français : identifier les raretés et obtenir le remboursement d’une coupure abîmée
 Prévoyance Relyens : 7 € de participation employeur et 3 garanties pour sécuriser vos agents