Conseiller en investissement financier indépendant : vérifiez l’indépendance dans la rémunération
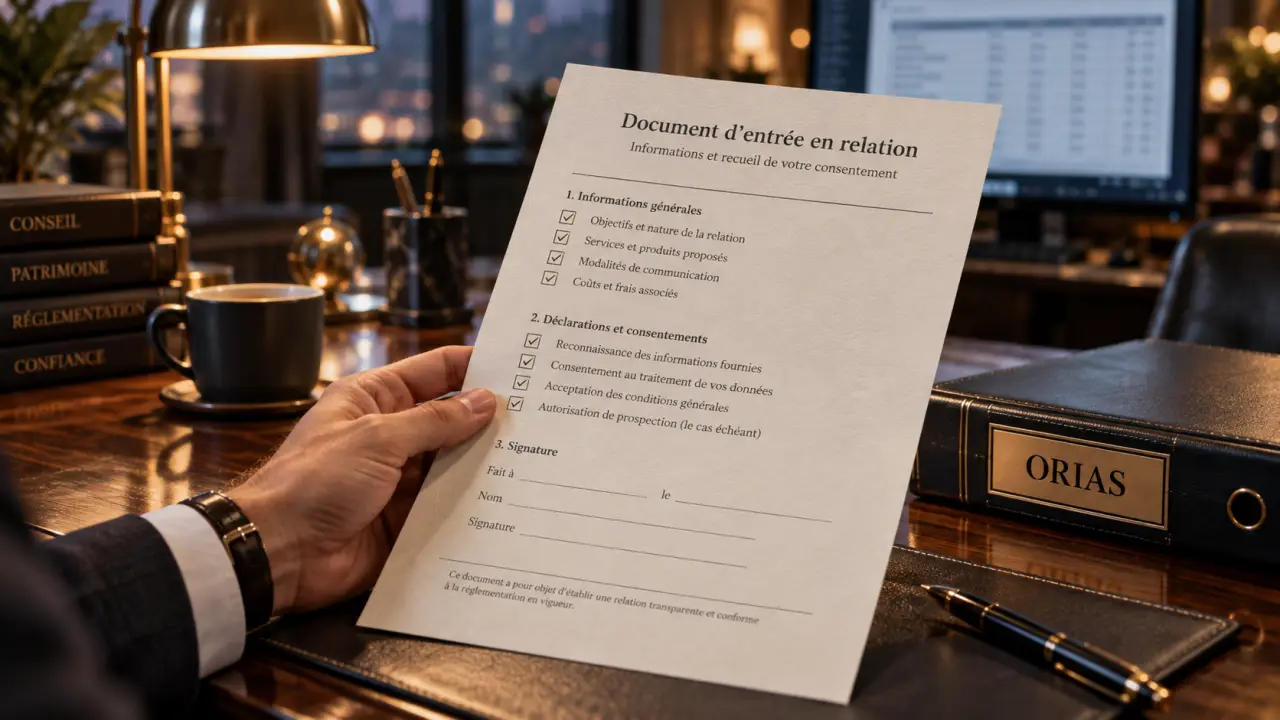
Choisir un conseiller en investissement financier indépendant ne consiste pas seulement à trouver un professionnel qui parle de placements. Il faut vérifier son statut, comprendre ce qu’il peut recommander et connaître sa rémunération. Ces éléments permettent d’évaluer la qualité du conseil, son adéquation à votre situation et la transparence de la relation.
Ce que fait réellement un conseiller en investissement financier indépendant
Le conseiller en investissement financier, souvent appelé CIF, accompagne ses clients dans leurs décisions patrimoniales et financières. Il peut analyser la situation existante, définir des objectifs, évaluer la tolérance au risque et proposer des solutions adaptées. Son intervention peut concerner un portefeuille de titres, des fonds, une assurance-vie, un plan d’épargne retraite ou certaines opérations de diversification.
Le terme « indépendant » doit toutefois être précisé. Il ne signifie pas nécessairement que le professionnel ne perçoit aucune rémunération de partenaires ou ne travaille avec aucun établissement financier. Il désigne une démarche de conseil qui doit être claire sur les liens commerciaux, les produits sélectionnés et la rémunération perçue. Un professionnel sérieux présente son périmètre d’intervention et les éventuels conflits d’intérêts sans ambiguïté.
Un conseil fondé sur votre situation, pas sur un produit isolé
Avant de recommander un investissement, le conseiller doit recueillir des informations utiles : revenus, patrimoine, dettes, fiscalité, horizon de placement, projets, expérience financière et capacité à supporter une baisse temporaire des marchés. Une solution pertinente pour préparer une retraite dans quinze ans ne convient pas forcément à un achat immobilier prévu dans deux ans.
Le conseil ne consiste donc pas à désigner « le meilleur placement ». Il vise à construire une allocation cohérente entre disponibilité de l’épargne, recherche de rendement, niveau de risque, diversification et contraintes fiscales. Un accompagnement sérieux commence souvent par la mise en ordre des priorités : épargne de précaution, protection de la famille, remboursement de certains crédits, puis investissements de long terme.
Vérifier le statut avant de confier son épargne
En France, l’activité de conseil en investissement financier est encadrée. Un CIF doit être immatriculé au registre unique tenu par l’ORIAS et adhérer à une association professionnelle agréée par l’Autorité des marchés financiers, l’AMF. Cette vérification est simple, mais elle reste indispensable pour confirmer que le professionnel exerce dans un cadre réglementé.
Les documents et informations à demander dès le premier rendez-vous
Le conseiller doit vous communiquer son document d’entrée en relation. Celui-ci présente notamment son identité, son numéro d’immatriculation, son statut, son association professionnelle, les modalités de sa rémunération et les voies de recours. Vous devez également recevoir une lettre de mission ou un document qui précise la nature de l’accompagnement attendu.
Pour chaque recommandation d’investissement, le professionnel doit pouvoir expliquer pourquoi la solution correspond à votre profil. Demandez une présentation écrite, compréhensible et personnalisée des objectifs retenus, de la durée conseillée, des risques, des frais, des possibilités de sortie et des conséquences fiscales. Une recommandation vague, présentée comme urgente ou universelle, doit vous inciter à la prudence.
- Vérifiez l’immatriculation du professionnel sur le registre de l’ORIAS.
- Identifiez l’association professionnelle à laquelle il adhère.
- Demandez si le conseil est facturé en honoraires, rémunéré par commissions ou fondé sur un modèle mixte.
- Exigez une présentation claire des frais du produit et des frais liés au conseil.
- Conservez les documents remis et relisez-les avant toute souscription.
La rémunération : le point qui éclaire l’indépendance
La rémunération peut prendre plusieurs formes. Le conseiller peut facturer des honoraires pour un audit patrimonial, une consultation ponctuelle ou un suivi annuel. Il peut aussi percevoir une commission versée par l’établissement qui distribue le produit recommandé. Dans certaines situations, les deux modes coexistent. Aucun modèle n’est automatiquement mauvais : l’essentiel repose sur la transparence des coûts, leur montant et leur influence possible sur la sélection des solutions.
Un conseil payé uniquement par honoraires peut donner une image plus détachée des produits vendus. Il faut toutefois connaître le contenu exact de la mission : analyse globale ou simple recommandation, suivi dans le temps ou rendez-vous unique, accompagnement administratif ou non. À l’inverse, un conseil rémunéré en partie par commission peut être pertinent si le professionnel expose clairement ses partenariats et compare des options réellement adaptées.
Lire les frais dans leur ensemble
Ne vous arrêtez pas au coût visible à l’entrée. Selon le support, il peut exister des frais de gestion, d’arbitrage, de transaction, de mandat ou de sortie. Ces frais peuvent s’ajouter aux honoraires du conseiller. Sur un investissement de long terme, leur accumulation peut réduire la performance nette réellement conservée par l’épargnant.
Le point de départ utile consiste à regarder votre patrimoine tel qu’il est aujourd’hui : quels produits détenez-vous, combien coûtent-ils chaque année et quelle fonction remplissent-ils dans votre projet ? Cette vue d’ensemble transforme un inventaire de contrats en diagnostic. Elle aide aussi à repérer les doublons, les supports trop risqués pour votre échéance ou une épargne laissée durablement sans stratégie.
| Question à poser | Ce que la réponse doit vous apporter |
|---|---|
| Comment êtes-vous rémunéré ? | La part d’honoraires, les commissions éventuelles et leur mode de calcul. |
| Quels frais vais-je supporter ? | Une vision globale des frais du conseil et des supports recommandés. |
| Pourquoi cette solution plutôt qu’une autre ? | Un lien concret avec vos objectifs, votre durée de placement et le niveau de risque accepté. |
| Quel suivi est prévu ? | La fréquence des points, les ajustements possibles et les conditions de rémunération associées. |
Comparer les approches sans chercher un conseiller « parfait »
Un conseiller en investissement financier indépendant peut avoir une approche généraliste ou se spécialiser dans certains profils : dirigeants, professions libérales, familles recomposées, investisseurs immobiliers ou retraités. Cette spécialisation peut être utile si elle correspond à votre situation et ne limite pas artificiellement les solutions examinées.
Comparez plusieurs interlocuteurs en vous appuyant sur des critères concrets. La qualité d’écoute compte autant que la technicité. Un conseiller qui ne cherche pas à comprendre vos projets, vos contraintes de trésorerie ou votre rapport au risque ne dispose pas des informations nécessaires pour vous orienter correctement.
Les signaux d’un accompagnement solide
Un professionnel fiable distingue les faits, les hypothèses et les risques. Il ne promet pas un rendement certain sur un placement exposé aux marchés et ne vous pousse pas à investir une somme dont vous pourriez avoir besoin rapidement. Il sait aussi dire qu’une décision peut attendre, notamment lorsque les documents ne sont pas clairs ou que votre situation personnelle évolue.
La disponibilité compte également. Demandez qui sera votre interlocuteur après la souscription, comment les recommandations seront suivies et dans quelles circonstances une allocation pourra être revue. Le conseil patrimonial évolue avec votre situation : un changement de revenus, une naissance, une cession d’entreprise ou un départ à la retraite peuvent modifier vos priorités.
Préparer votre rendez-vous pour obtenir des recommandations utiles
Un premier échange devient plus efficace si vous rassemblez les informations essentielles : relevés de comptes et de placements, contrats d’assurance-vie, crédits en cours, revenus, avis d’imposition, objectifs familiaux et échéances prévues. Il n’est pas nécessaire de tout maîtriser techniquement. Il faut surtout présenter une image fidèle de votre situation.
- Écrivez vos projets à court, moyen et long terme, avec une date approximative.
- Déterminez la somme qui doit rester disponible en cas d’imprévu.
- Listez vos placements actuels et les frais que vous connaissez déjà.
- Indiquez clairement les pertes temporaires que vous pourriez accepter sans vendre dans la précipitation.
- Demandez une recommandation formalisée avant de signer ou de verser des fonds.
Enfin, prenez une décision à votre rythme. Le rôle d’un conseiller est d’éclairer votre choix, non de le remplacer. En privilégiant un professionnel enregistré, transparent sur sa rémunération et capable d’expliquer simplement ses préconisations, vous posez les bases d’une relation de confiance durable avec votre épargne.
- Conseiller en investissement financier indépendant : vérifiez l’indépendance dans la rémunération - 26 septembre 2026
- Assurance vie : 2 mois maximum pour débloquer l’épargne, 4 vérifications avant un retrait - 25 septembre 2026
- Société de conseil en gestion de patrimoine : comparer les honoraires sans oublier les frais indirects - 24 septembre 2026
Articles qui pourraient vous intéresser :
 Prévision action stellantis : quelles perspectives pour les investisseurs en 2025 ?
 Exemple de calcul de la fiscalité des actions gratuites : guide clair et concret
 Immobilier fractionné : investissez dans la pierre dès 100 € sans gestion locative
 Devenir rentier immobilier : 2 500 € de cash-flow net par mois via l’effet de levier et l’optimisation fiscale