Retrait d’assurance vie : les 8 ans changent l’impôt, pas le délai de versement
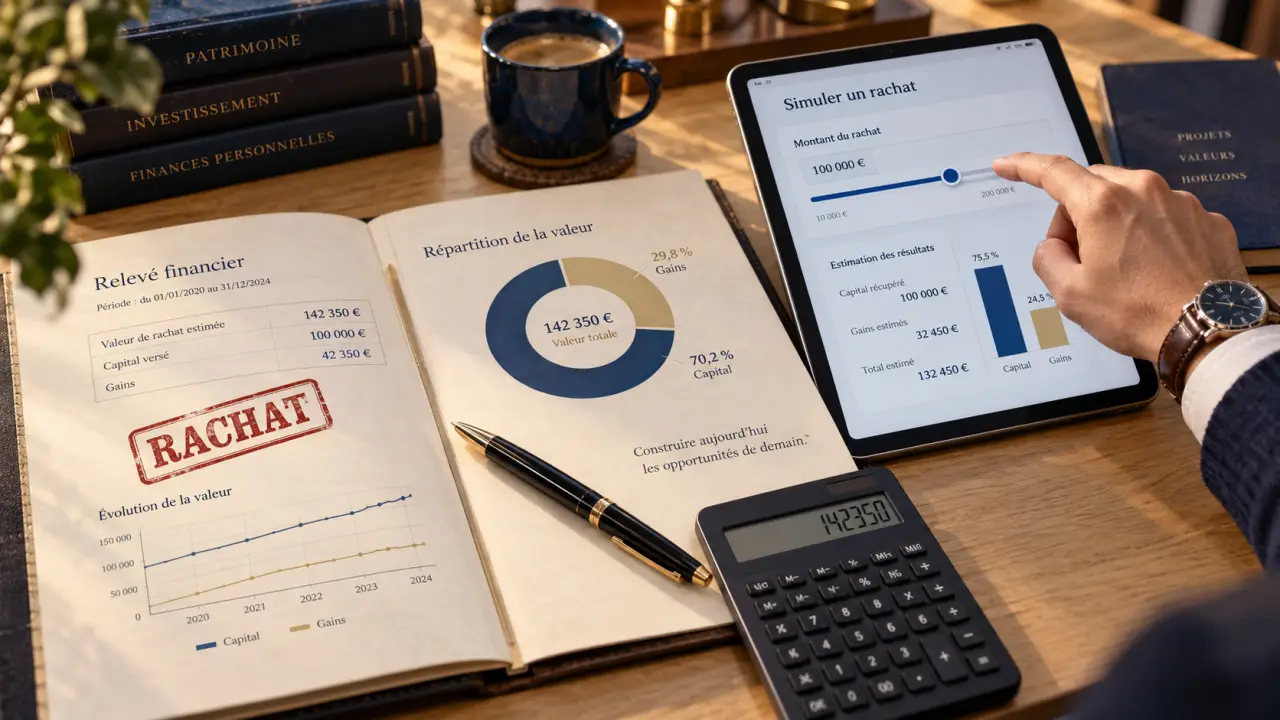
Un retrait d’assurance vie reste possible à tout moment. L’épargne n’est pas bloquée, même avant huit ans. La décision consiste surtout à choisir entre retrait partiel, retrait total ou rachats programmés, puis à calculer la part réellement imposable. L’impôt ne porte pas sur toute la somme reçue, mais uniquement sur la fraction de gains comprise dans chaque rachat.
Retrait partiel ou total : ce que vous conservez vraiment
Le terme technique utilisé par les assureurs est souvent rachat. Il désigne le versement d’une partie ou de la totalité de la valeur du contrat sur votre compte bancaire. Un retrait partiel laisse le contrat ouvert, tandis qu’un retrait total y met définitivement fin. Cette distinction a des conséquences sur l’ancienneté fiscale, les options de gestion et la transmission.
Le retrait partiel préserve l’antériorité du contrat
Avec un rachat partiel, vous récupérez la somme nécessaire sans clôturer votre assurance vie. Le solde reste investi sur les supports choisis, qu’il s’agisse d’un fonds en euros ou d’unités de compte, et le contrat continue de vieillir fiscalement. C’est généralement l’option à privilégier pour financer un besoin ponctuel : travaux, apport immobilier, complément de revenus ou dépense imprévue.
Le retrait réduit toutefois l’encours investi. Sur certains contrats, vous pouvez indiquer les supports à désinvestir. Sur d’autres, la sortie est répartie selon une règle prévue au contrat. Vérifiez ce point avant de valider l’opération, surtout si vous souhaitez conserver certaines unités de compte pour leur potentiel de long terme.
Le retrait total ferme le contrat
Un retrait total entraîne la clôture de l’assurance vie. Vous percevez alors l’ensemble de sa valeur, après les prélèvements éventuels, mais vous perdez l’ancienneté acquise. Si vous ouvrez un nouveau contrat plus tard, le compteur fiscal repartira à zéro. Cette solution peut être cohérente si vous n’avez plus l’utilité du contrat ou si vous souhaitez réorganiser votre patrimoine. Elle doit néanmoins être comparée à un simple retrait partiel.
La fiscalité d’un retrait d’assurance vie : seuls les gains sont taxés
Lors d’un rachat, l’administration distingue le capital versé des intérêts et plus-values générés par le contrat. Seule la quote-part de gains comprise dans le retrait est imposable. Retirer 10 000 euros ne signifie donc pas que 10 000 euros sont soumis à l’impôt.
La part taxable se calcule ainsi : montant du retrait × gains accumulés ÷ valeur totale du contrat. L’assureur communique normalement cette ventilation sur le relevé d’opération. Elle permet de connaître la fiscalité réellement appliquée et d’estimer le montant net qui sera versé.
| Situation du contrat | Traitement fiscal des gains retirés |
|---|---|
| Avant 8 ans | Les gains sont en principe soumis au prélèvement forfaitaire unique ou, sur option, au barème progressif de l’impôt sur le revenu. |
| Après 8 ans | Un abattement annuel peut s’appliquer sur les gains retirés, avant imposition. |
| Dans tous les cas | Les prélèvements sociaux peuvent s’ajouter sur la part de gains concernée. |
Après huit ans, l’abattement devient un levier utile
À partir de huit ans de détention, les gains retirés bénéficient d’un abattement annuel de 4 600 euros pour une personne seule et de 9 200 euros pour un couple soumis à imposition commune. Cet abattement concerne les gains, et non le montant brut du retrait. Il se partage entre les rachats effectués dans l’année sur l’ensemble de vos contrats d’assurance vie.
Après application de cet abattement, le taux d’imposition dépend notamment de la date des versements et du montant total des primes. Pour les versements réalisés depuis le 27 septembre 2017, un taux de 7,5 % peut notamment s’appliquer après huit ans dans la limite de 150 000 euros de primes nettes versées, tous contrats confondus. Au-delà, les règles du prélèvement forfaitaire doivent être examinées avec précision.
Prélèvement à la source et choix du barème : ne pas les confondre
Au moment du retrait, l’assureur applique souvent un prélèvement forfaitaire à titre d’acompte. Cela ne vous prive pas nécessairement de la possibilité d’opter ensuite, dans votre déclaration de revenus, pour le barème progressif si celui-ci est plus favorable. Cette option est globale pour les revenus concernés : elle ne se choisit pas contrat par contrat. Avant un rachat important, comparer les deux modes d’imposition évite une décision prise par automatisme.
Demander son argent : étapes, délais et documents
La demande de retrait d’assurance vie se fait depuis l’espace client, par formulaire, par courrier ou avec l’aide d’un conseiller, selon l’assureur. Un dossier complet accélère le traitement et limite les échanges inutiles.
- Indiquez le type de rachat : partiel, total ou programmé.
- Précisez le montant net ou brut souhaité, selon le formulaire proposé.
- Choisissez, lorsque le contrat le permet, les supports à arbitrer en priorité.
- Joignez un relevé d’identité bancaire à jour et les justificatifs demandés.
- Conservez la confirmation de demande ainsi que le décompte fiscal transmis par l’assureur.
Le délai de versement varie selon l’établissement, la nature des supports et la complétude du dossier. Les fonds en euros sont généralement plus simples à liquider que certaines unités de compte. La loi prévoit un délai maximal de deux mois à compter de la réception d’un dossier complet par l’assureur. Dans les faits, évitez d’engager une dépense à une date trop proche avant d’avoir obtenu la confirmation de prise en charge.
L’argent retiré ne produit plus de rendement au sein du contrat. Avant de demander une somme ronde, calculez le besoin exact, les impôts éventuels et la réserve de liquidités à conserver. Cette méthode évite de retirer trop largement, puis de devoir replacer plus tard des fonds sur un nouveau contrat moins ancien.
Rachats programmés : transformer le contrat en complément de revenus
Les rachats programmés consistent à recevoir une somme fixe à fréquence mensuelle, trimestrielle ou annuelle. Ils peuvent convenir pour compléter une pension, financer des dépenses régulières ou répartir les retraits sur plusieurs années fiscales. Le contrat reste ouvert tant que son encours le permet.
Cette solution facilite le pilotage des retraits. En répartissant les gains retirés, elle peut aider à utiliser progressivement l’abattement annuel après huit ans. Elle ne supprime toutefois ni le risque de marché sur les unités de compte ni l’érosion de l’encours. Un montant de retrait trop élevé peut entamer rapidement le capital, surtout si les marchés baissent ou si les supports garantis rapportent peu.
Les erreurs à éviter avant un rachat
La première erreur consiste à retirer de l’argent sans demander le détail de la fiscalité. Le montant crédité sur votre compte peut différer du montant demandé en raison des prélèvements applicables. La deuxième consiste à clôturer un ancien contrat alors qu’un rachat partiel suffirait. Une ancienneté de huit ans apporte un avantage fiscal difficile à reconstituer.
Évitez aussi de désinvestir au hasard des unités de compte après une baisse de marché. Si vous avez le choix des supports vendus, regardez leur allocation, leur niveau de risque et leur place dans votre stratégie. Vérifiez enfin les éventuels frais, les avances en cours et la clause bénéficiaire avant une clôture totale.
Pour un retrait important, la séquence la plus prudente reste simple : évaluer le besoin net, demander une simulation de rachat, contrôler la part de gains imposables, puis décider du montant et du calendrier. L’assurance vie est disponible à tout moment, mais chaque retrait modifie l’épargne restante et peut avoir des conséquences fiscales et patrimoniales.
- Retrait d’assurance vie : les 8 ans changent l’impôt, pas le délai de versement - 5 octobre 2026
- L’intérêt de l’assurance vie repose sur sa souplesse, ses supports et sa transmission - 4 octobre 2026
- Conseiller en investissement immobilier : chiffrer avant de choisir protège votre projet - 3 octobre 2026
Articles qui pourraient vous intéresser :
 Déblocage per à la retraite : ce qu’il faut savoir pour décider
 2150 € brut en net : le calcul exact pour anticiper votre salaire réel
 50 000 euros de côté : comment optimiser votre épargne sans sacrifier votre sécurité ?
 Retirer son argent des banques en 2025 : entre hausse des frais et sécurité des dépôts