L’intérêt de l’assurance vie repose sur sa souplesse, ses supports et sa transmission
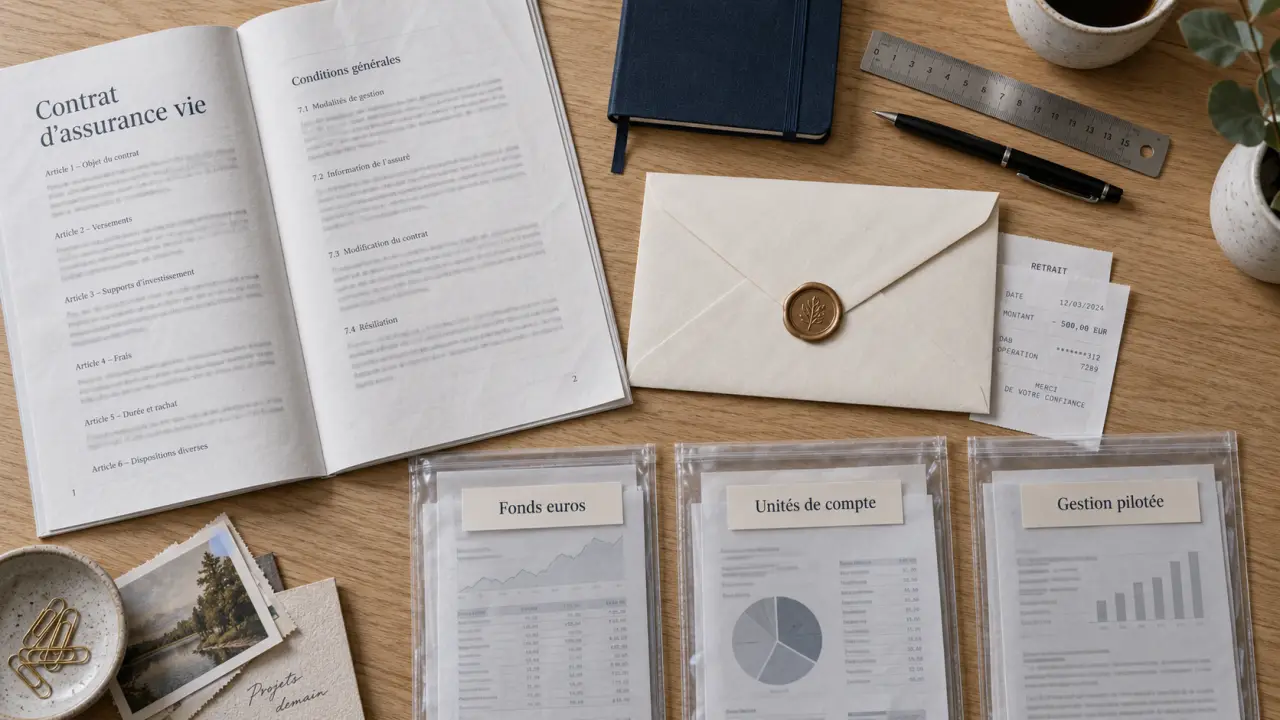
L’intérêt de l’assurance vie ne se limite pas au rendement affiché par un contrat. Elle permet de placer une épargne, de choisir son niveau de risque, de récupérer une partie ou la totalité des sommes selon ses besoins et d’organiser la transmission d’un capital. Sa pertinence dépend surtout de l’horizon de placement, des supports retenus et de la manière dont les retraits sont effectués.
Pourquoi l’assurance vie reste un placement souple
Contrairement à ce que son nom peut laisser penser, l’assurance vie n’est pas réservée à la préparation d’un décès. C’est avant tout une enveloppe d’épargne : l’épargnant verse de l’argent sur un contrat, qui peut être investi sur différents supports financiers. Il peut effectuer des versements ponctuels ou programmés, sans obligation de régularité.
Testez vos connaissances sur l’assurance vie
Le principal intérêt de l’assurance vie repose sur cette combinaison entre disponibilité et durée. L’argent n’est pas juridiquement bloqué : un rachat partiel ou total peut être demandé à tout moment, sous réserve du délai de traitement prévu par l’assureur. En revanche, conserver le contrat dans le temps permet généralement de profiter d’un cadre fiscal plus favorable lors des retraits.
Une enveloppe adaptée à plusieurs projets
Une même assurance vie peut servir à constituer une épargne de précaution complémentaire, préparer un apport immobilier, financer les études d’un enfant, anticiper une baisse de revenus à la retraite ou transmettre un capital. Cette polyvalence évite d’ouvrir un produit distinct pour chaque objectif, à condition de ne pas placer sur le contrat une somme nécessaire à très court terme.
La souplesse existe aussi au moment de récupérer son épargne. Il est possible de retirer une somme précise, de mettre en place des rachats partiels réguliers ou de transformer le capital en rente viagère. Ce dernier choix est en principe définitif. Il convient donc de le comparer attentivement à des retraits programmés.
Les intérêts dépendent surtout des supports choisis
Le rendement d’une assurance vie n’est pas unique. Il dépend des supports détenus dans le contrat et de la répartition choisie entre sécurité et potentiel de performance. Avant de comparer deux contrats, il faut donc regarder ce qu’ils permettent réellement d’investir, ainsi que les frais qui réduisent le rendement final.
| Support | Fonction principale | Niveau de risque | Point de vigilance |
|---|---|---|---|
| Fonds en euros | Rechercher une évolution plus stable du capital | Faible, selon les garanties du contrat | Le rendement n’est pas connu à l’avance et les frais peuvent l’affecter |
| Unités de compte | Accéder aux marchés financiers ou immobiliers | Variable, avec risque de perte en capital | La valeur peut baisser, notamment sur un horizon court |
| Gestion pilotée | Déléguer l’allocation à un gestionnaire | Dépend du profil retenu | Vérifier la stratégie, les supports et les frais de gestion |
Le fonds en euros pour la stabilité
Le fonds en euros est souvent choisi pour sa dimension sécurisante. Selon les conditions du contrat, le capital versé et les intérêts déjà attribués bénéficient d’une protection. Les gains annuels sont ajoutés au capital selon le mécanisme dit de l’effet cliquet : une fois crédités, ils ne sont pas remis en cause par la suite.
Cette sécurité a une contrepartie : le potentiel de rendement peut être plus limité que celui de placements exposés aux marchés. Certains contrats conditionnent aussi l’accès à leur fonds en euros à l’investissement d’une part du versement en unités de compte. Cette règle doit être comprise avant tout versement.
Les unités de compte pour viser le long terme
Les unités de compte peuvent regrouper des fonds actions, obligataires, immobiliers ou diversifiés. Elles offrent une exposition à des actifs susceptibles de mieux évoluer sur la durée, mais leur valeur n’est pas garantie. Un investisseur peut récupérer moins que ce qu’il a versé, particulièrement après une baisse de marché.
Il faut donc éviter de se focaliser sur la performance d’un support isolé. La bonne question porte aussi sur la part de l’épargne concernée, la durée pendant laquelle le support peut être conservé et la baisse que l’investisseur est capable d’accepter sans vendre. Cette approche permet de construire une allocation cohérente, plutôt que de choisir des produits séparément.
Fiscalité : les retraits, pas l’ancienneté seule, déclenchent l’imposition
Les versements réalisés sur une assurance vie ne donnent pas droit, en règle générale, à une réduction d’impôt. L’avantage fiscal intervient lors d’un rachat : seule la part correspondant aux gains inclus dans la somme retirée est imposable. Le capital versé par l’épargnant n’est pas taxé une seconde fois.
Un rachat n’entraîne donc pas automatiquement une imposition sur toute la somme récupérée. La part de gains est calculée au prorata de la valeur du contrat. Plus précisément, elle dépend du rapport entre les produits accumulés et la valeur totale du contrat au moment du retrait.
Après huit ans, un cadre plus favorable
L’ancienneté de huit ans est importante, car elle ouvre droit à un abattement annuel sur les gains retirés : 4 600 euros pour une personne seule et 9 200 euros pour un couple soumis à imposition commune. Cet abattement concerne les produits imposables inclus dans les rachats, et non le montant total retiré.
Après application de cet abattement, l’imposition dépend notamment de la date des versements, de leur montant et de l’option fiscale retenue. Les règles étant techniques, il est prudent de demander une simulation à l’assureur avant un retrait important, surtout lorsqu’il existe plusieurs contrats ou des versements anciens.
Transmission : un atout à préparer bien avant le besoin
L’assurance vie permet de désigner une ou plusieurs personnes qui recevront le capital en cas de décès de l’assuré. Cette désignation figure dans la clause bénéficiaire. Dans de nombreux cas, les sommes transmises ne suivent pas les règles ordinaires de la succession, ce qui explique l’intérêt patrimonial du contrat.
Le traitement fiscal dépend notamment de l’âge de l’assuré lors des versements et de la date à laquelle ils ont été effectués. Les versements réalisés avant 70 ans et ceux réalisés après 70 ans ne relèvent pas du même régime. Il est donc utile de conserver une trace claire des opérations et d’éviter de raisonner uniquement en fonction de l’âge du contrat.
Une clause bénéficiaire précise évite les difficultés
Une clause vague ou ancienne peut compliquer le règlement du capital. Il est préférable de vérifier régulièrement l’identité des bénéficiaires, surtout après un mariage, un divorce, une naissance ou un décès. Désigner une personne par son nom, puis prévoir des bénéficiaires de second rang, limite les incertitudes.
La clause peut aussi être adaptée à un objectif précis : protéger un conjoint, aider un enfant, transmettre à plusieurs proches ou soutenir une personne sans lien de parenté. Lorsqu’une situation familiale est complexe, l’avis d’un notaire ou d’un professionnel du patrimoine peut sécuriser la rédaction et éviter une clause difficile à interpréter.
Comparer un contrat : les critères qui comptent vraiment
Pour apprécier l’intérêt d’une assurance vie, le rendement passé ne suffit pas. Il faut analyser les frais sur versement, les frais annuels de gestion, les frais d’arbitrage éventuels et les frais propres aux unités de compte. Même un écart apparemment modeste peut peser sur le capital lorsque l’épargne reste investie longtemps.
- Les supports disponibles : fonds en euros, fonds diversifiés, immobilier, obligations ou actions doivent correspondre au projet.
- Les modalités de gestion : gestion libre, pilotée ou accompagnée selon l’autonomie souhaitée.
- Les conditions de rachat : délais, outils de suivi et simplicité des démarches.
- Les options de prévoyance : certaines garanties peuvent protéger les versements dans des circonstances définies, mais elles ont un coût.
- La clause bénéficiaire : elle doit être modifiable facilement et rester cohérente avec la situation familiale.
Une assurance vie est particulièrement pertinente lorsque l’épargnant accepte de raisonner sur plusieurs années et de répartir son capital selon ses projets. Elle n’est ni un compte courant ni un placement sans risque dans toutes ses composantes. Bien choisie et régulièrement ajustée, elle offre un cadre souple pour faire évoluer une épargne, organiser des retraits et préparer une transmission.
Articles qui pourraient vous intéresser :
 Crypto-legacy.app : avis, fonctionnement et précautions avant de vous lancer
 Abattement assurance vie avant 70 ans : tout comprendre pour optimiser votre transmission
 Aptos : tout comprendre sur la blockchain next-gen et son token apt
 SCPI Accimmo Pierre : faut-il investir malgré la baisse du prix de part et la décollecte ?